
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
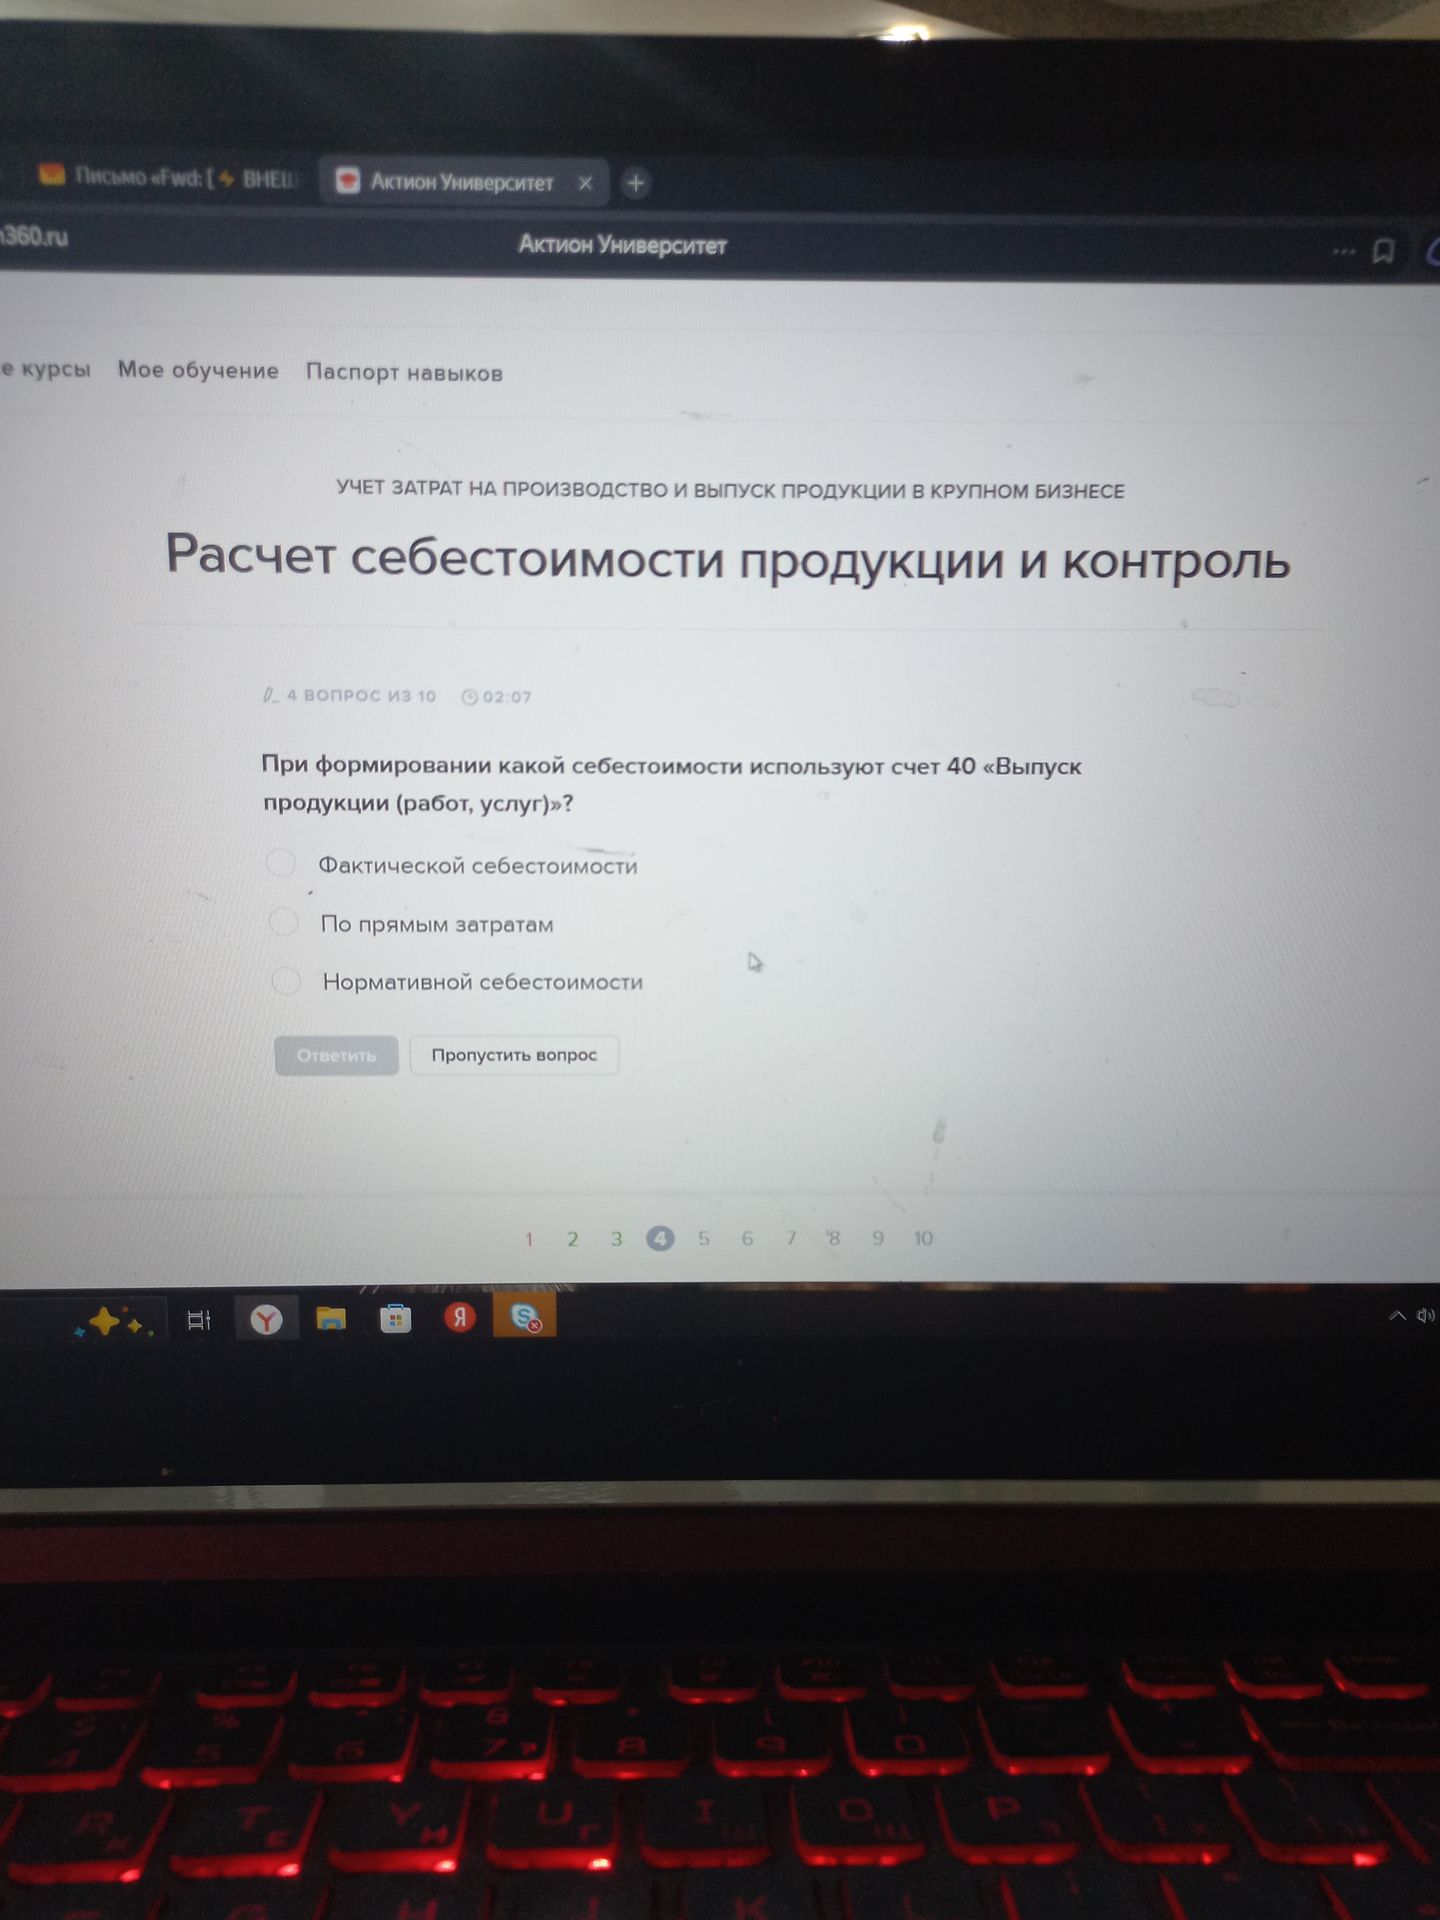
Счёт 40 применяют при учёте выпуска продукции по плановой (нормативной) себестоимости: на нём сопоставляют фактическую себестоимость выпуска с нормативной или плановой.
Ответ: нормативной себестоимости.
Счёт 40 применяют при учёте выпуска продукции по плановой (нормативной) себестоимости: на нём сопоставляют фактическую себестоимость выпуска с нормативной или плановой.
Ответ: нормативной себестоимости.
