
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
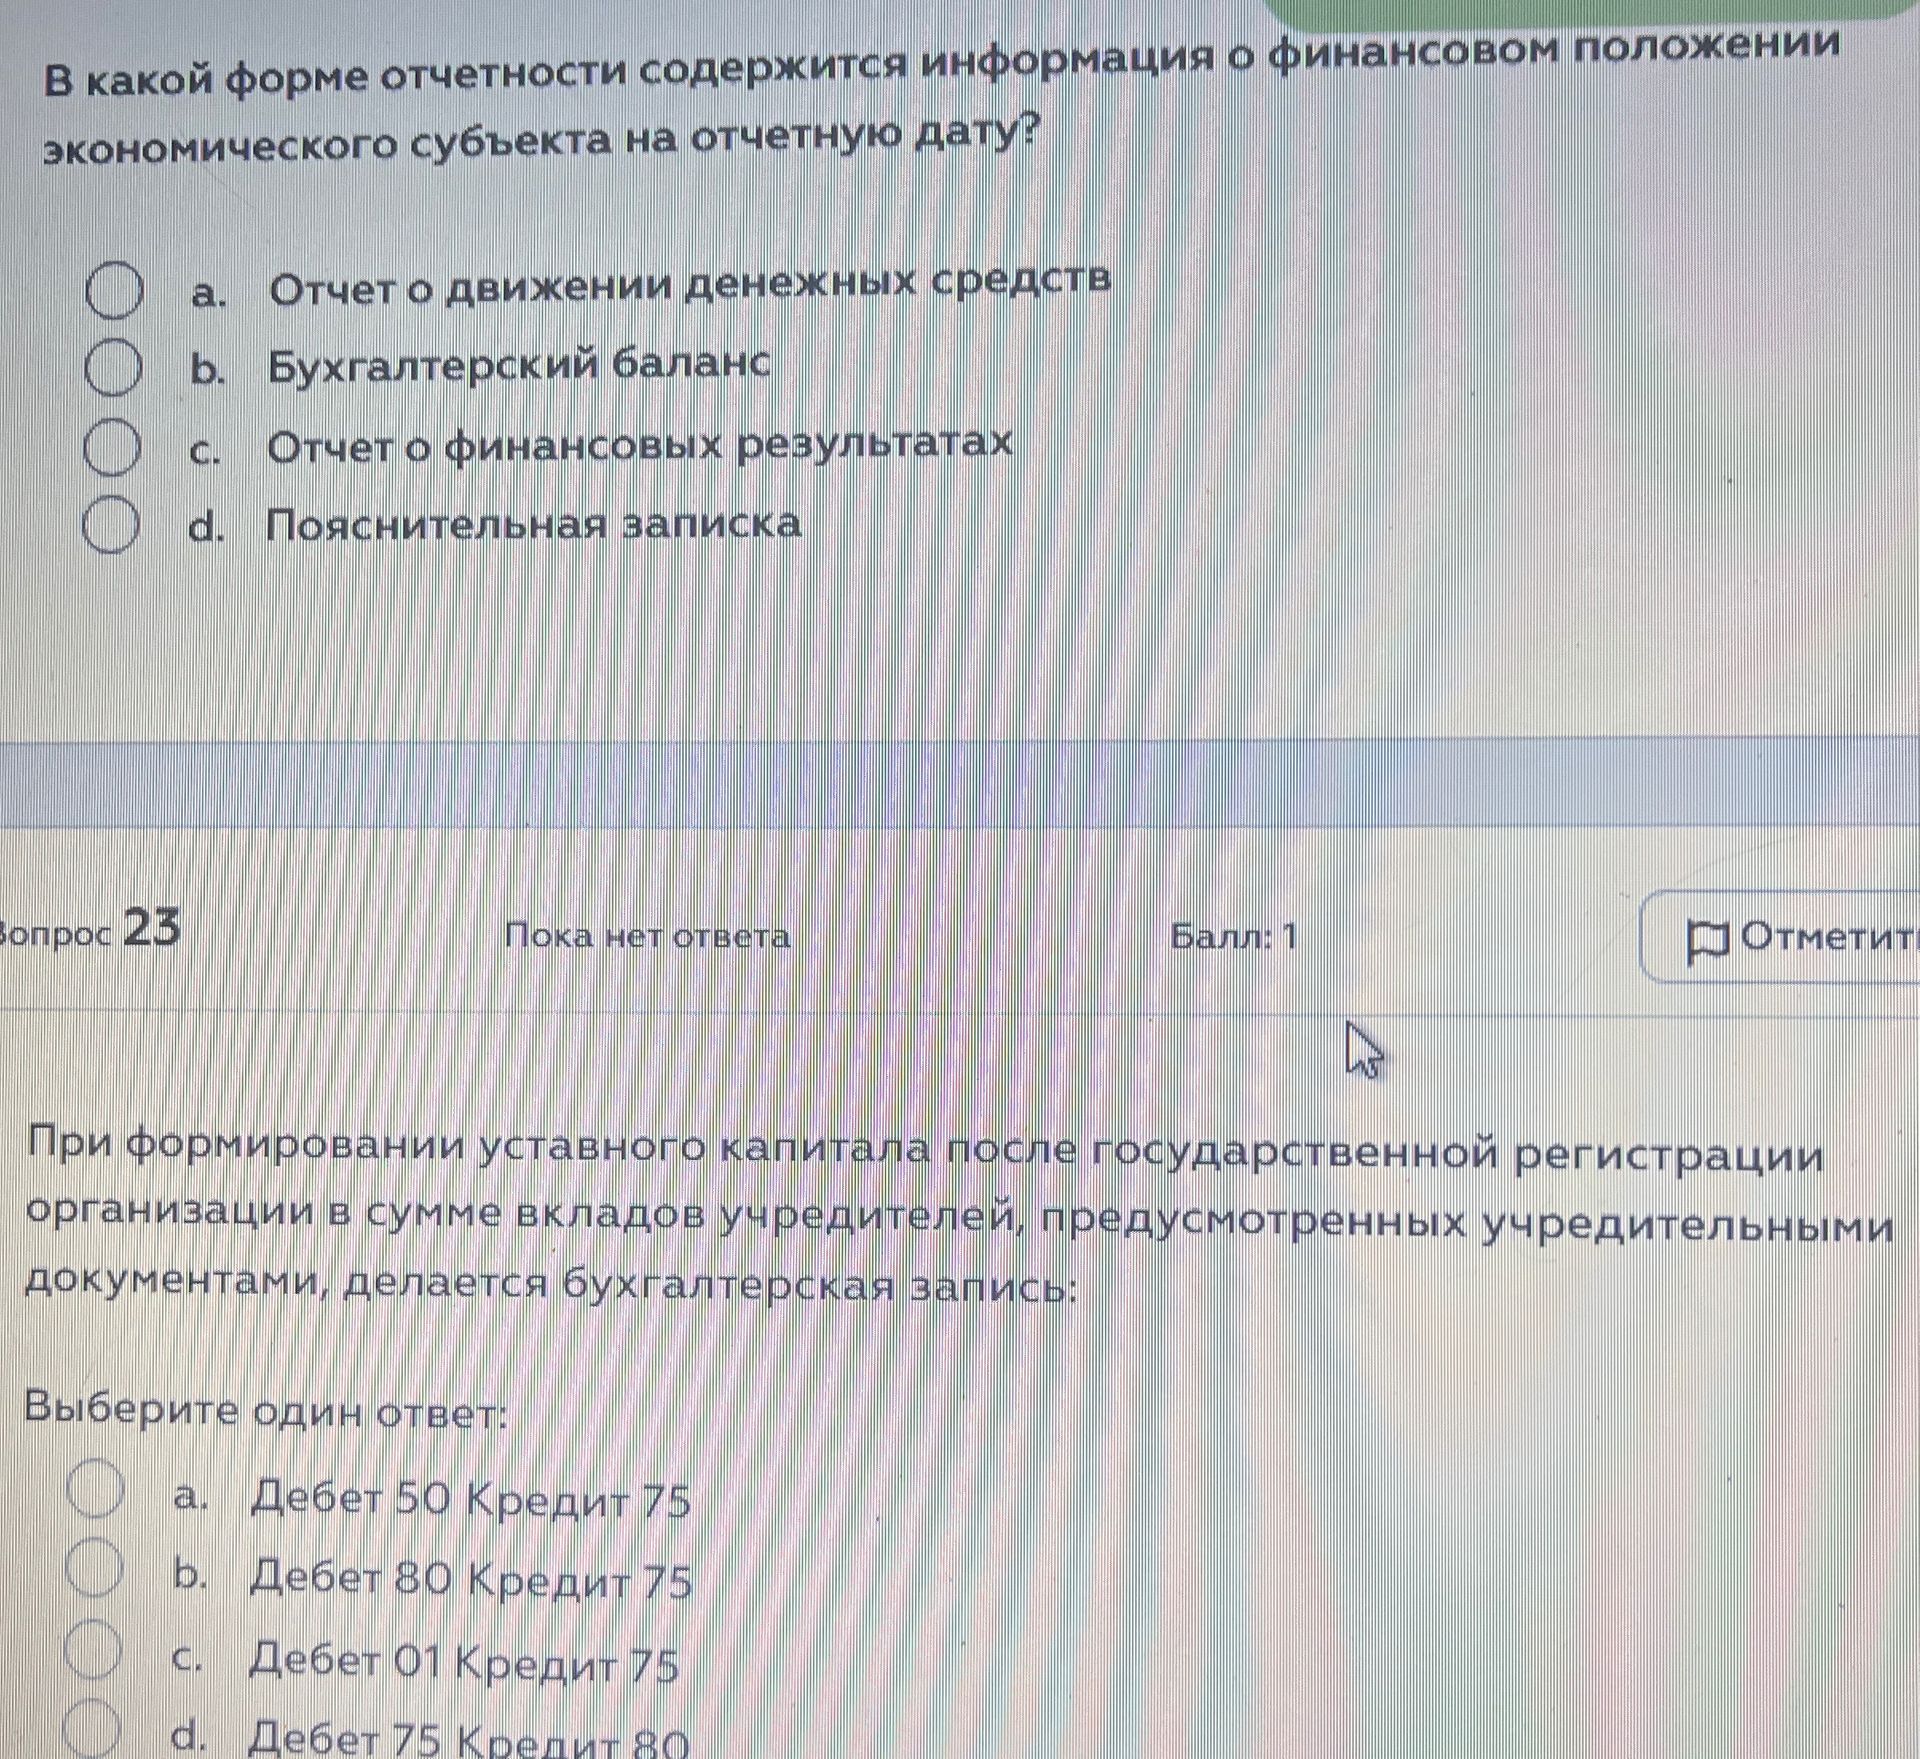
При регистрации организации отражают задолженность учредителей по вкладам в уставный капитал: дебет счёта 75 «Расчёты с учредителями» и кредит счёта 80 «Уставный капитал».
Ответ: d. Дебет 75 — Кредит 80.
При регистрации организации отражают задолженность учредителей по вкладам в уставный капитал: дебет счёта 75 «Расчёты с учредителями» и кредит счёта 80 «Уставный капитал».
Ответ: d. Дебет 75 — Кредит 80.
