
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
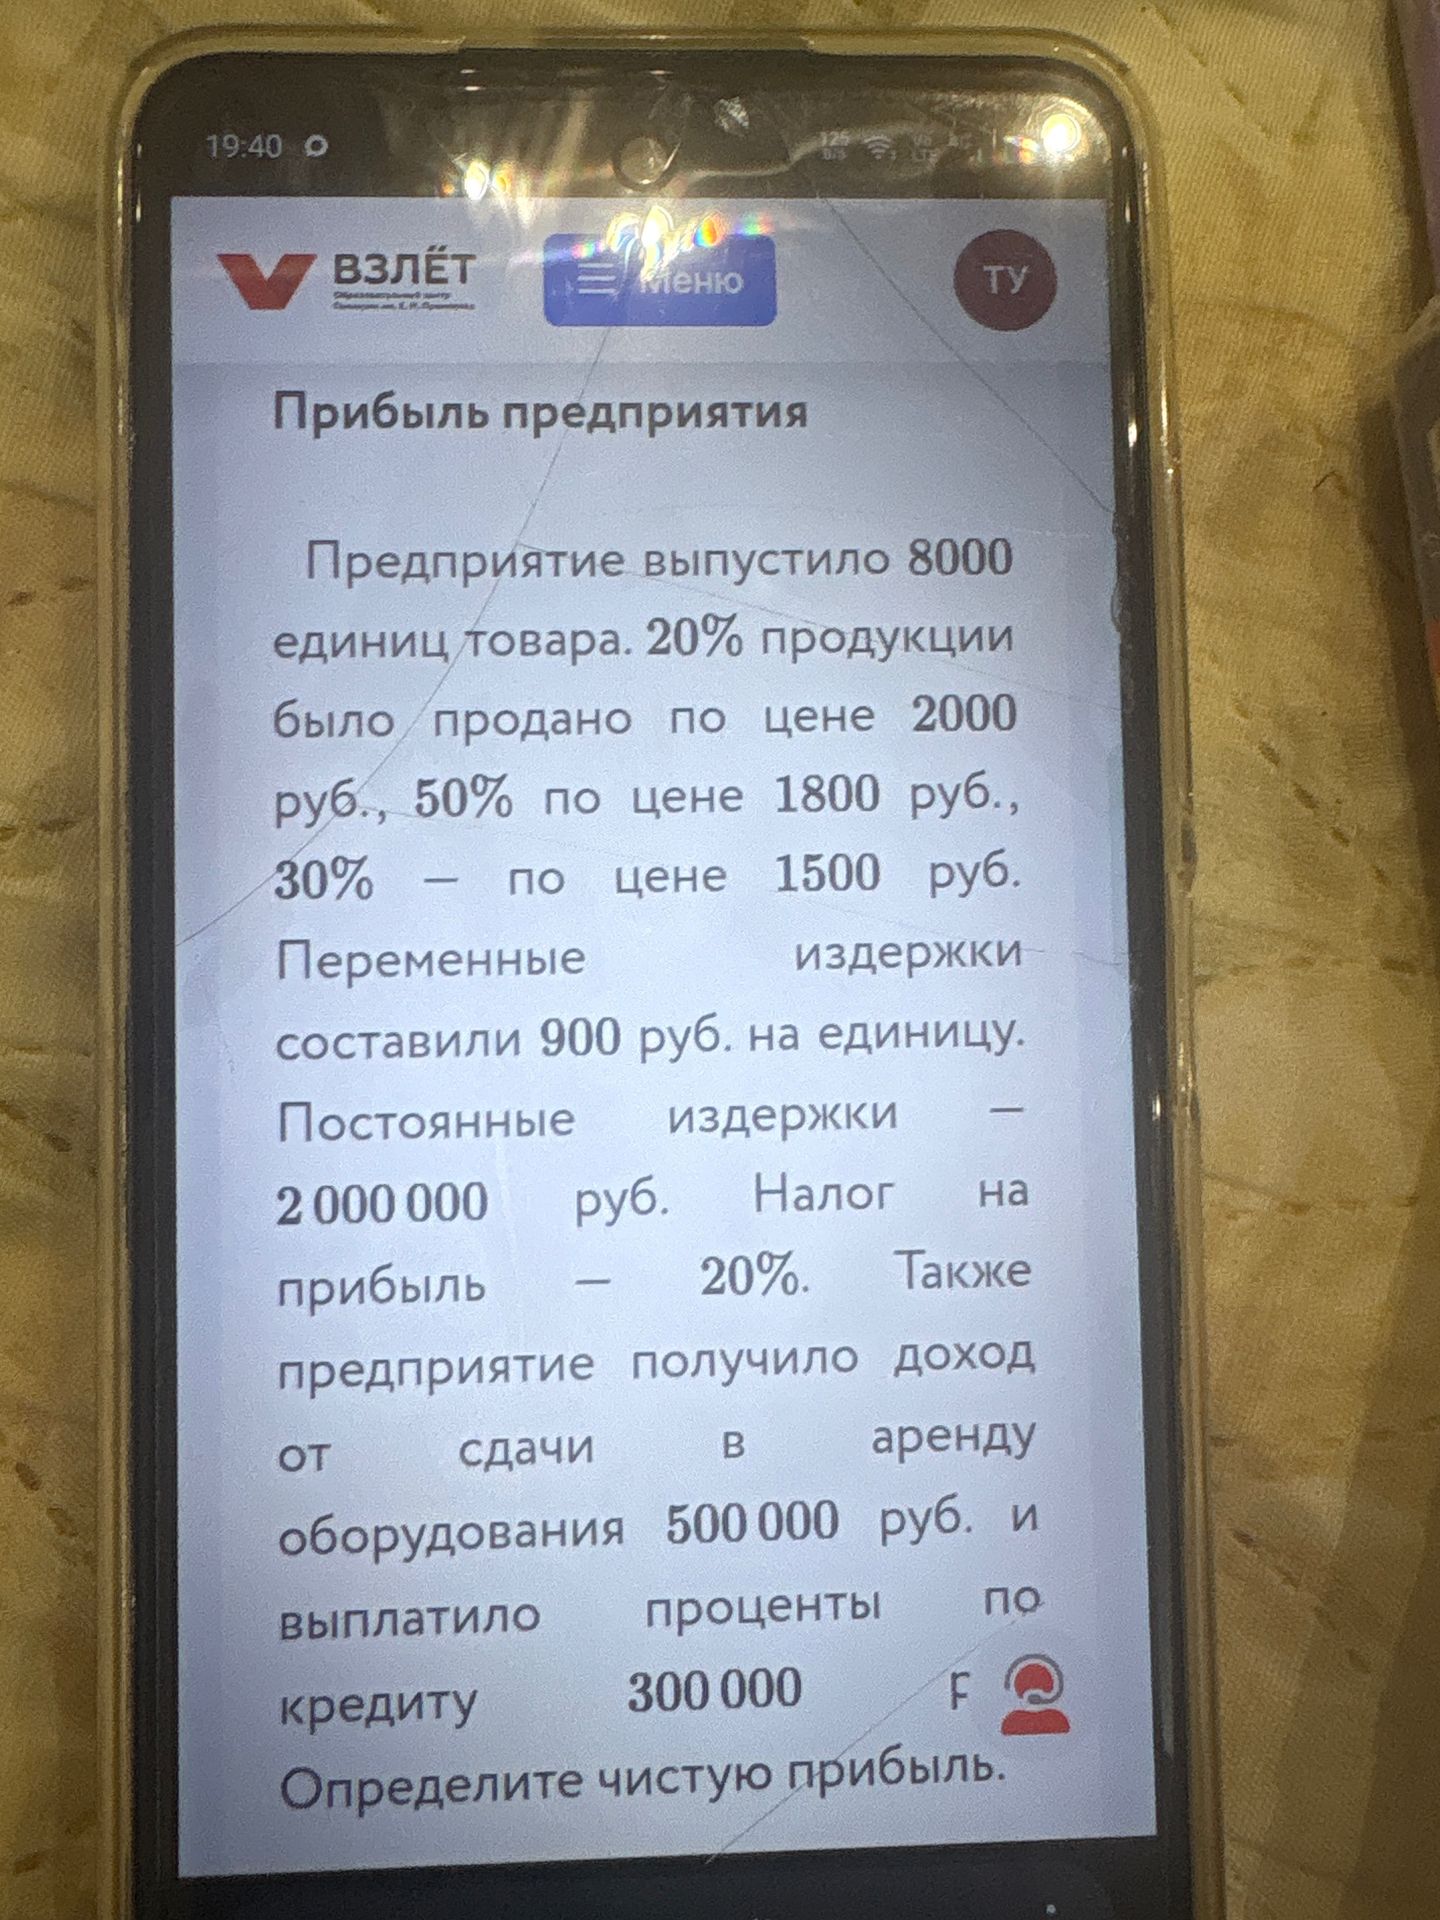
Сначала найдём выручку от продажи продукции:
- По цене 2000 руб. продано \(8000 \cdot 20\% = 1600\) единиц; выручка: \(1600 \cdot 2000 = 3\,200\,000\) руб.
- По цене 1800 руб. продано \(8000 \cdot 50\% = 4000\) единиц; выручка: \(4000 \cdot 1800 = 7\,200\,000\) руб.
- По цене 1500 руб. продано \(8000 \cdot 30\% = 2400\) единиц; выручка: \(2400 \cdot 1500 = 3\,600\,000\) руб.
Общая выручка: \(3\,200\,000 + 7\,200\,000 + 3\,600\,000 = 14\,000\,000\) руб.
Переменные издержки: \(8000 \cdot 900 = 7\,200\,000\) руб.
Прибыль от основной деятельности: \(14\,000\,000 - 7\,200\,000 - 2\,000\,000 = 4\,800\,000\) руб.
Учтём доход от аренды и проценты по кредиту: прибыль до налогообложения равна \(4\,800\,000 + 500\,000 - 300\,000 = 5\,000\,000\) руб.
Налог на прибыль: \(5\,000\,000 \cdot 20\% = 1\,000\,000\) руб.
Ответ: чистая прибыль предприятия — 4 000 000 руб.
