
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
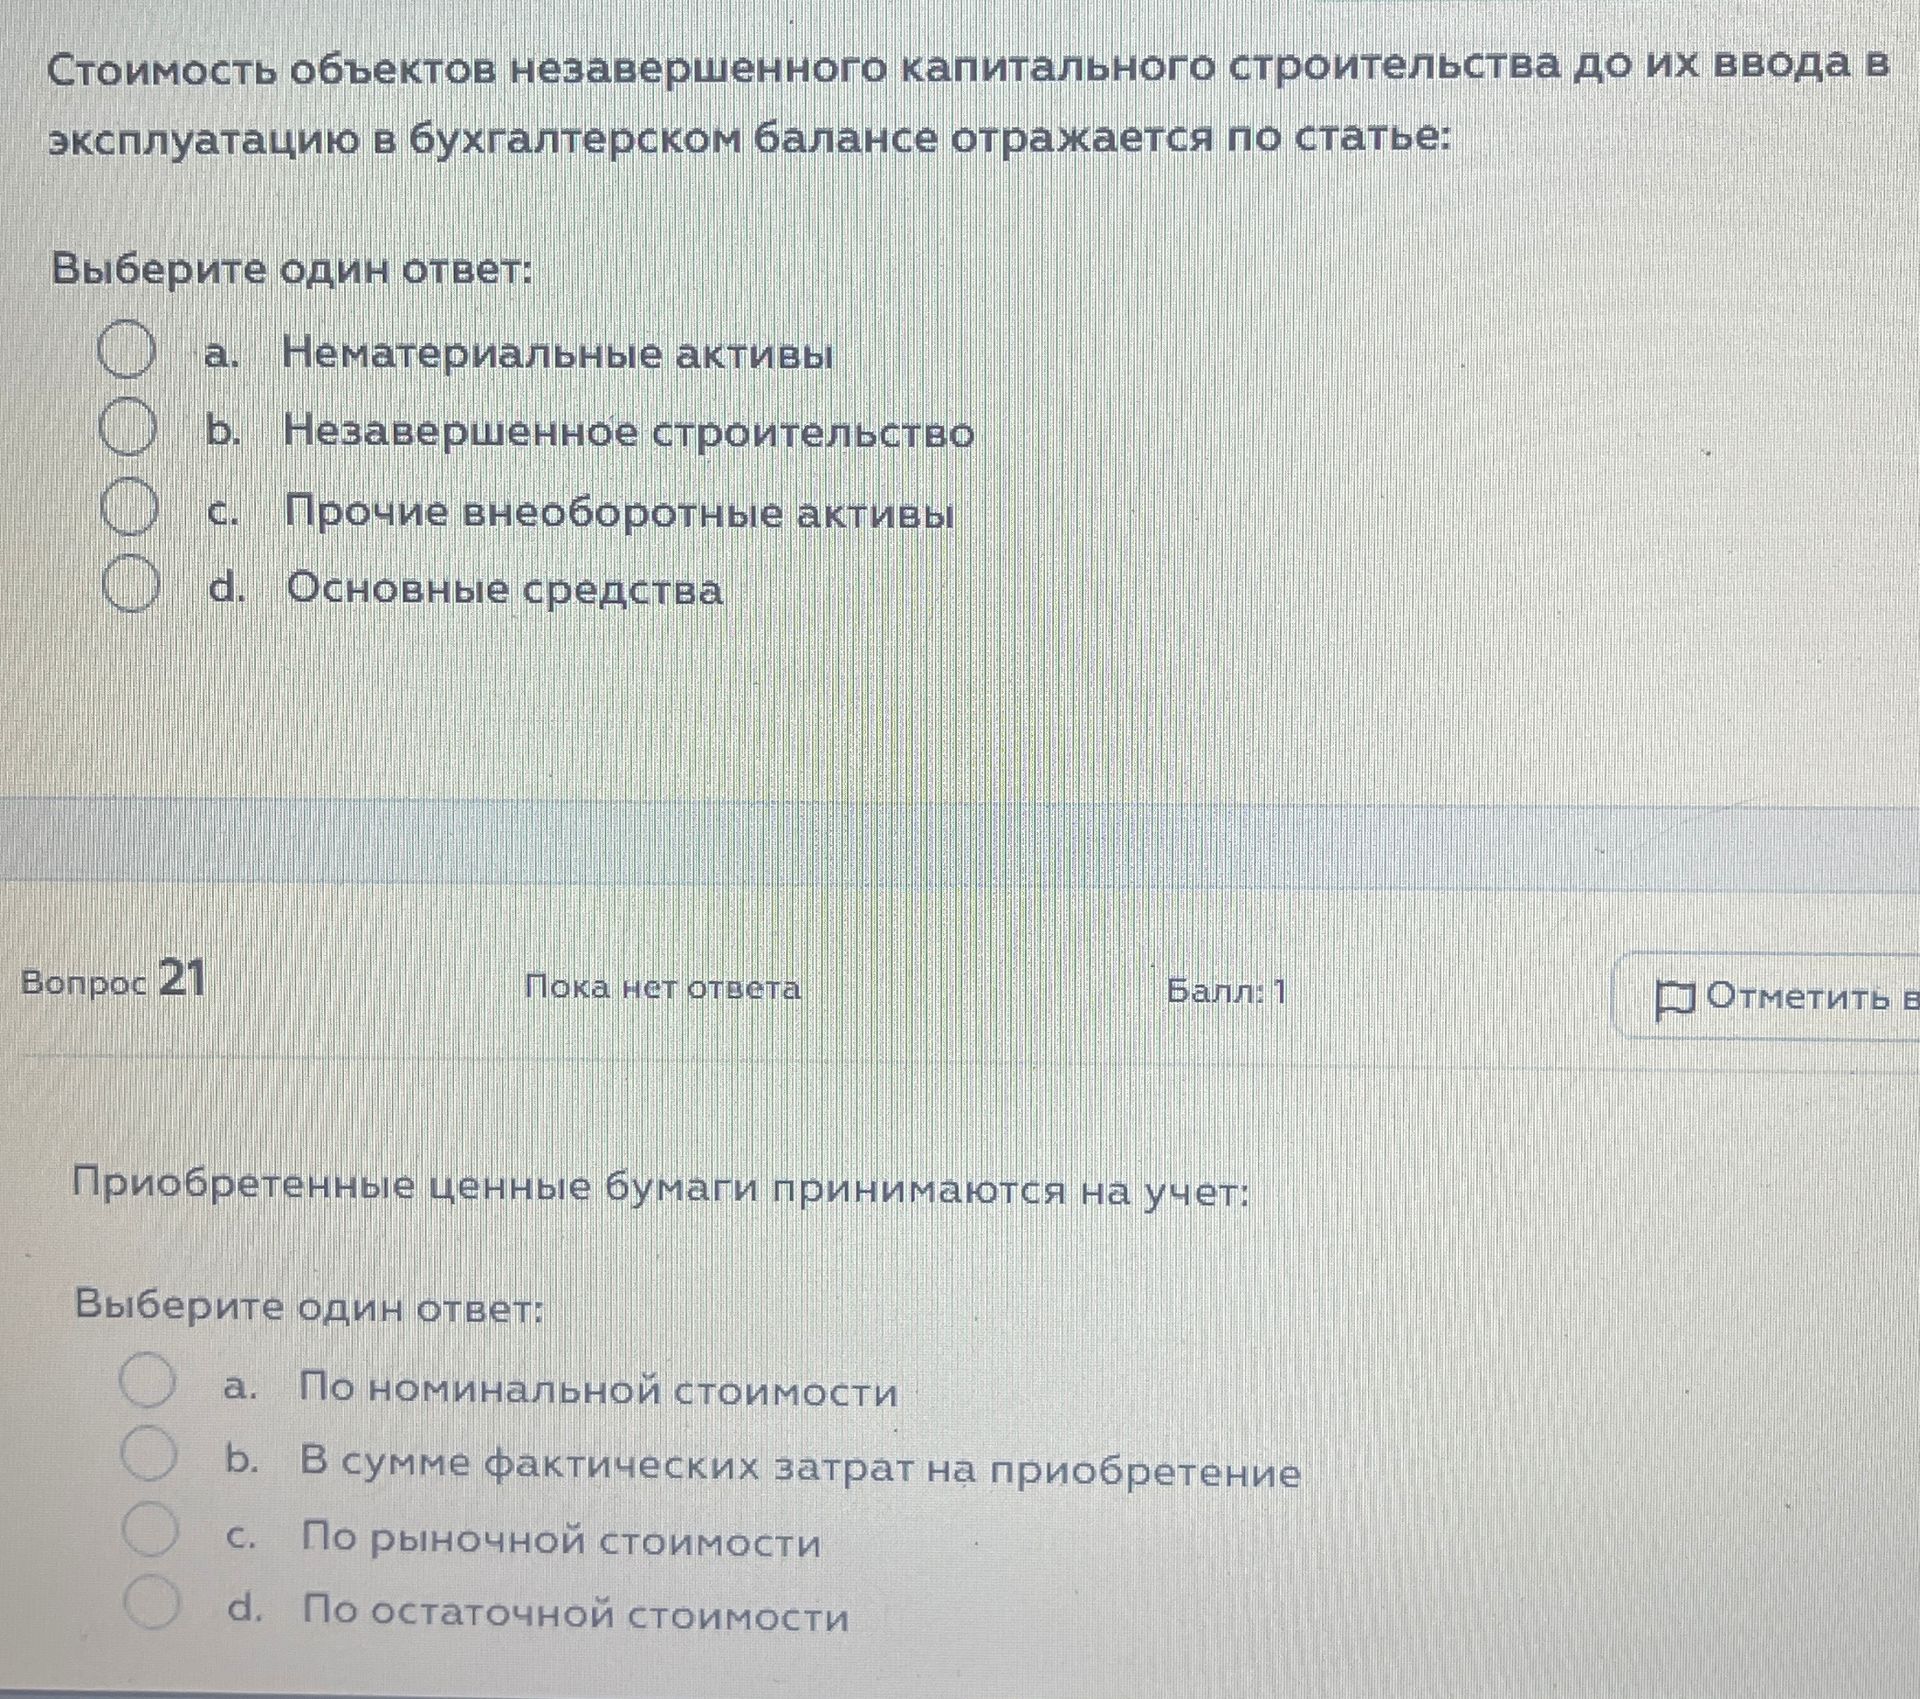
Ценные бумаги первоначально принимаются к бухгалтерскому учету по фактическим затратам на их приобретение: цене покупки и связанным с приобретением расходам.
Ответ: b) В сумме фактических затрат на приобретение.
Ценные бумаги первоначально принимаются к бухгалтерскому учету по фактическим затратам на их приобретение: цене покупки и связанным с приобретением расходам.
Ответ: b) В сумме фактических затрат на приобретение.
