
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
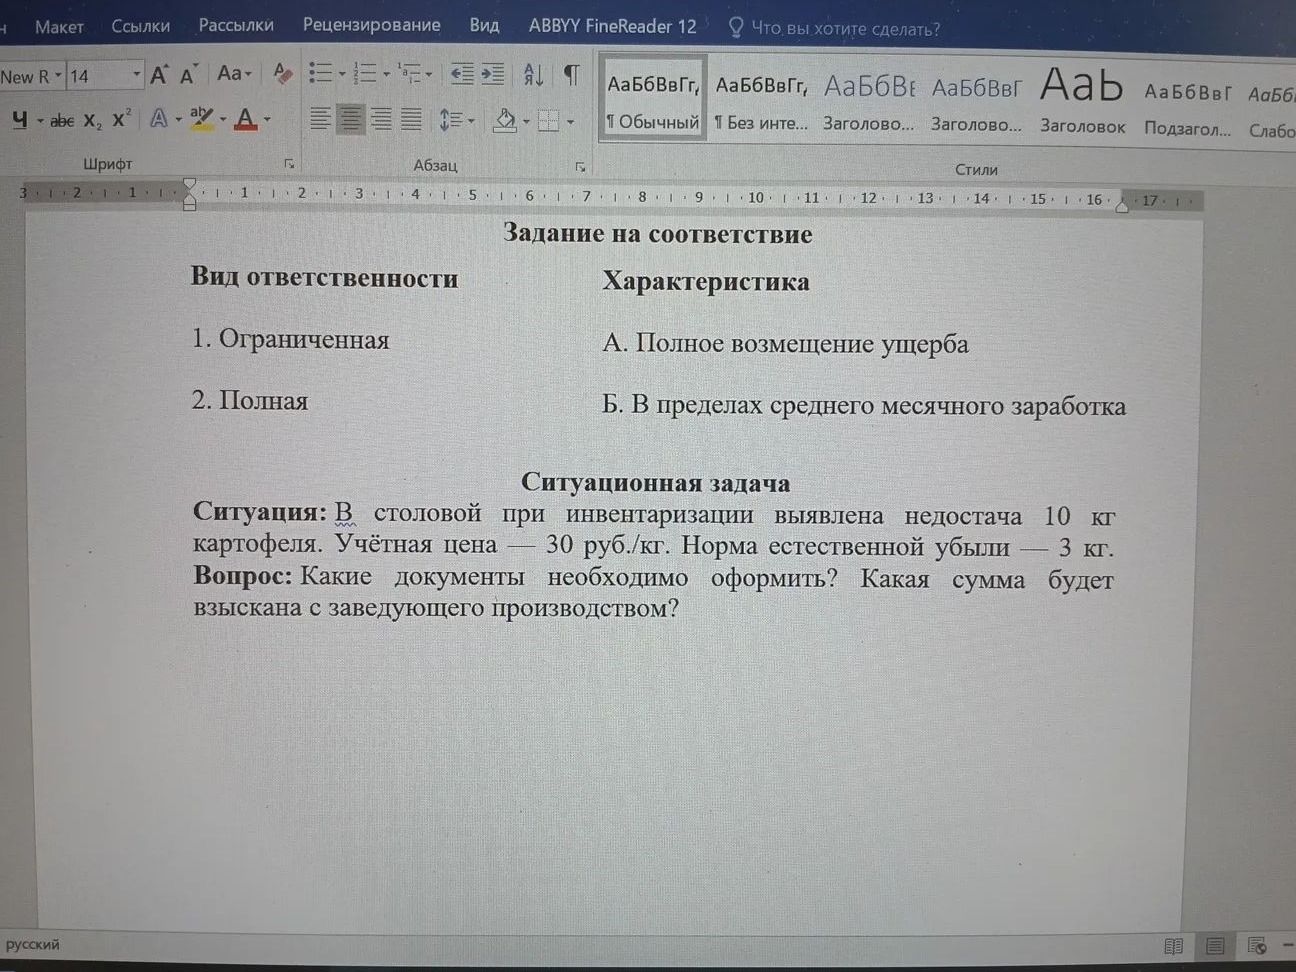
1. По результатам инвентаризации оформляют инвентаризационные документы и сличительную ведомость, где отражают выявленную недостачу. У заведующего производством следует запросить письменное объяснение. Если объяснение не представлено, составляют акт об этом. Решение о взыскании оформляют распорядительным документом работодателя с соблюдением установленной процедуры.
2. Недостача в пределах нормы естественной убыли не взыскивается как ущерб с работника. Расчёт превышения нормы:
10 кг − 3 кг = 7 кг.
Стоимость недостачи сверх нормы:
7 кг × 30 руб./кг = 210 руб.
Это сумма ущерба сверх нормы. Фактическое взыскание с работника возможно при установлении прямого действительного ущерба, противоправности поведения, вины и причинной связи, с соблюдением трудового законодательства. Само указание должности не устанавливает автоматически полную материальную ответственность.
Ответ: оформить документы инвентаризации и сличительную ведомость, запросить объяснение и при наличии оснований оформить взыскание; ущерб сверх нормы составляет 210 руб.
1. По результатам инвентаризации оформляют инвентаризационные документы и сличительную ведомость, где отражают выявленную недостачу. У заведующего производством следует запросить письменное объяснение. Если объяснение не представлено, составляют акт об этом. Решение о взыскании оформляют распорядительным документом работодателя с соблюдением установленной процедуры.
2. Недостача в пределах нормы естественной убыли не взыскивается как ущерб с работника. Расчёт превышения нормы:
10 кг − 3 кг = 7 кг.
Стоимость недостачи сверх нормы:
7 кг × 30 руб./кг = 210 руб.
Это сумма ущерба сверх нормы. Фактическое взыскание с работника возможно при установлении прямого действительного ущерба, противоправности поведения, вины и причинной связи, с соблюдением трудового законодательства. Само указание должности не устанавливает автоматически полную материальную ответственность.
Ответ: оформить документы инвентаризации и сличительную ведомость, запросить объяснение и при наличии оснований оформить взыскание; ущерб сверх нормы составляет 210 руб.
