
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
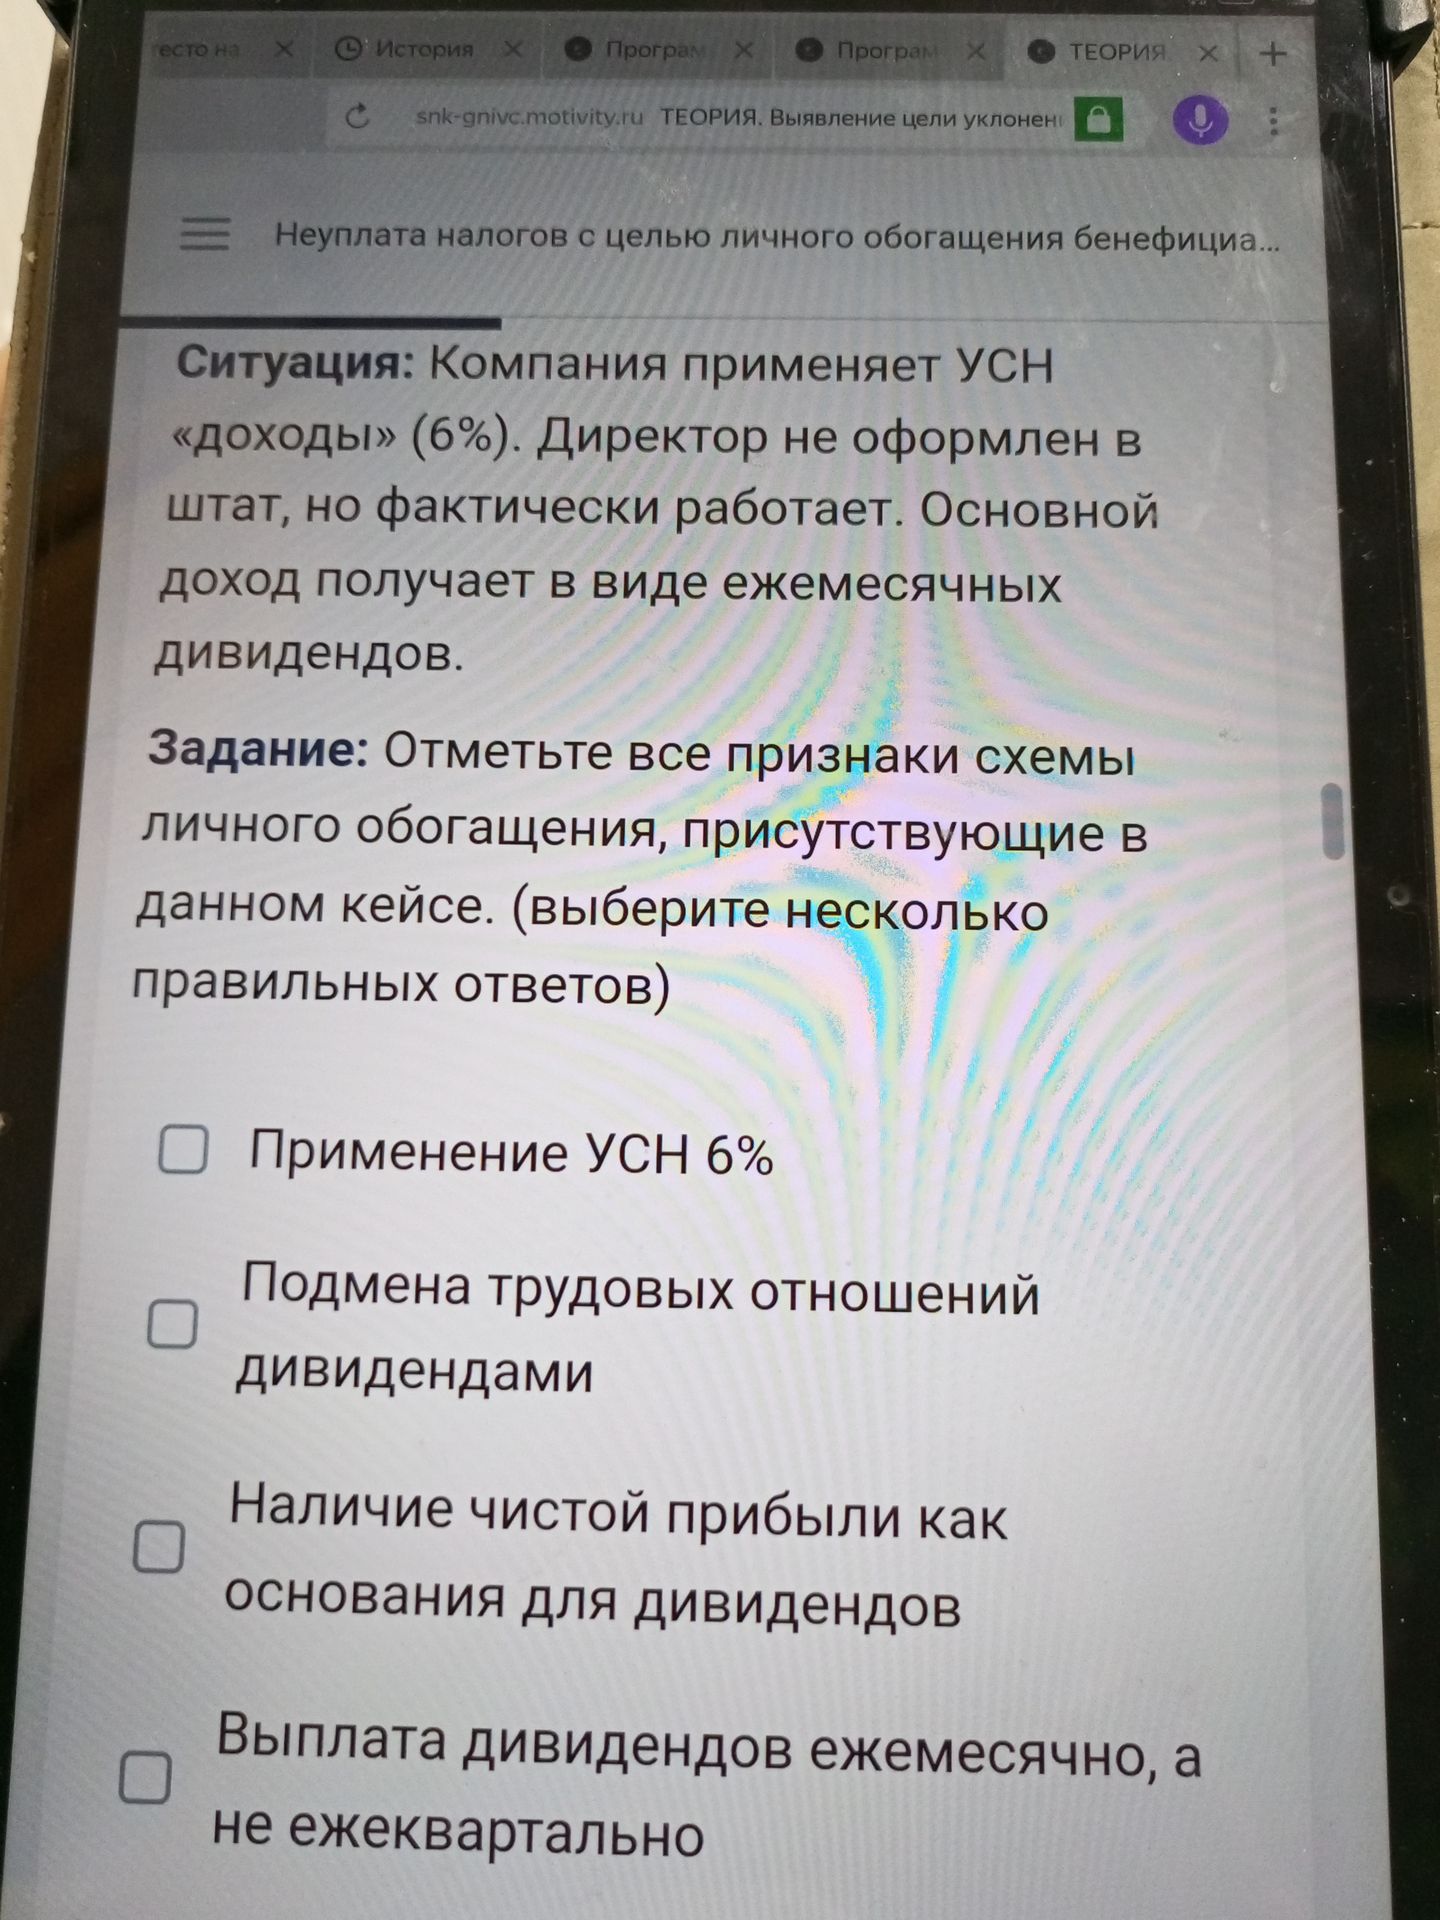
Ответ:
Из видимых вариантов подходят:
- Подмена трудовых отношений дивидендами. По условию директор фактически работает, но не оформлен в штат, а доход получает как дивиденды. Это может указывать на маскировку оплаты труда выплатами участнику компании.
- Выплата дивидендов ежемесячно, а не ежеквартально. Для ООО решения о распределении прибыли принимают по итогам квартала, полугодия или года; ежемесячные выплаты как дивиденды не соответствуют этому порядку.
Применение УСН по ставке 6% само по себе не является признаком схемы. Наличие чистой прибыли, напротив, является условием распределения прибыли в качестве дивидендов, а не самостоятельным признаком нарушения.
Ответ: подмена трудовых отношений дивидендами; ежемесячная выплата дивидендов.
