
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
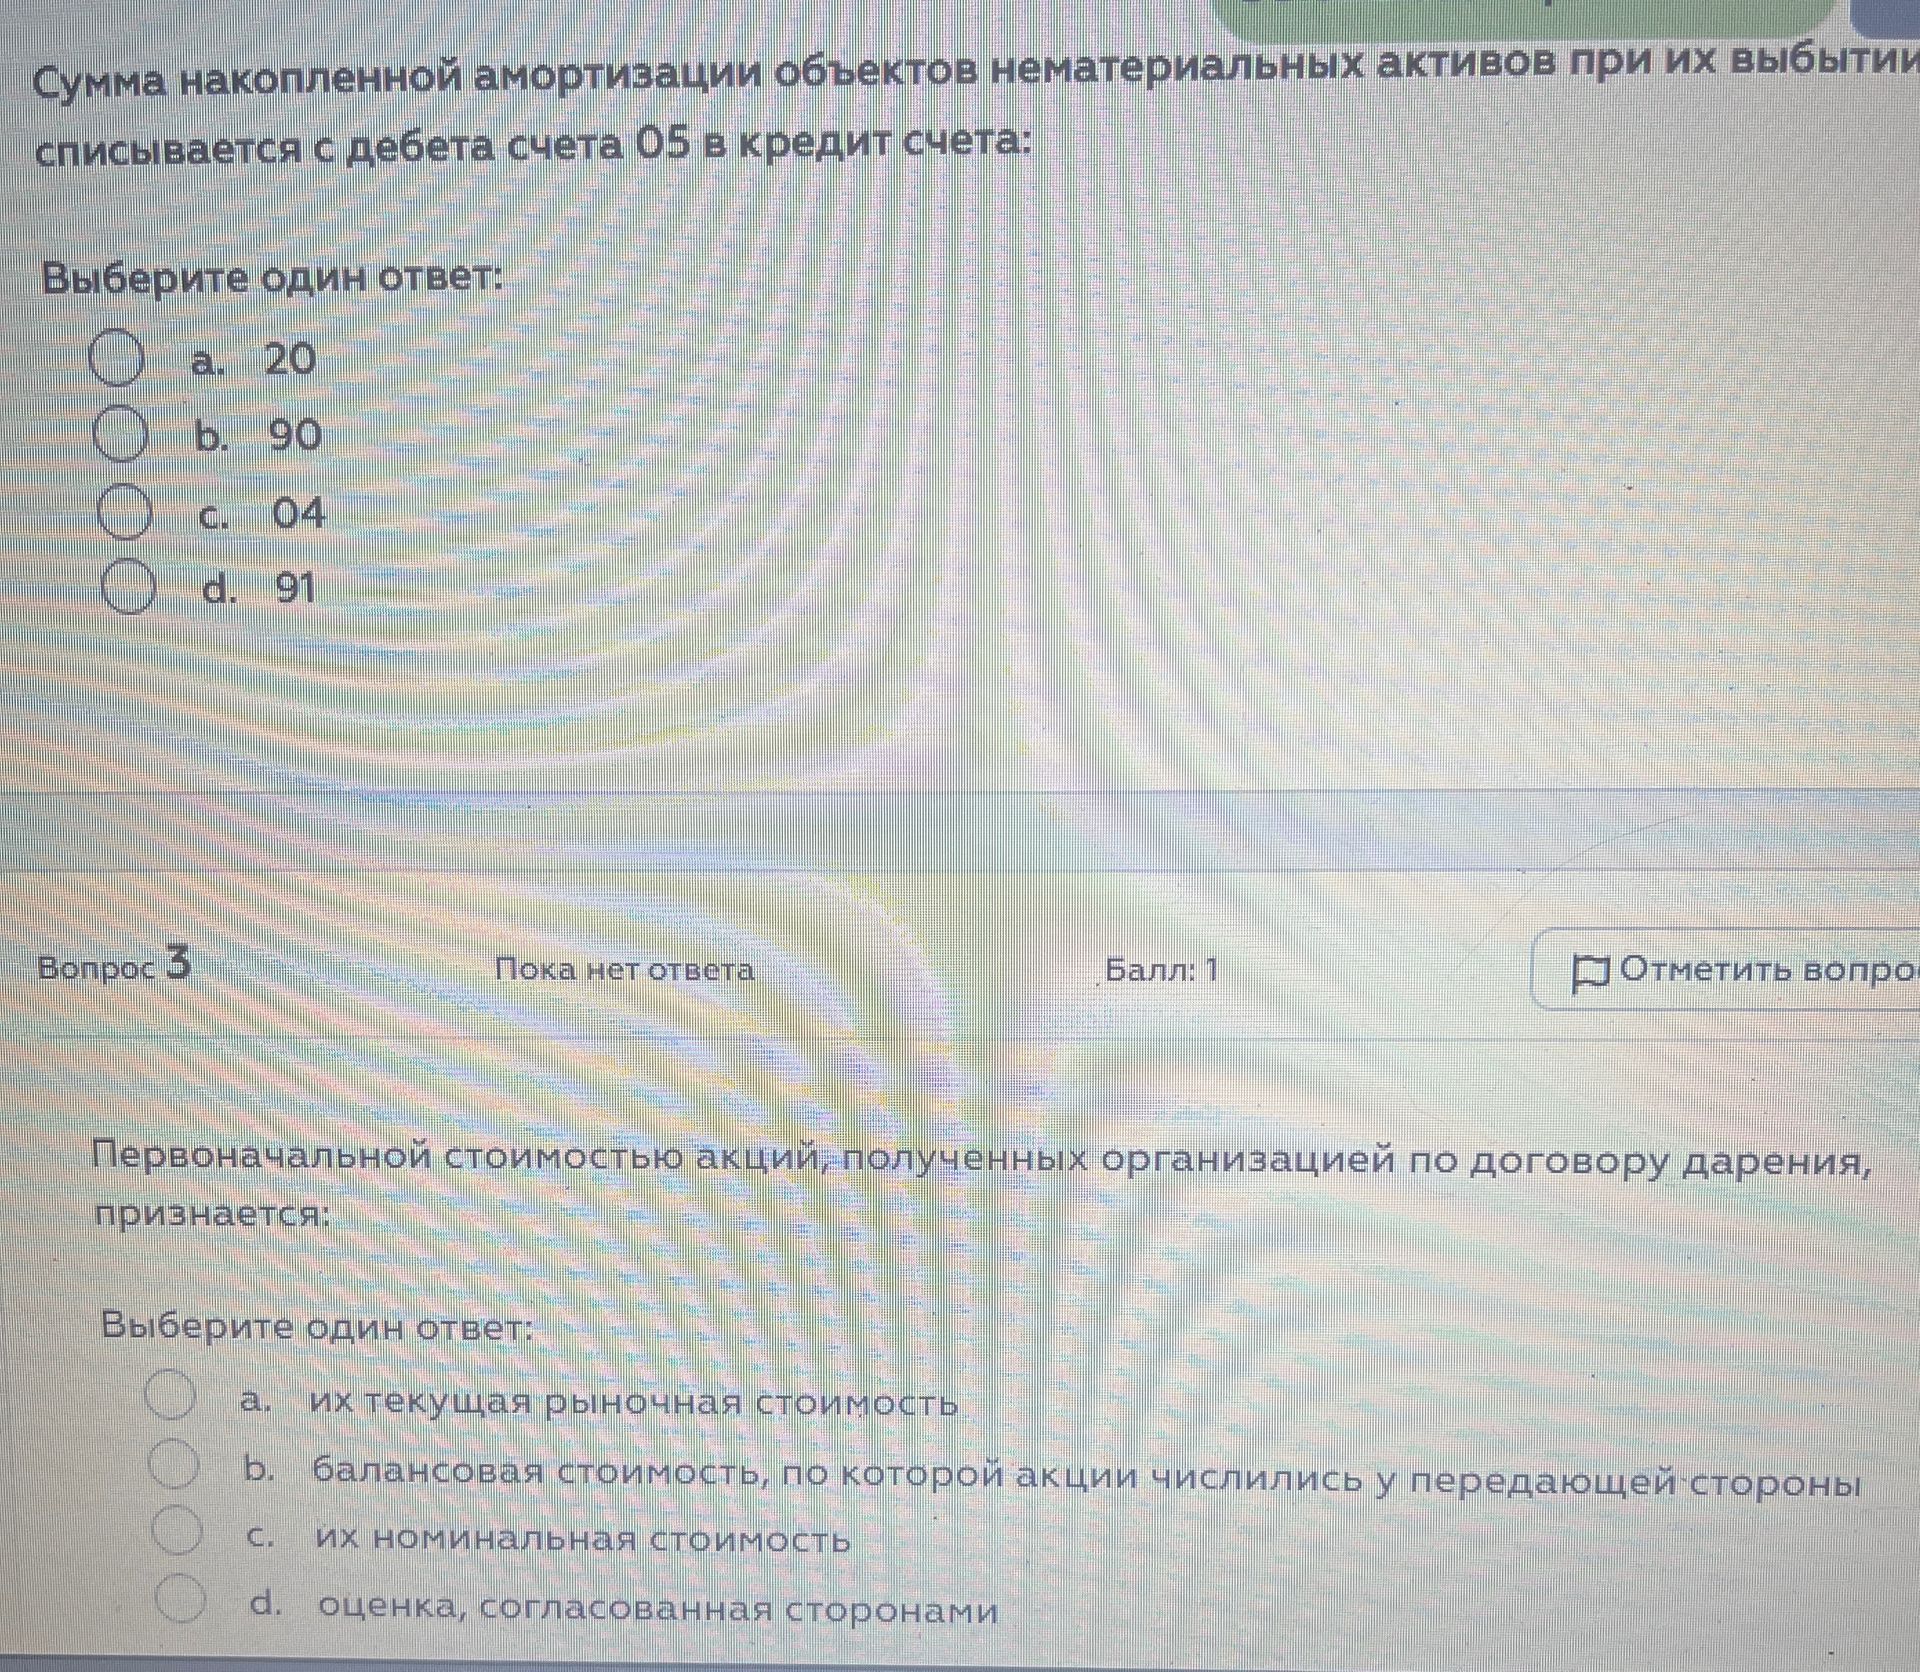
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
При выбытии нематериального актива накопленную амортизацию списывают проводкой: дебет счёта 05 — кредит счёта 04. Счёт 04 отражает первоначальную стоимость нематериального актива.
Ответ: в) 04.
При выбытии нематериального актива накопленную амортизацию списывают проводкой: дебет счёта 05 — кредит счёта 04. Счёт 04 отражает первоначальную стоимость нематериального актива.
Ответ: в) 04.
