
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
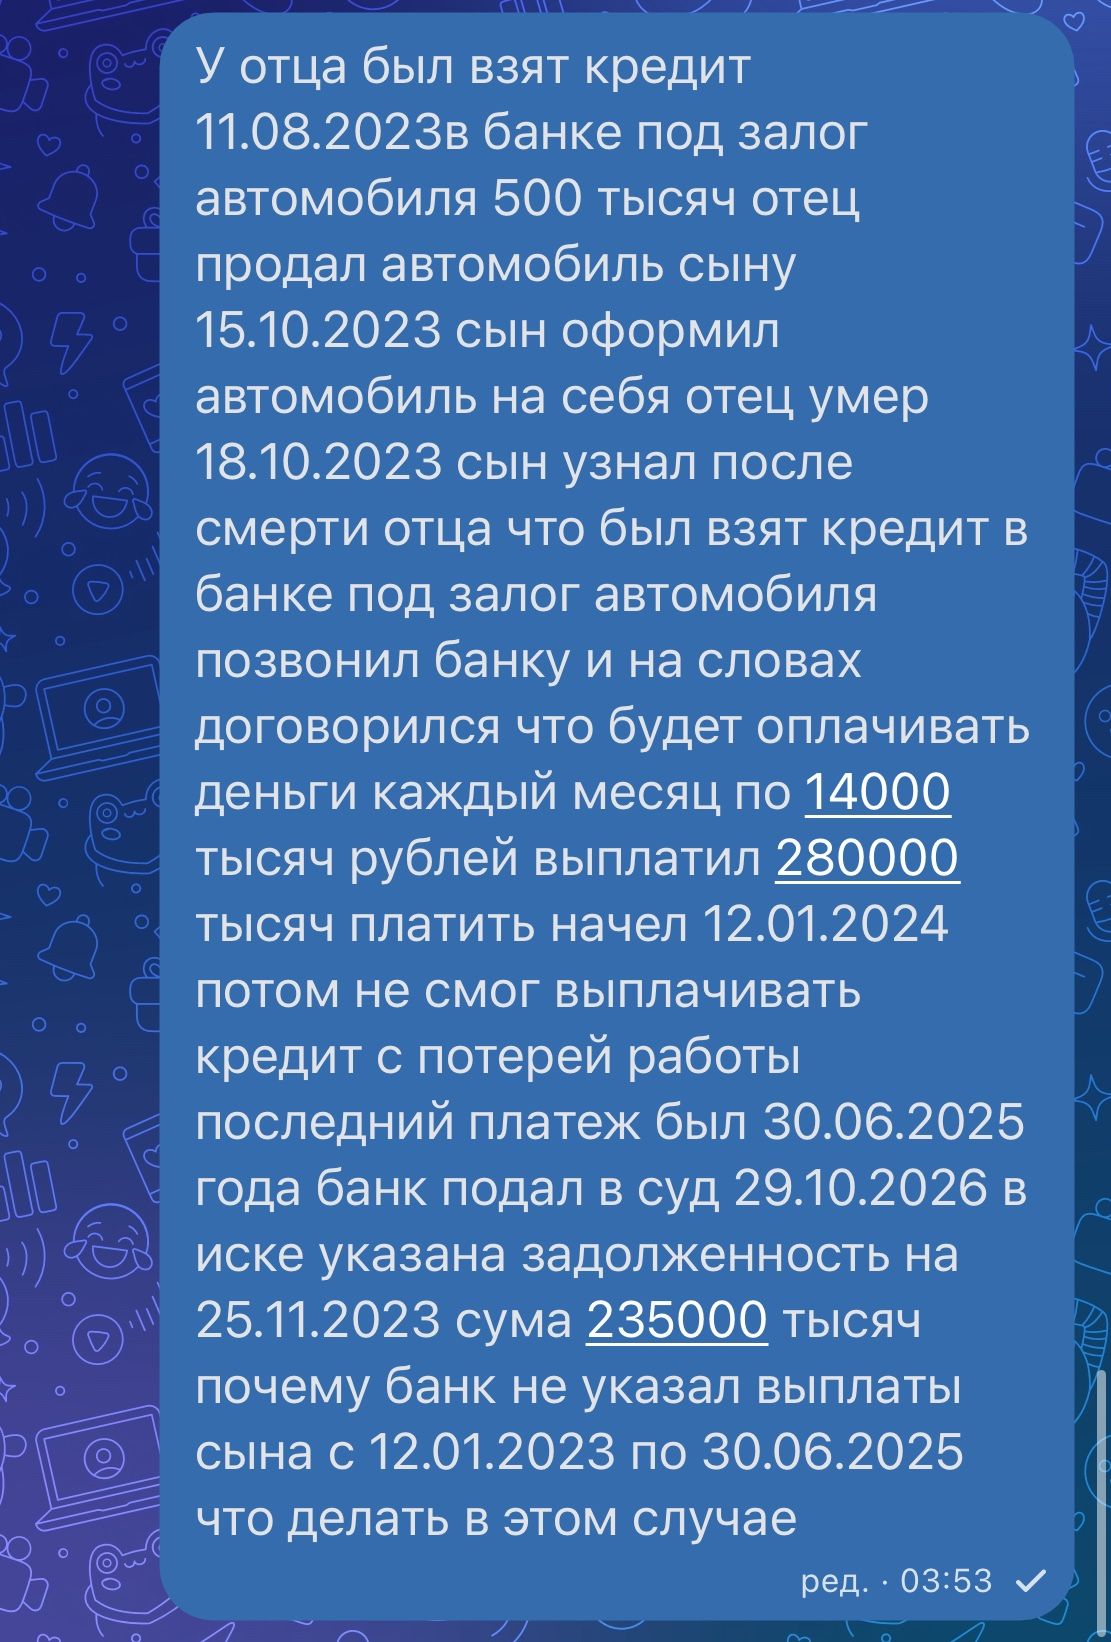
Важно: в описании, вероятно, есть опечатка: платежи начались 12.01.2024, поскольку 12.01.2023 было раньше даты заключения кредита. Кроме того, дата подачи иска 29.10.2026 является будущей относительно текущей даты; ниже приведён общий порядок действий, если даты указаны верно.
Предварительный вывод. Сам по себе телефонный разговор с банком обычно не делает сына новым заёмщиком. Для перевода долга на другое лицо, как правило, требуется соглашение с банком, оформленное надлежащим образом. Если сын не подписывал кредитный договор, дополнительное соглашение, поручительство или соглашение о переводе долга, банк должен доказать правовое основание, по которому он взыскивает задолженность именно с сына.
Если сын принял наследство после смерти отца, к нему могут перейти обязательства наследодателя, однако ответственность наследника ограничена стоимостью принятого наследства. Это не означает автоматическую обязанность выплатить любую сумму из личных средств сверх стоимости наследственного имущества.
Залог автомобиля также требует отдельного анализа. Если автомобиль был заложен, а затем продан без согласия банка, залог в ряде случаев сохраняется и после перехода автомобиля к покупателю. Банк может требовать обращения взыскания на автомобиль, но обязан подтвердить наличие залога, его условия, размер долга и соблюдение порядка взыскания. Нужно проверить, был ли залог зарегистрирован в реестре уведомлений о залоге движимого имущества и знал ли сын о нём при покупке.
Почему банк мог не включить платежи:
- банк мог не идентифицировать платежи как относящиеся к кредиту отца;
- платежи могли быть зачтены сначала в проценты, неустойку и иные расходы, а не в основной долг;
- банк мог предъявить расчёт задолженности по состоянию на 25.11.2023, то есть до начала платежей в январе 2024 года, но тогда он обязан учитывать последующие платежи при определении суммы, подлежащей взысканию;
- платежи могли быть перечислены с неправильным назначением или на иной счёт;
- банк мог ошибочно указать неполный либо устаревший расчёт.
Если действительно было 18 ежемесячных платежей по 14 000 рублей с января 2024 года по июнь 2025 года включительно, их сумма составляет 252 000 рублей. Выплата 280 000 рублей означает, что были дополнительные платежи либо иной размер отдельных платежей. Необходимо составить точную таблицу по датам, суммам и реквизитам.
Что необходимо сделать:
- Получить в суде копию иска со всеми приложениями, кредитный договор, договор залога, расчёт задолженности, документы о досрочном взыскании и доказательства уведомления ответчика.
- Собрать банковские выписки, чеки, квитанции, платёжные поручения, СМС и переписку с банком. В каждом документе должны быть видны дата, сумма, получатель, назначение платежа и номер договора либо счёта.
- Направить в банк письменное требование о предоставлении подробной выписки по кредиту и перерасчёте задолженности с учётом всех платежей на общую сумму 280 000 рублей. Отправлять требование следует способом, подтверждающим получение.
- Подать в суд письменные возражения на иск. В них указать, что платежи произведены, приложить подтверждения и потребовать исключить их из взыскиваемой суммы либо произвести новый расчёт.
- Потребовать от банка доказать, что сын является заёмщиком, поручителем или надлежащим наследником, отвечающим по обязательству. Если сын не принимал наследство, это также следует прямо указать и подтвердить документами нотариуса.
- Проверить стоимость наследства и автомобиля на дату открытия наследства. При наличии наследственной ответственности заявить, что взыскание возможно только в пределах стоимости принятого наследства.
- Проверить срок исковой давности по каждому просроченному платежу. По общему правилу срок составляет три года, но его исчисление зависит от графика платежей, требования банка о досрочном возврате, признания долга и других обстоятельств. О пропуске срока нужно заявить в суде отдельно: суд обычно не применяет исковую давность по собственной инициативе.
- Если автомобиль был продан до смерти отца, представить договор купли-продажи, подтверждение оплаты и документы о регистрации. Однако регистрация автомобиля сама по себе не доказывает отсутствие залога и не прекращает права банка автоматически.
Пример формулировки возражений:
«С расчётом задолженности не согласен. В период с 12.01.2024 по 30.06.2025 мной в адрес банка перечислено всего 280 000 рублей, что подтверждается приложенными платёжными документами. Указанные суммы в расчёте истца не отражены. Прошу истребовать у истца полную выписку по кредитному счёту, назначить проверку расчёта задолженности, учесть произведённые платежи и отказать во взыскании неподтверждённой суммы. Также прошу истца доказать наличие у меня статуса заёмщика, поручителя либо наследника, отвечающего по обязательству, а при наличии наследственной ответственности ограничить её стоимостью принятого наследства».
Если дело рассматривается в приказном порядке, после получения судебного приказа обычно необходимо своевременно направить возражения относительно его исполнения; точный срок указывается в полученном документе. Если уже подан иск, возражения нужно направить до заседания и явиться в суд. При значительной сумме долга, споре о наследстве или залоге желательно обратиться к юристу с копиями иска, кредитного договора и всех платёжных документов.
Ответ: банк обязан обосновать расчёт и учесть подтверждённые платежи. Сыну нужно немедленно получить материалы дела, представить доказательства выплат, потребовать перерасчёт, оспорить свой статус должника и при необходимости заявить об ограничении наследственной ответственности и пропуске исковой давности.
