
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
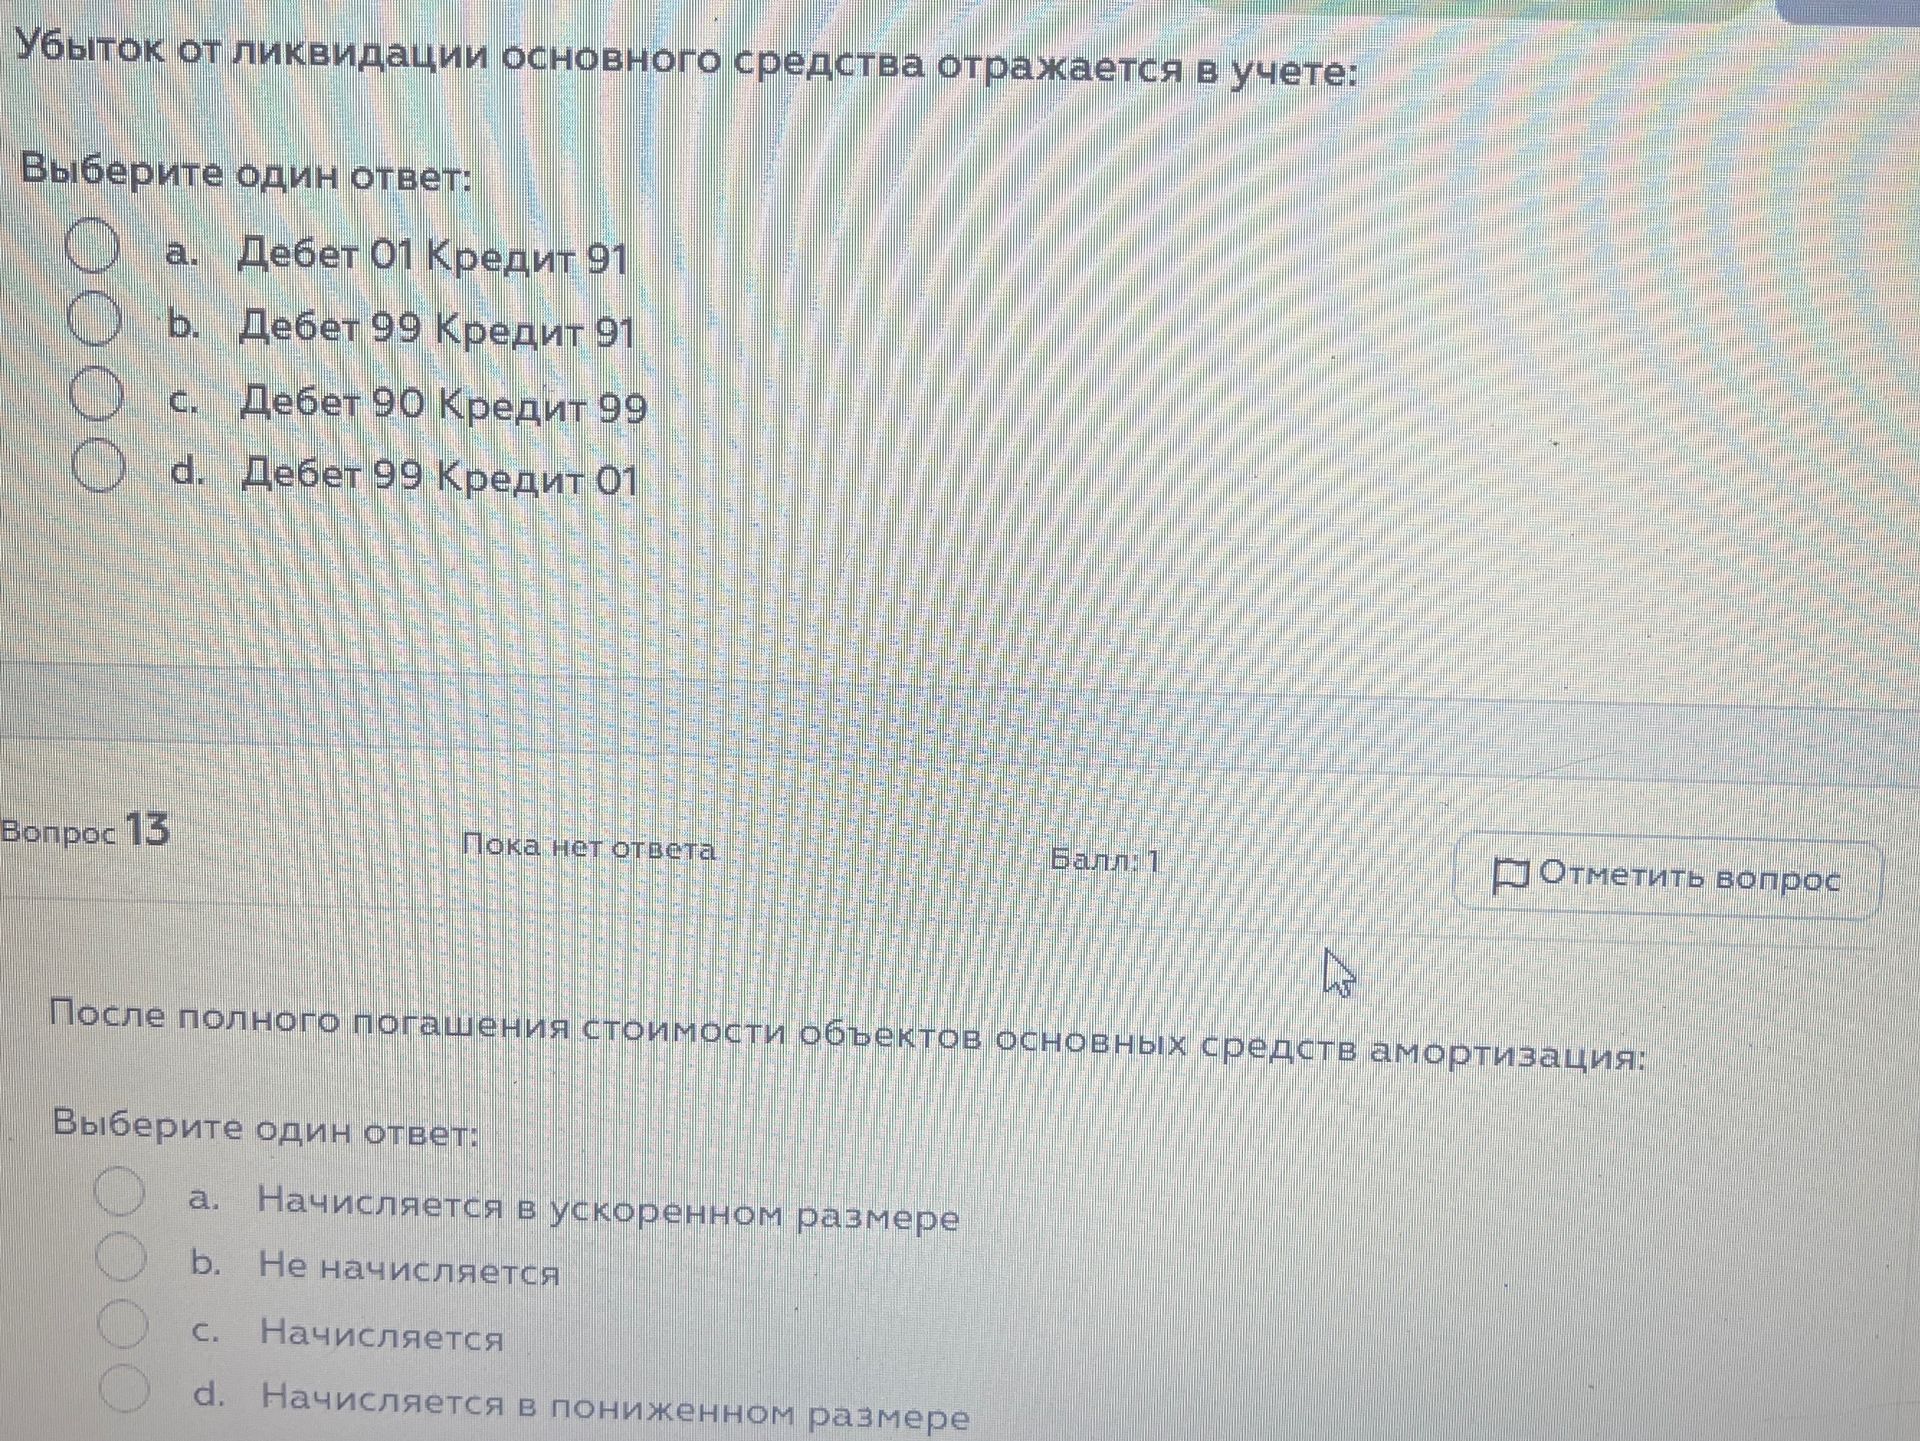
При ликвидации основного средства его остаточная стоимость списывается на прочие расходы: дебет счёта 91 «Прочие доходы и расходы», кредит счёта 01 «Основные средства».
Ответ: d. Дебет 91 Кредит 01.
При ликвидации основного средства его остаточная стоимость списывается на прочие расходы: дебет счёта 91 «Прочие доходы и расходы», кредит счёта 01 «Основные средства».
Ответ: d. Дебет 91 Кредит 01.
