
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
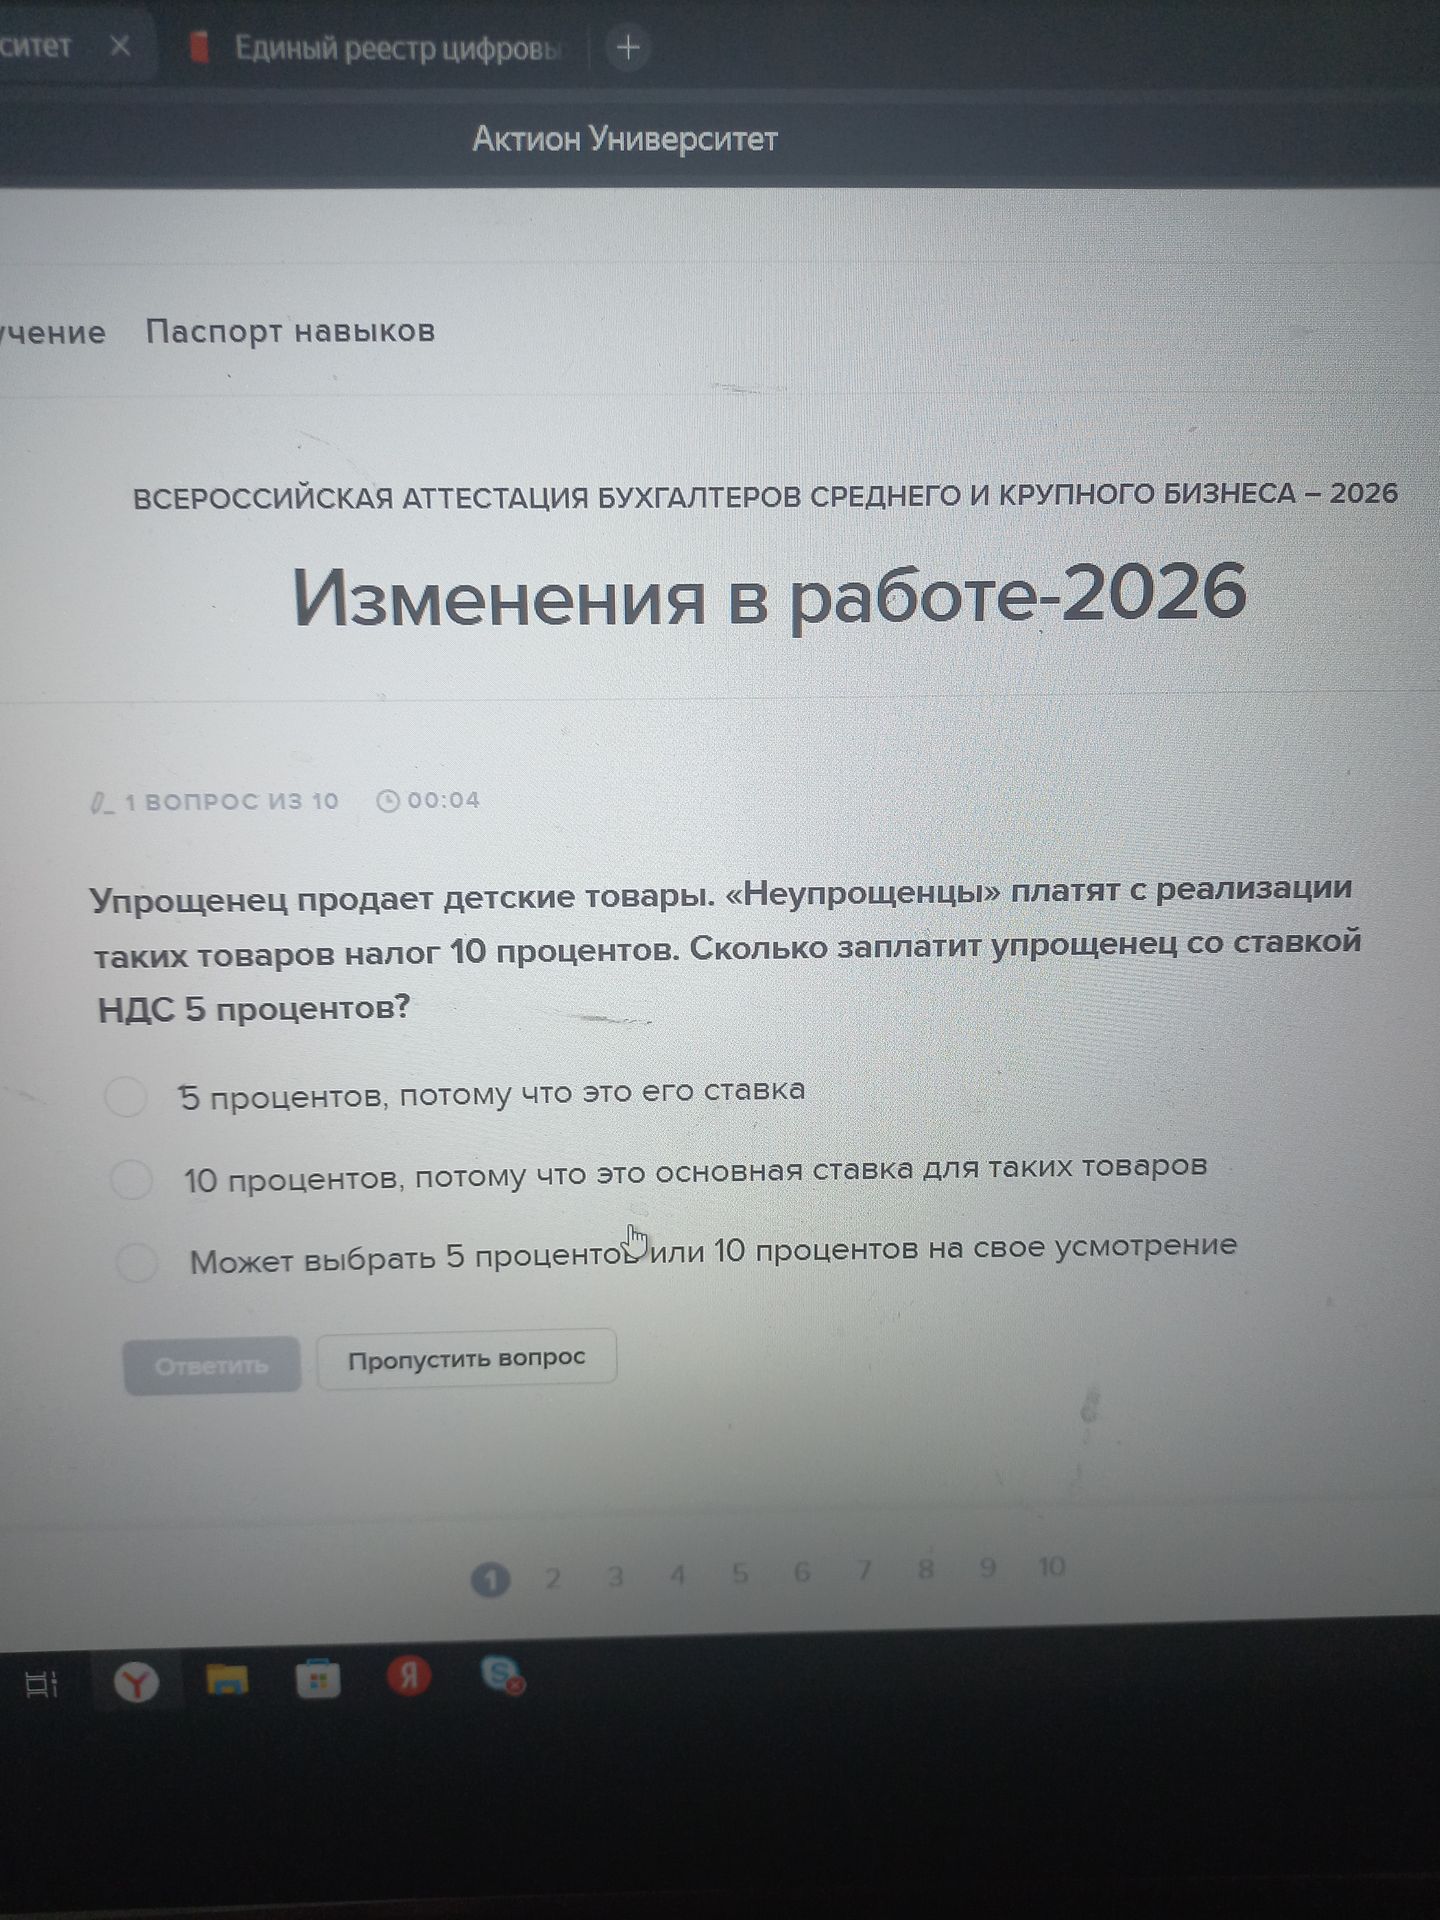
Ответ:
Упрощенец, выбравший специальную ставку НДС 5%, применяет её к облагаемой реализации, в том числе детских товаров. Пониженная ставка 10% для отдельных товаров к нему не применяется, если он использует ставку 5%.
Ответ: вариант 1 — 5 процентов.
