
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
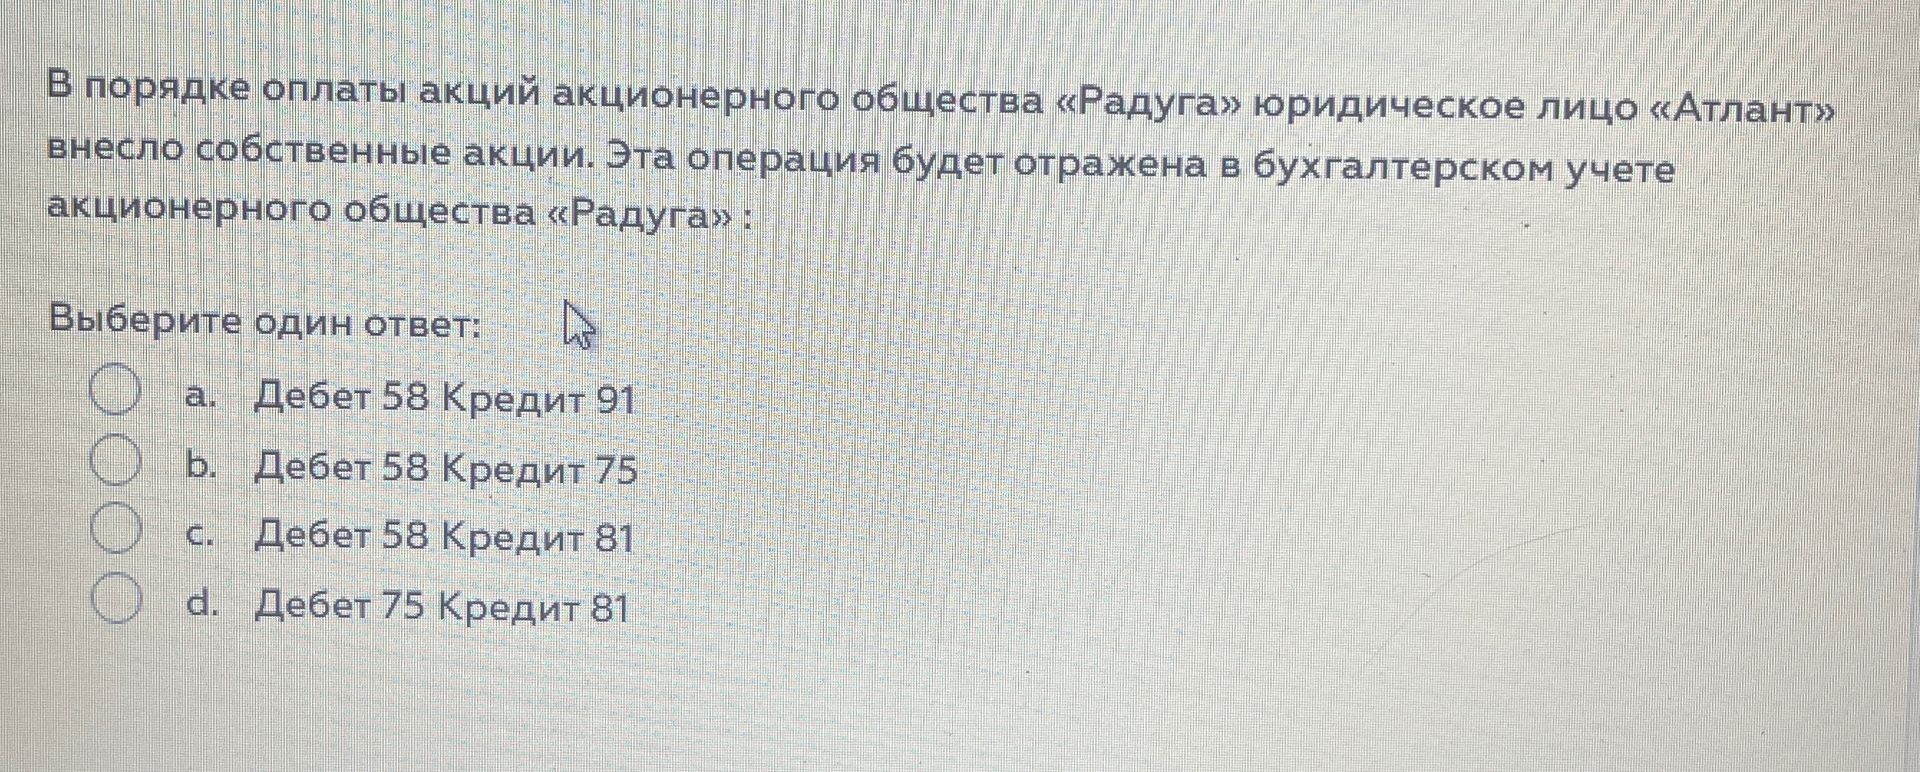
Ответ:
Полученные акции являются финансовыми вложениями АО «Радуга», поэтому они отражаются по дебету счёта 58 «Финансовые вложения». Задолженность учредителя по оплате акций отражается по кредиту счёта 75 «Расчёты с учредителями».
Ответ: b) Дебет 58 — Кредит 75.
