
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
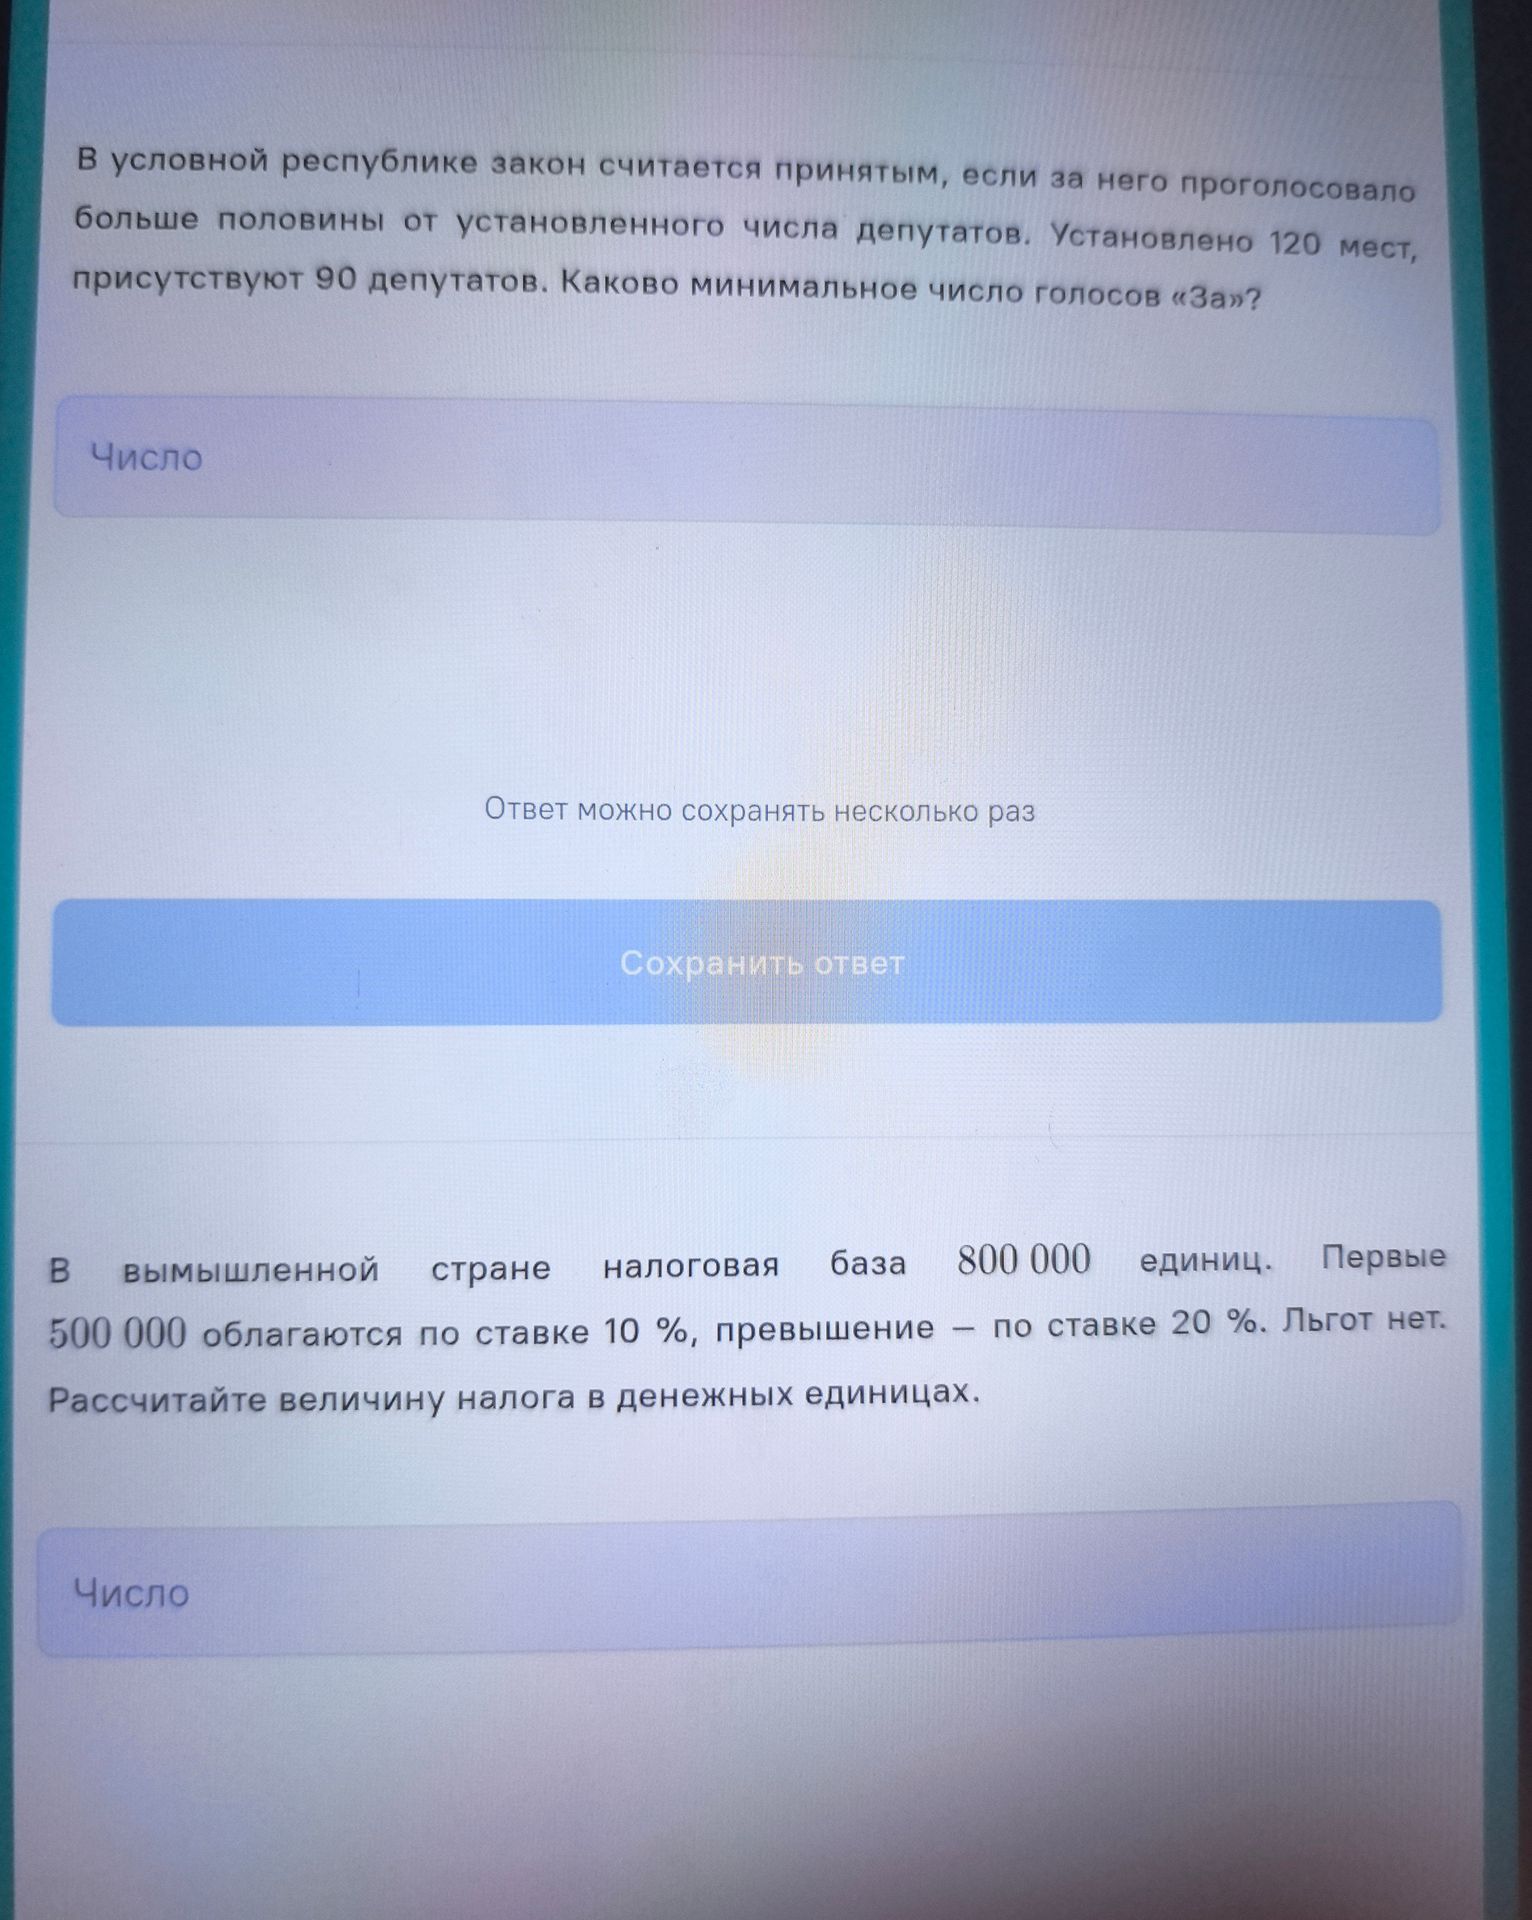
Первые 500 000 единиц облагаются по ставке 10 %: 500 000 · 0,10 = 50 000.
Оставшаяся часть базы: 800 000 − 500 000 = 300 000 единиц. Налог на неё: 300 000 · 0,20 = 60 000.
Общий налог: 50 000 + 60 000 = 110 000 денежных единиц.
Ответ: 110 000 денежных единиц.
Первые 500 000 единиц облагаются по ставке 10 %: 500 000 · 0,10 = 50 000.
Оставшаяся часть базы: 800 000 − 500 000 = 300 000 единиц. Налог на неё: 300 000 · 0,20 = 60 000.
Общий налог: 50 000 + 60 000 = 110 000 денежных единиц.
Ответ: 110 000 денежных единиц.
