
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
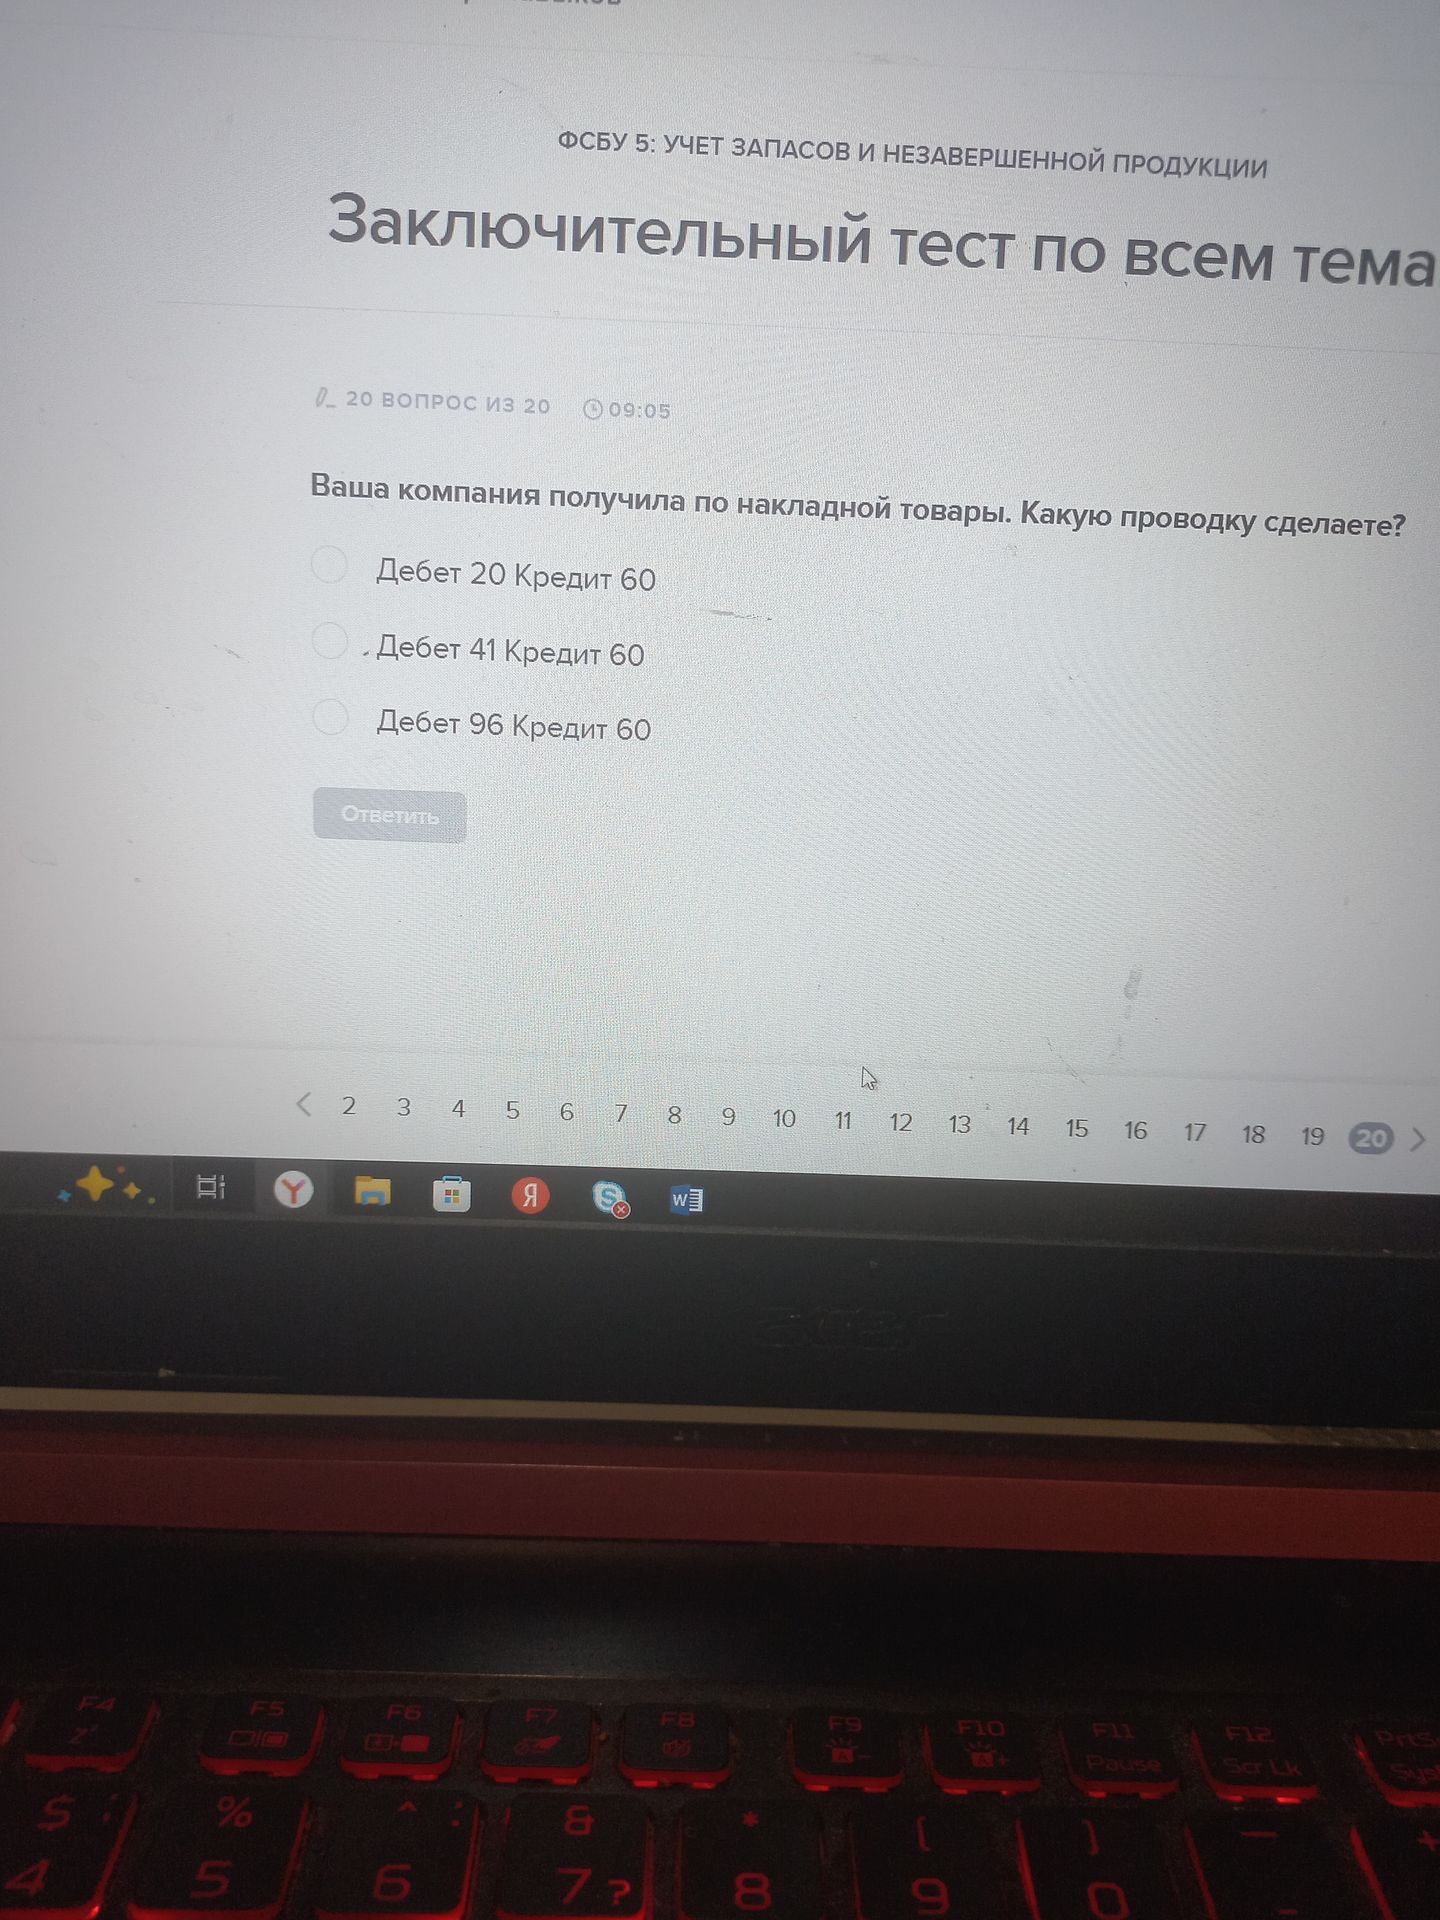
Товары, полученные от поставщика, принимают к учёту на счёт 41 «Товары», а задолженность перед поставщиком отражают по кредиту счёта 60 «Расчёты с поставщиками и подрядчиками».
Ответ: Дебет 41 — Кредит 60.
Товары, полученные от поставщика, принимают к учёту на счёт 41 «Товары», а задолженность перед поставщиком отражают по кредиту счёта 60 «Расчёты с поставщиками и подрядчиками».
Ответ: Дебет 41 — Кредит 60.
