
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
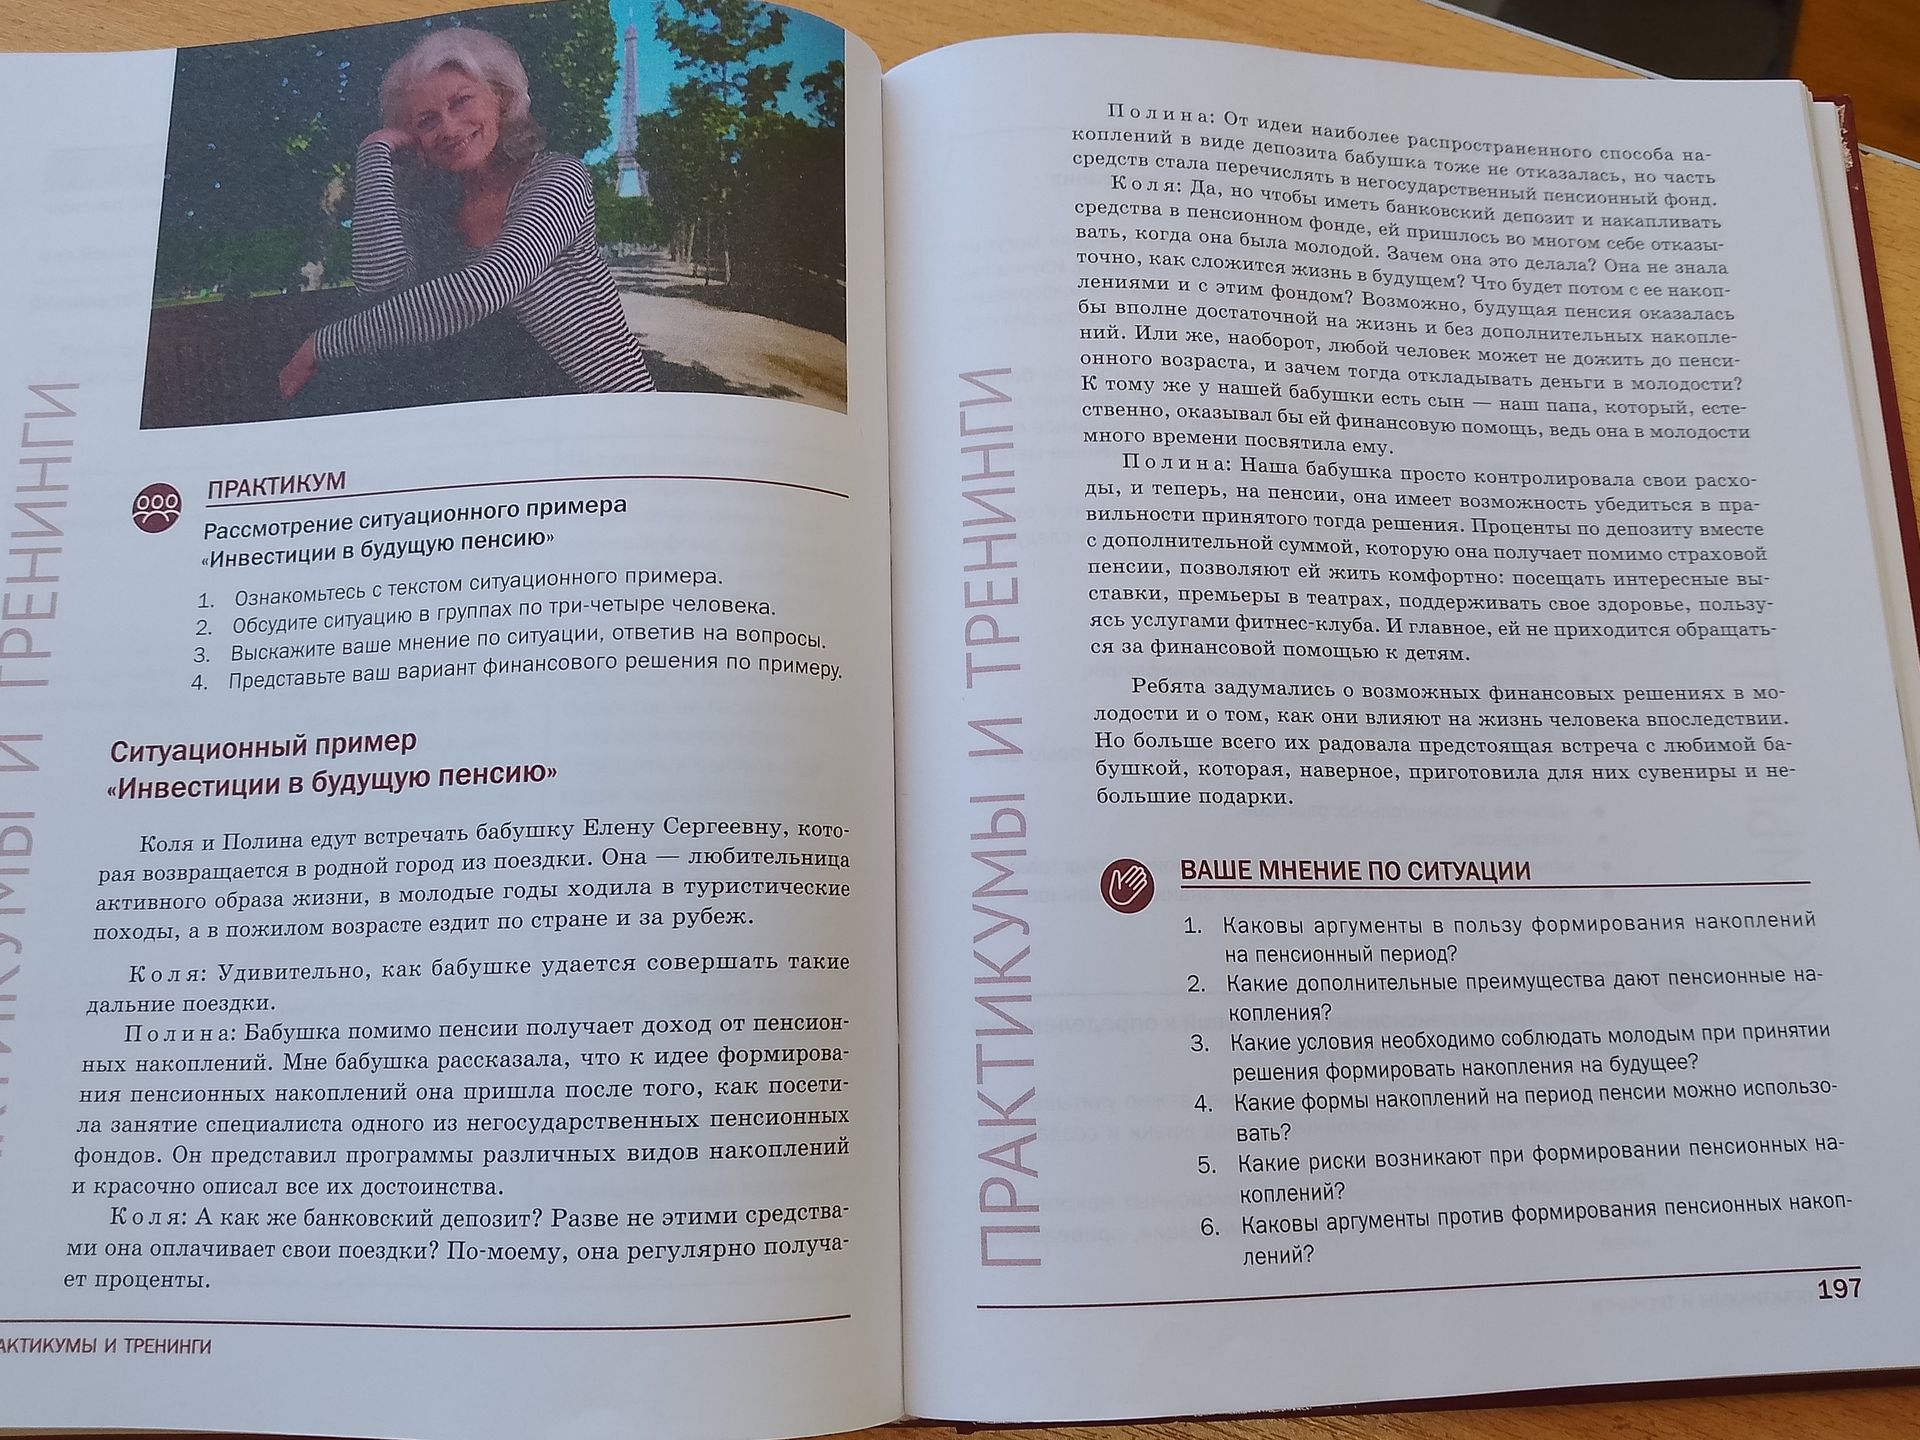
- Аргументы в пользу накоплений. Они могут дополнить государственную пенсию, помочь сохранить привычный уровень жизни и снизить зависимость от помощи родственников. Начать заранее бывает удобнее: посильные регулярные взносы дают больше времени для накопления.
- Дополнительные преимущества. Накопления могут обеспечить финансовую самостоятельность, возможность оплачивать лечение, отдых и другие важные расходы. У некоторых программ предусмотрены выплаты по установленным условиям; конкретные права зависят от договора и действующих правил.
- Условия принятия решения. Нужно соотнести взносы с доходами и расходами, сначала предусмотреть резерв на непредвиденные ситуации и не использовать для накоплений деньги, необходимые на ближайшие цели. Следует сравнить комиссии, условия пополнения и снятия, сроки и порядок выплат, возможные риски и предусмотренные законом гарантии. Полезно регулярно проверять, соответствует ли выбранный способ цели.
- Возможные формы. Банковские вклады и счета, индивидуальные инвестиционные инструменты, а также долгосрочные пенсионные программы, доступные на соответствующих условиях. Они различаются доходностью, риском, сроком и доступностью денег; условия нужно проверять перед оформлением.
- Риски. Доход может оказаться ниже ожидаемого; инфляция снижает покупательную способность денег; возможны комиссии, ограничения на досрочное получение средств и изменение условий программ. Кроме того, жизненные обстоятельства могут измениться, а выбранный продукт может не соответствовать сроку или целям вкладчика.
- Аргументы против накоплений. Если откладывать чрезмерную сумму, может не хватать денег на текущие необходимые расходы и резерв. Долгосрочные средства иногда трудно получить досрочно без потерь, а будущая доходность и личные обстоятельства не всегда предсказуемы. Поэтому разумный ответ — не отказаться от планирования, а выбирать посильный размер взносов и подходящую форму с учётом рисков.
- Аргументы в пользу накоплений. Они могут дополнить государственную пенсию, помочь сохранить привычный уровень жизни и снизить зависимость от помощи родственников. Начать заранее бывает удобнее: посильные регулярные взносы дают больше времени для накопления.
- Дополнительные преимущества. Накопления могут обеспечить финансовую самостоятельность, возможность оплачивать лечение, отдых и другие важные расходы. У некоторых программ предусмотрены выплаты по установленным условиям; конкретные права зависят от договора и действующих правил.
- Условия принятия решения. Нужно соотнести взносы с доходами и расходами, сначала предусмотреть резерв на непредвиденные ситуации и не использовать для накоплений деньги, необходимые на ближайшие цели. Следует сравнить комиссии, условия пополнения и снятия, сроки и порядок выплат, возможные риски и предусмотренные законом гарантии. Полезно регулярно проверять, соответствует ли выбранный способ цели.
- Возможные формы. Банковские вклады и счета, индивидуальные инвестиционные инструменты, а также долгосрочные пенсионные программы, доступные на соответствующих условиях. Они различаются доходностью, риском, сроком и доступностью денег; условия нужно проверять перед оформлением.
- Риски. Доход может оказаться ниже ожидаемого; инфляция снижает покупательную способность денег; возможны комиссии, ограничения на досрочное получение средств и изменение условий программ. Кроме того, жизненные обстоятельства могут измениться, а выбранный продукт может не соответствовать сроку или целям вкладчика.
- Аргументы против накоплений. Если откладывать чрезмерную сумму, может не хватать денег на текущие необходимые расходы и резерв. Долгосрочные средства иногда трудно получить досрочно без потерь, а будущая доходность и личные обстоятельства не всегда предсказуемы. Поэтому разумный ответ — не отказаться от планирования, а выбирать посильный размер взносов и подходящую форму с учётом рисков.
