
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
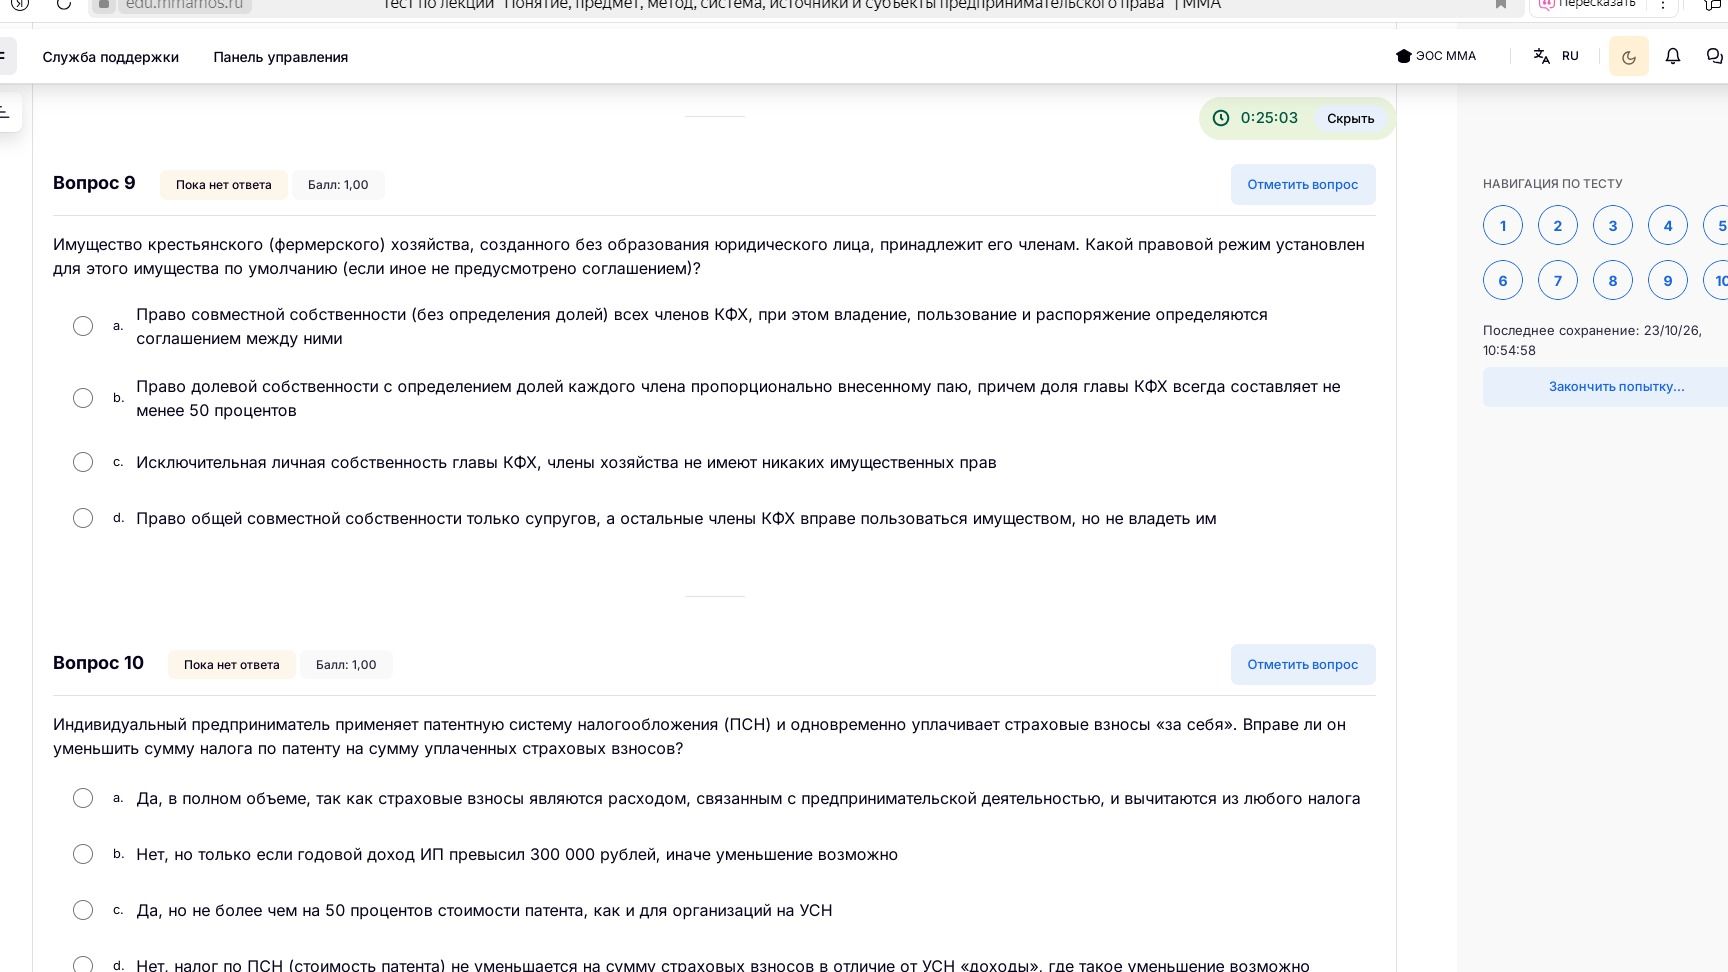
Да. ИП вправе уменьшить налог по ПСН на уплаченные страховые взносы за себя. Если у предпринимателя нет работников, налог можно уменьшить вплоть до нуля; ограничение в 50% применяется, когда у ИП есть работники, выплаты которым учитываются при уменьшении налога.
Из предложенных вариантов наиболее близок a, но приведённое в нём обоснование неверно: взносы уменьшают налог по ПСН не потому, что вычитаются из любого налога как расходы, а на основании специального правила Налогового кодекса РФ.
Ответ: да; при отсутствии работников налог по патенту можно уменьшить на взносы за себя вплоть до нуля.
Да. ИП вправе уменьшить налог по ПСН на уплаченные страховые взносы за себя. Если у предпринимателя нет работников, налог можно уменьшить вплоть до нуля; ограничение в 50% применяется, когда у ИП есть работники, выплаты которым учитываются при уменьшении налога.
Из предложенных вариантов наиболее близок a, но приведённое в нём обоснование неверно: взносы уменьшают налог по ПСН не потому, что вычитаются из любого налога как расходы, а на основании специального правила Налогового кодекса РФ.
Ответ: да; при отсутствии работников налог по патенту можно уменьшить на взносы за себя вплоть до нуля.
