
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
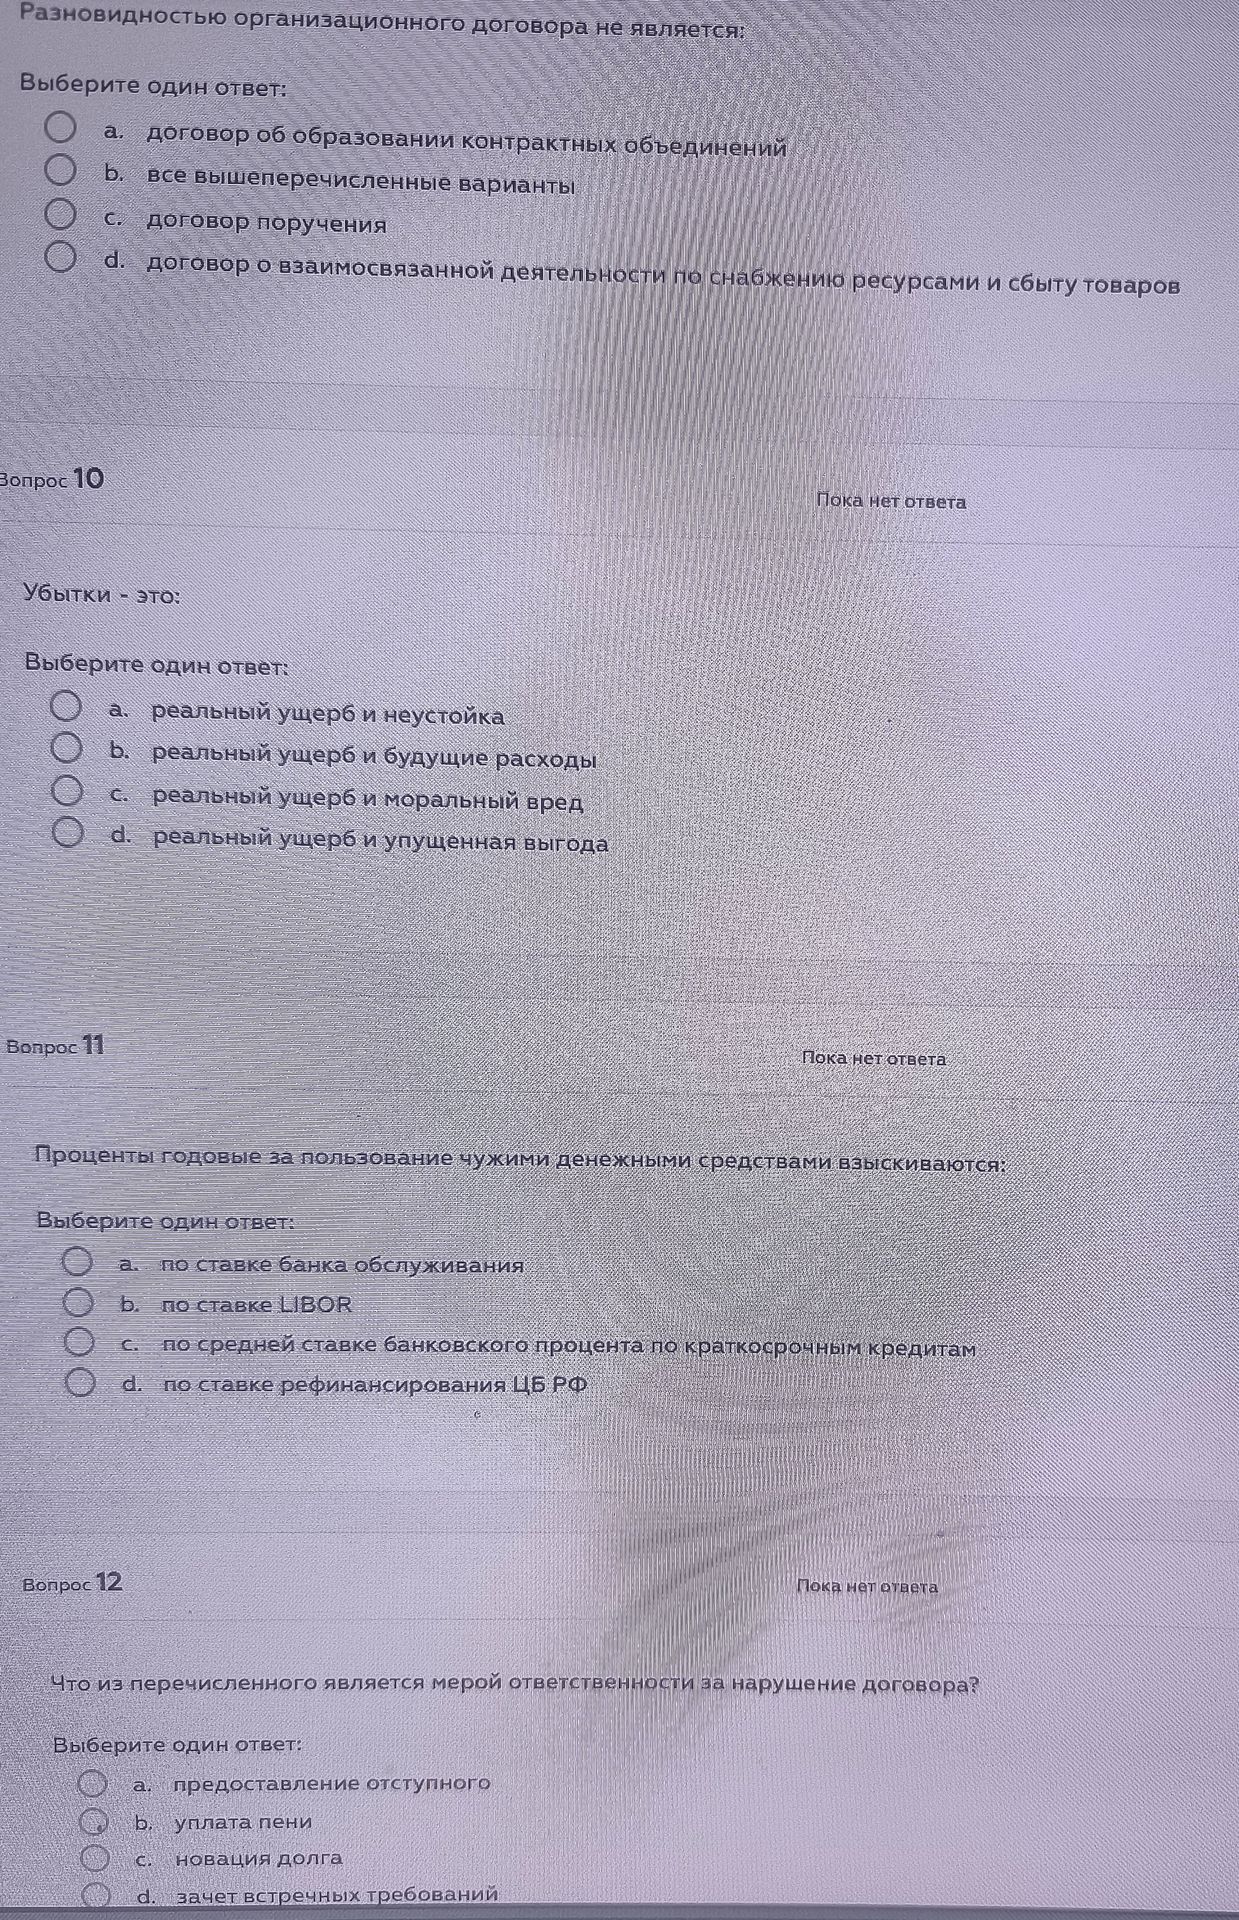
По статье 15 ГК РФ убытки включают реальный ущерб и упущенную выгоду. Будущие расходы могут учитываться в составе реального ущерба, но отдельным вторым элементом определения является именно упущенная выгода.
Ответ: d. реальный ущерб и упущенная выгода.
По статье 15 ГК РФ убытки включают реальный ущерб и упущенную выгоду. Будущие расходы могут учитываться в составе реального ущерба, но отдельным вторым элементом определения является именно упущенная выгода.
Ответ: d. реальный ущерб и упущенная выгода.
