
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
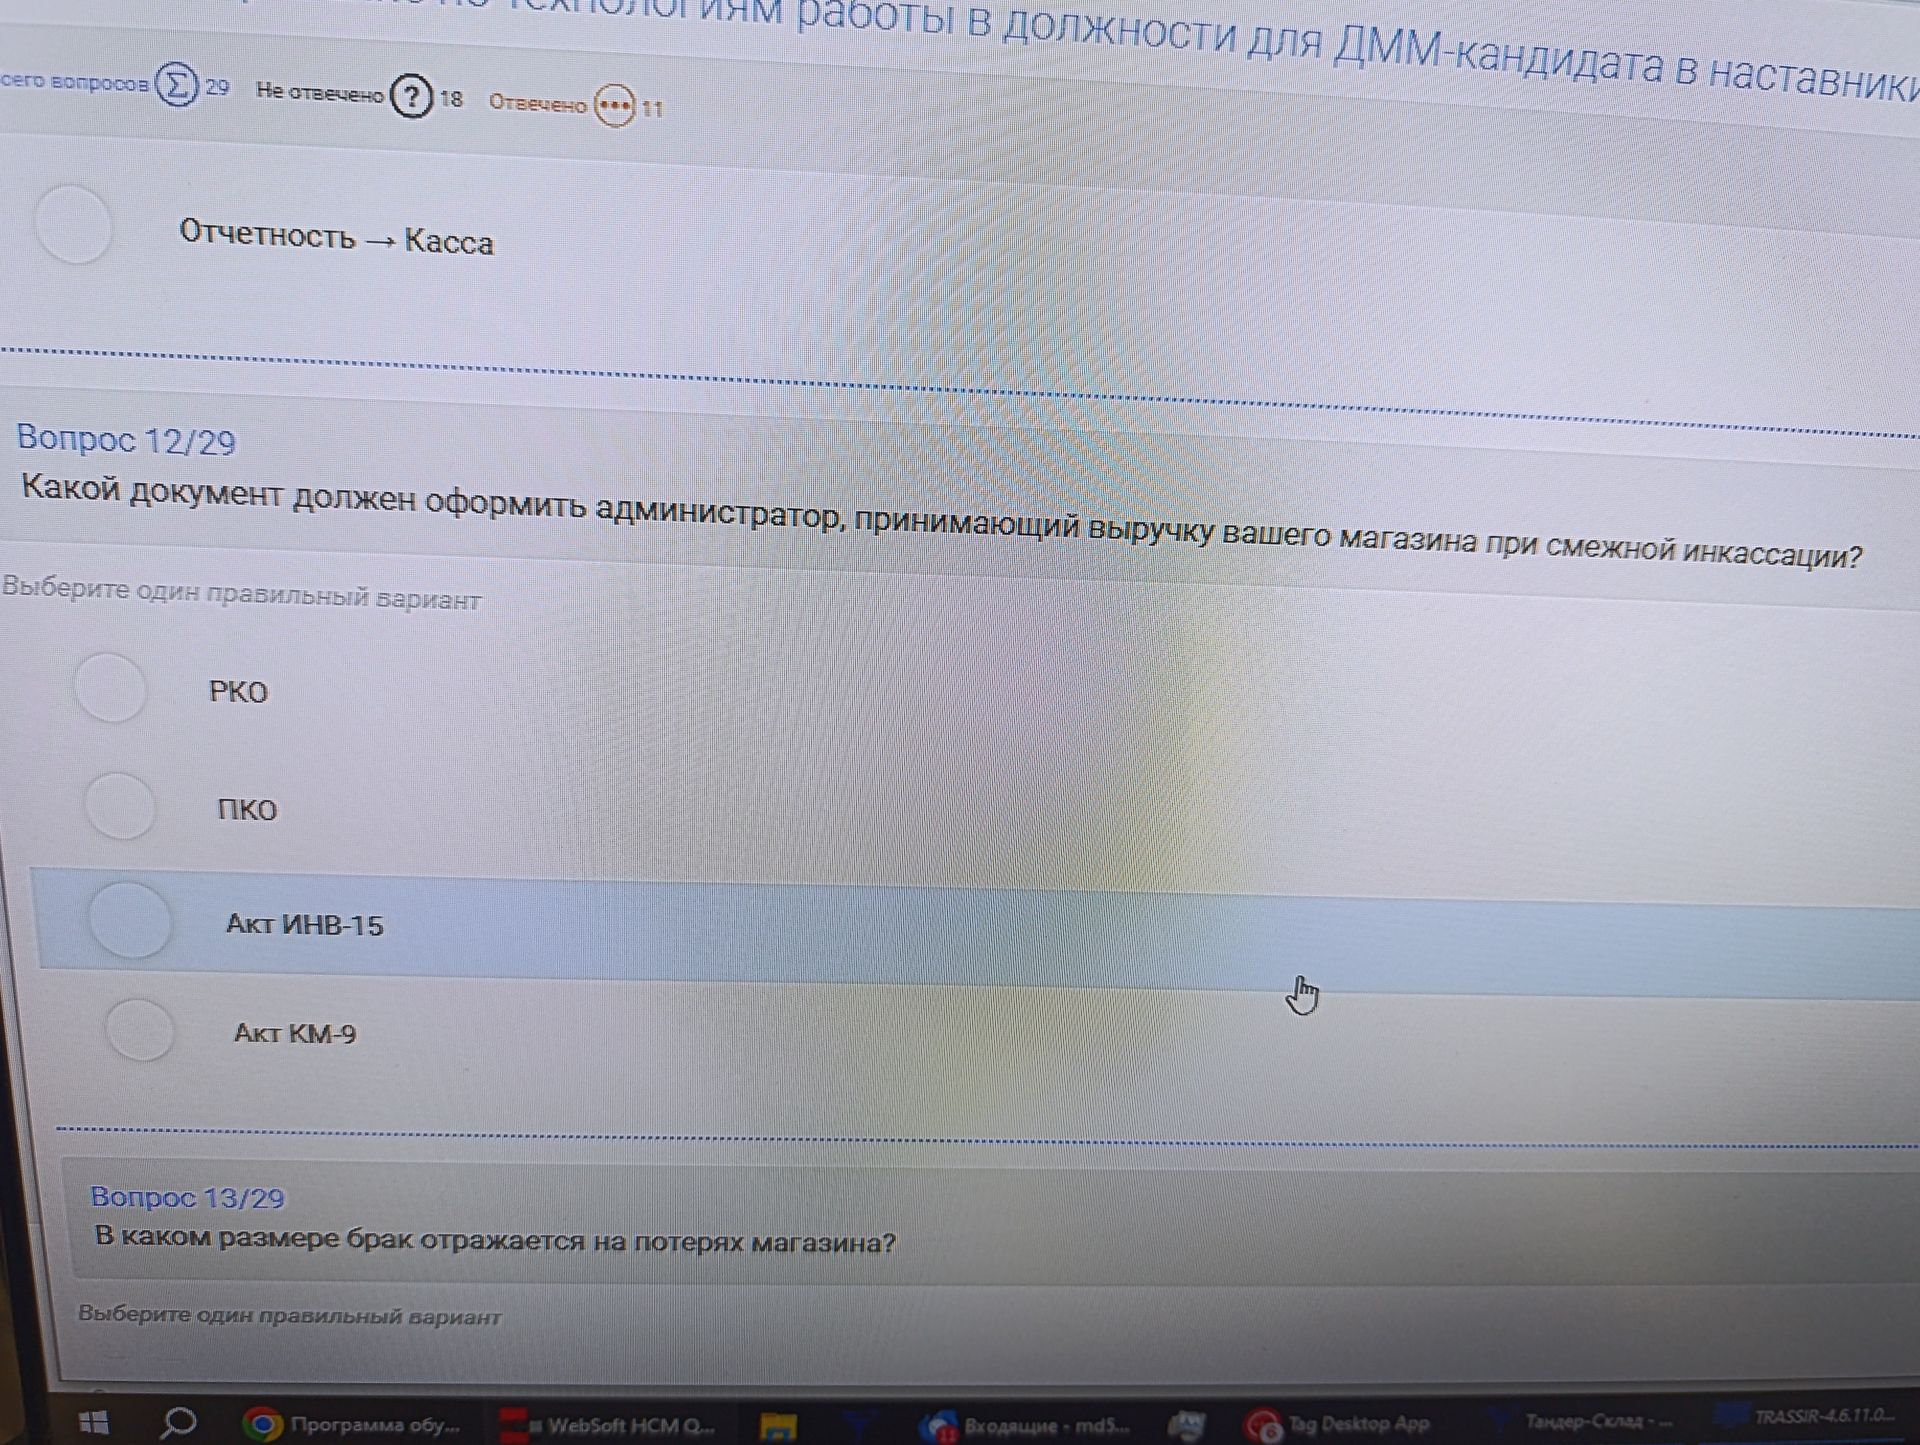
Ответ:
При приёме выручки оформляется приходный кассовый ордер (ПКО): он подтверждает поступление наличных в кассу. РКО предназначен для выдачи наличных, а акт ИНВ-15 — для отражения результатов инвентаризации.
Ответ: ПКО.
При приёме выручки оформляется приходный кассовый ордер (ПКО): он подтверждает поступление наличных в кассу. РКО предназначен для выдачи наличных, а акт ИНВ-15 — для отражения результатов инвентаризации.
Ответ: ПКО.
