
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
Табачные изделия с истекшим сроком годности списывают как товар, подлежащий утилизации, а не как непроданный товар.
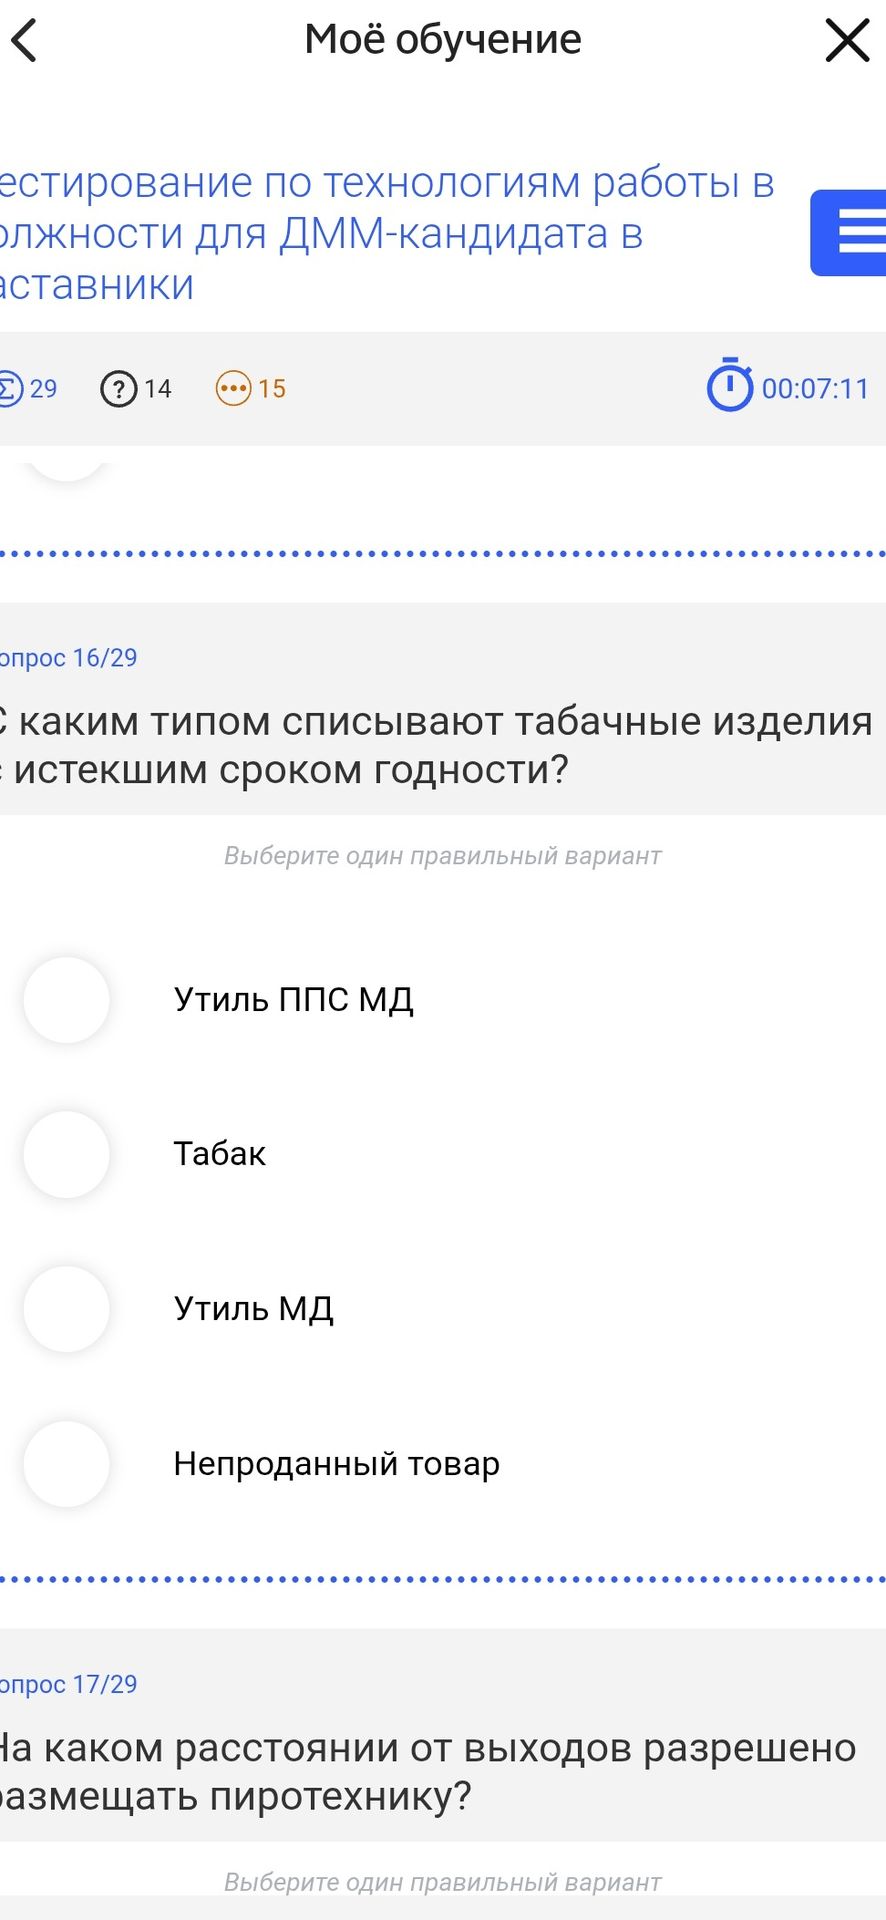
Ответ: «Утиль МД».
Табачные изделия с истекшим сроком годности списывают как товар, подлежащий утилизации, а не как непроданный товар.
Ответ: «Утиль МД».
