
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
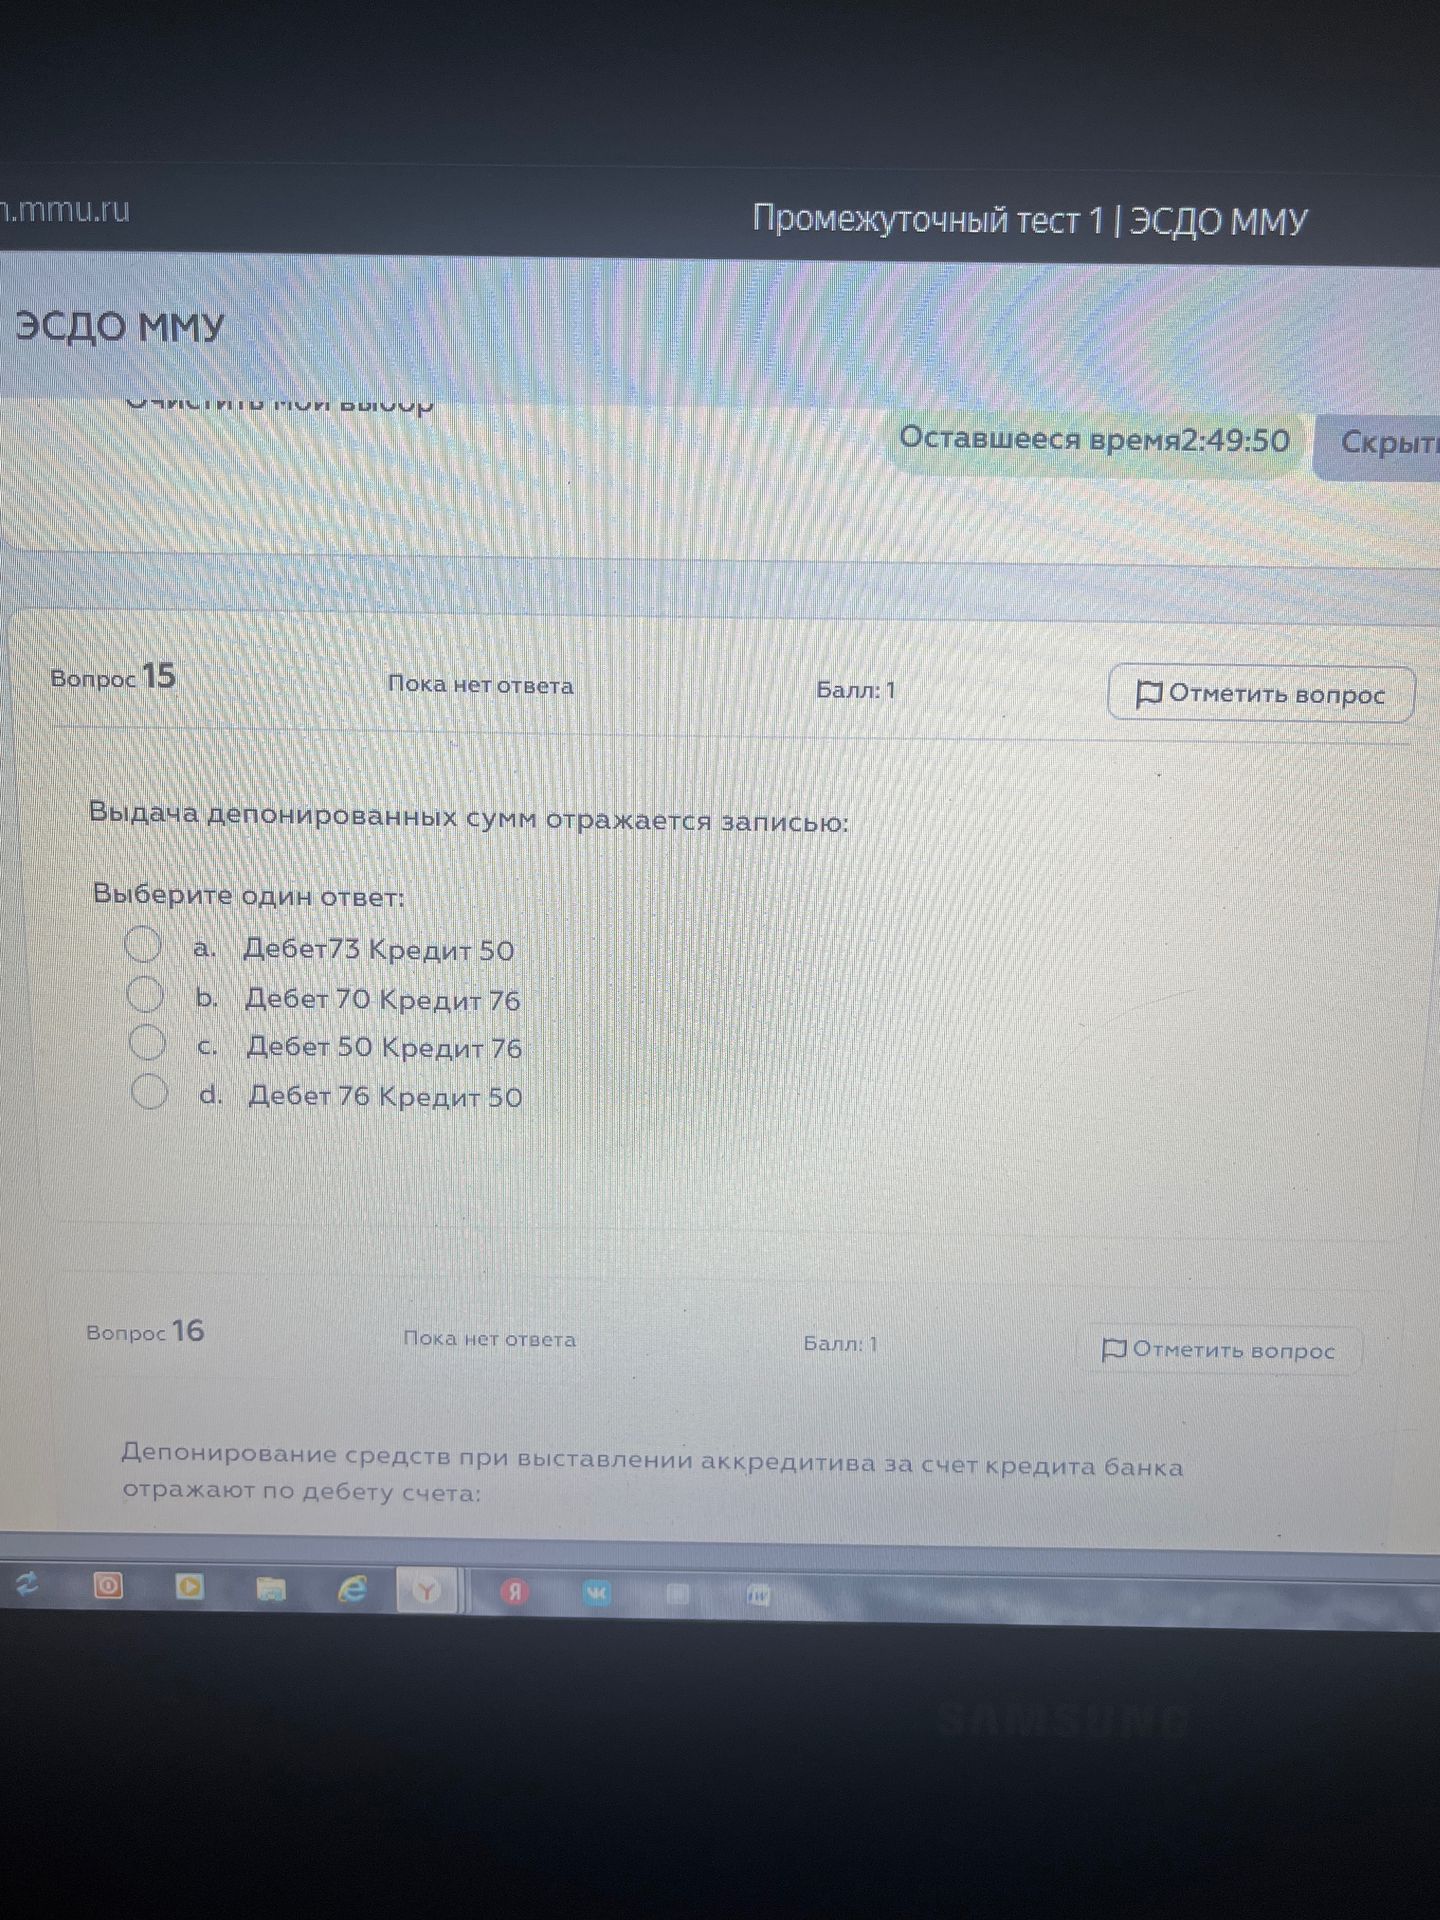
Средства, перечисленные в аккредитив, учитываются на счёте 55 «Специальные счета в банках», субсчёте «Аккредитивы». Поэтому запись по дебету производится по счёту 55.
Ответ: счёт 55 «Специальные счета в банках».
Средства, перечисленные в аккредитив, учитываются на счёте 55 «Специальные счета в банках», субсчёте «Аккредитивы». Поэтому запись по дебету производится по счёту 55.
Ответ: счёт 55 «Специальные счета в банках».
