
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
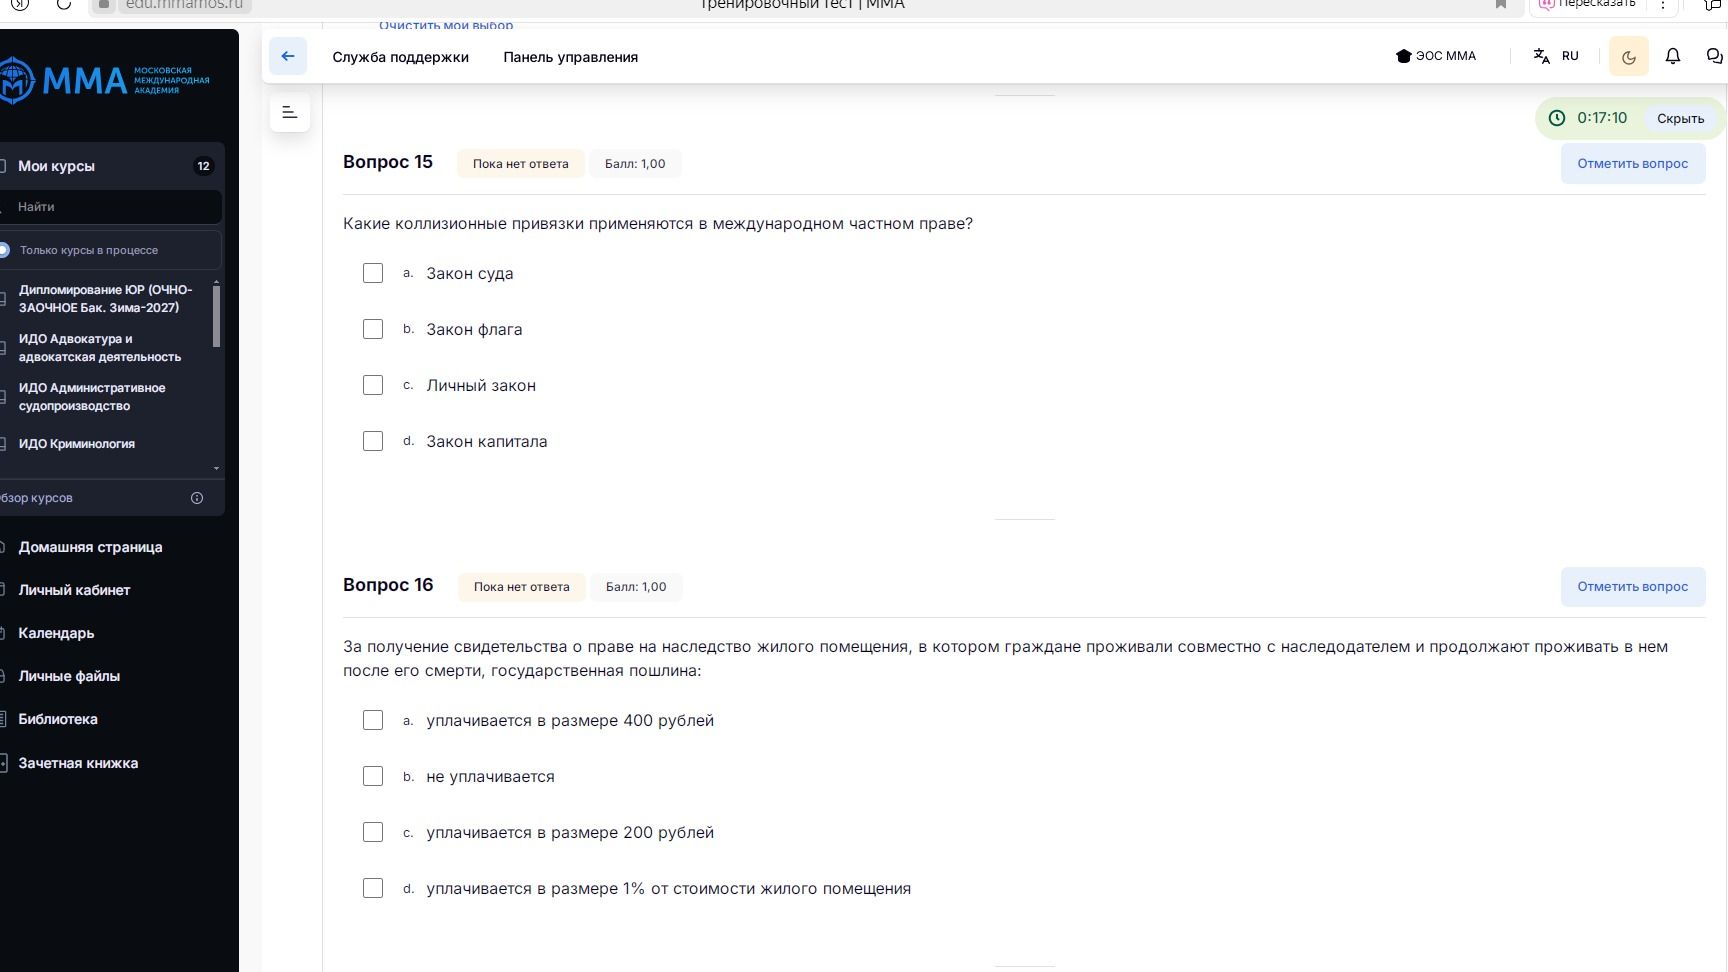
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
Наследники освобождаются от уплаты государственной пошлины за выдачу свидетельства о праве на наследство жилого помещения, если проживали совместно с наследодателем на день его смерти и продолжают проживать в этом помещении после его смерти. Это предусмотрено пунктом 5 статьи 333.38 Налогового кодекса РФ.
Ответ: b) не уплачивается.
Наследники освобождаются от уплаты государственной пошлины за выдачу свидетельства о праве на наследство жилого помещения, если проживали совместно с наследодателем на день его смерти и продолжают проживать в этом помещении после его смерти. Это предусмотрено пунктом 5 статьи 333.38 Налогового кодекса РФ.
Ответ: b) не уплачивается.
