
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
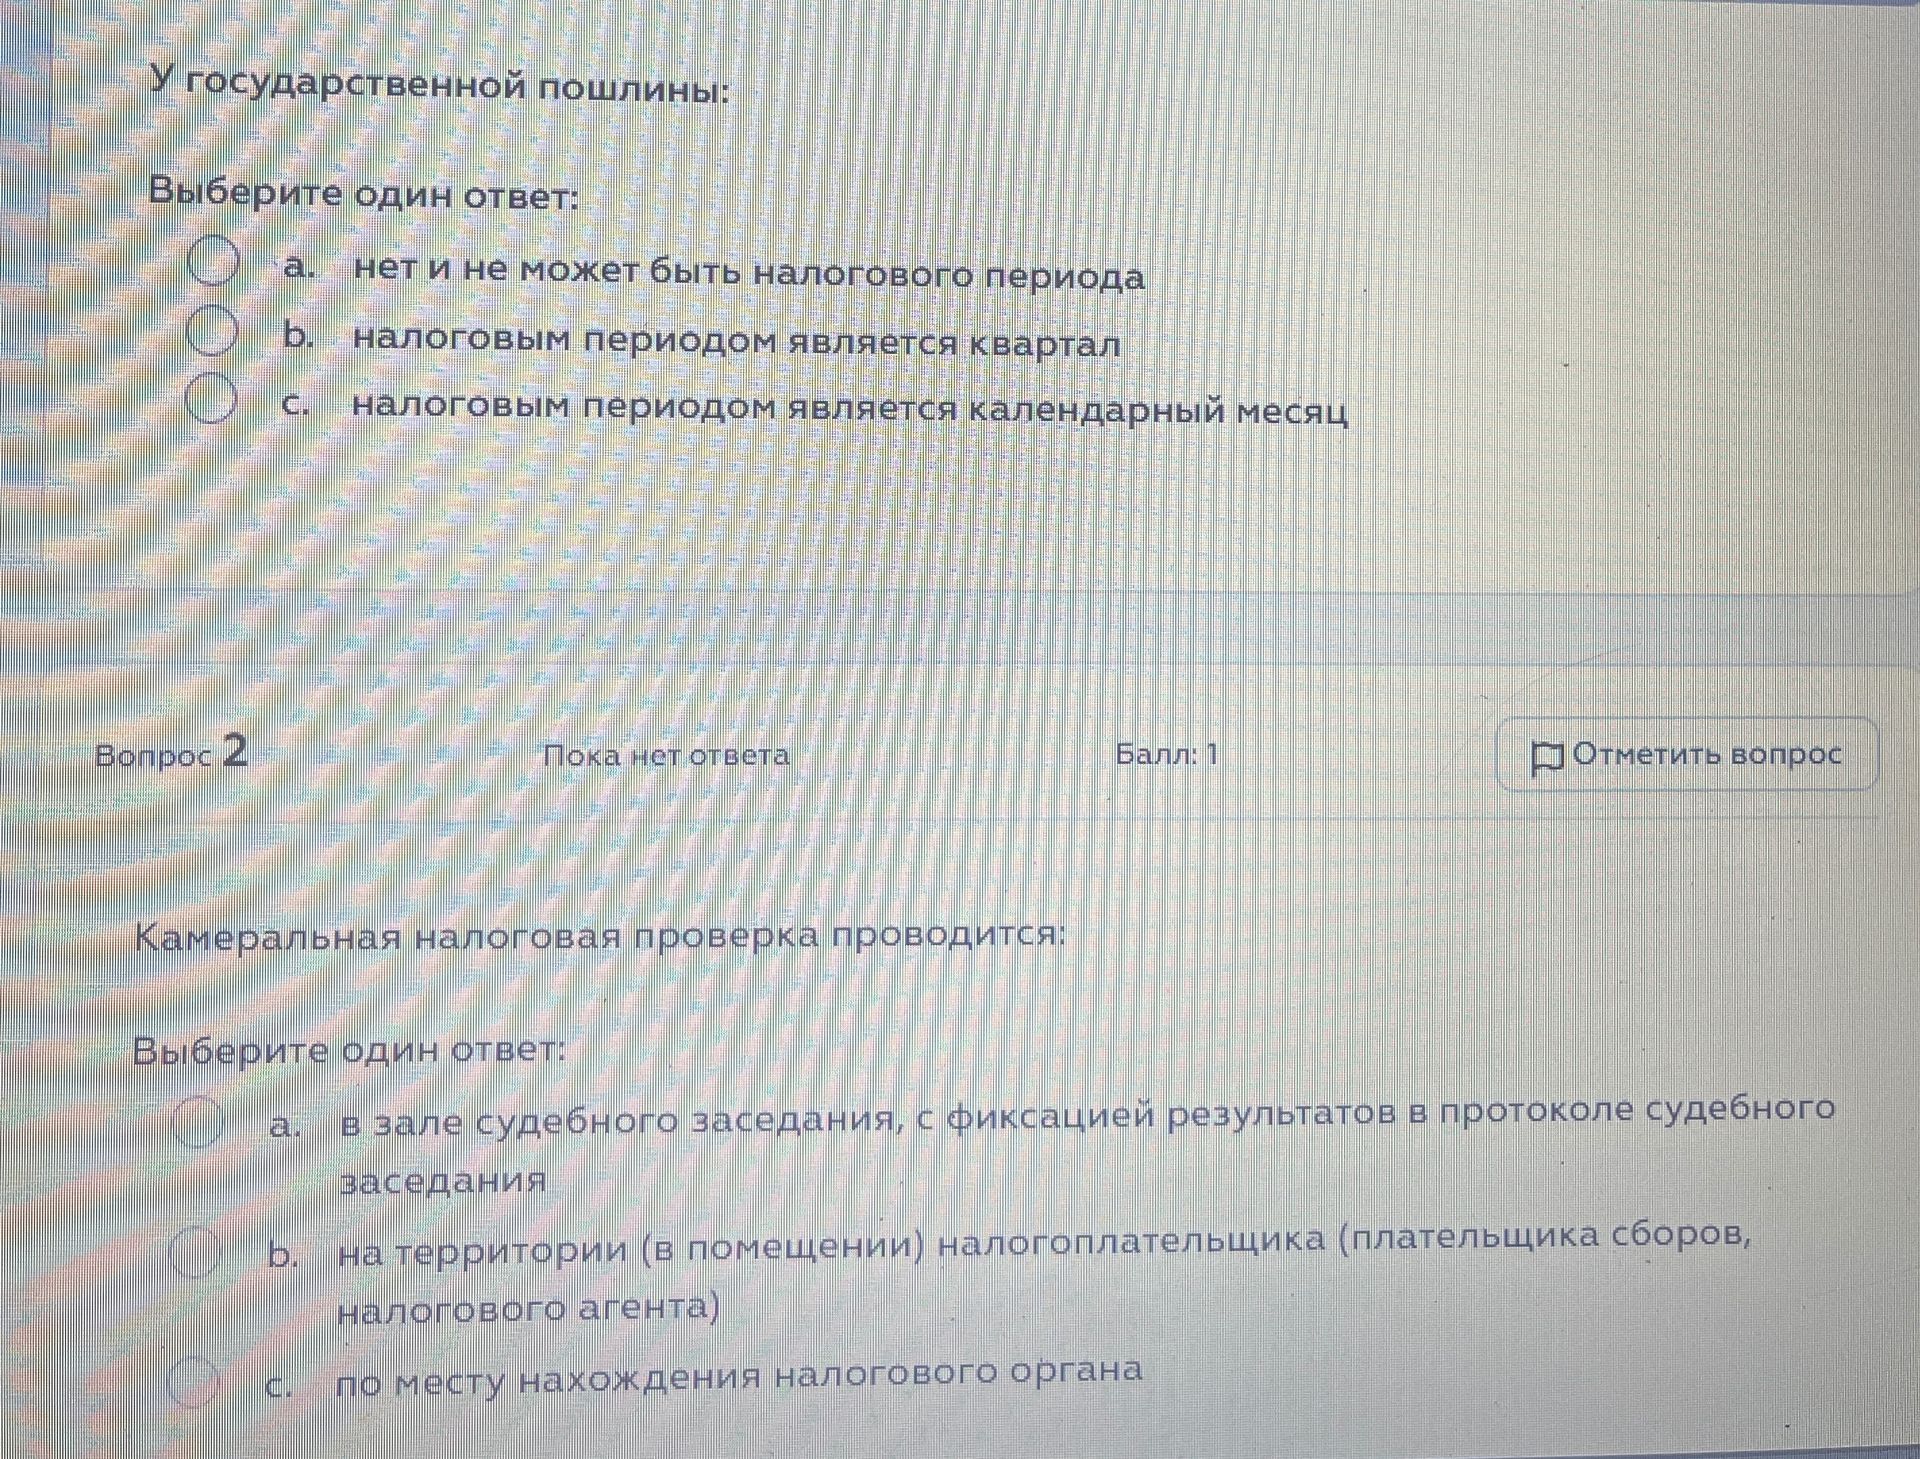
Камеральную налоговую проверку проводят должностные лица налогового органа на основании налоговых деклараций и документов, имеющихся у налогового органа. По статье 88 НК РФ она проводится по месту нахождения налогового органа.
Ответ: в) по месту нахождения налогового органа.
Камеральную налоговую проверку проводят должностные лица налогового органа на основании налоговых деклараций и документов, имеющихся у налогового органа. По статье 88 НК РФ она проводится по месту нахождения налогового органа.
Ответ: в) по месту нахождения налогового органа.
