
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
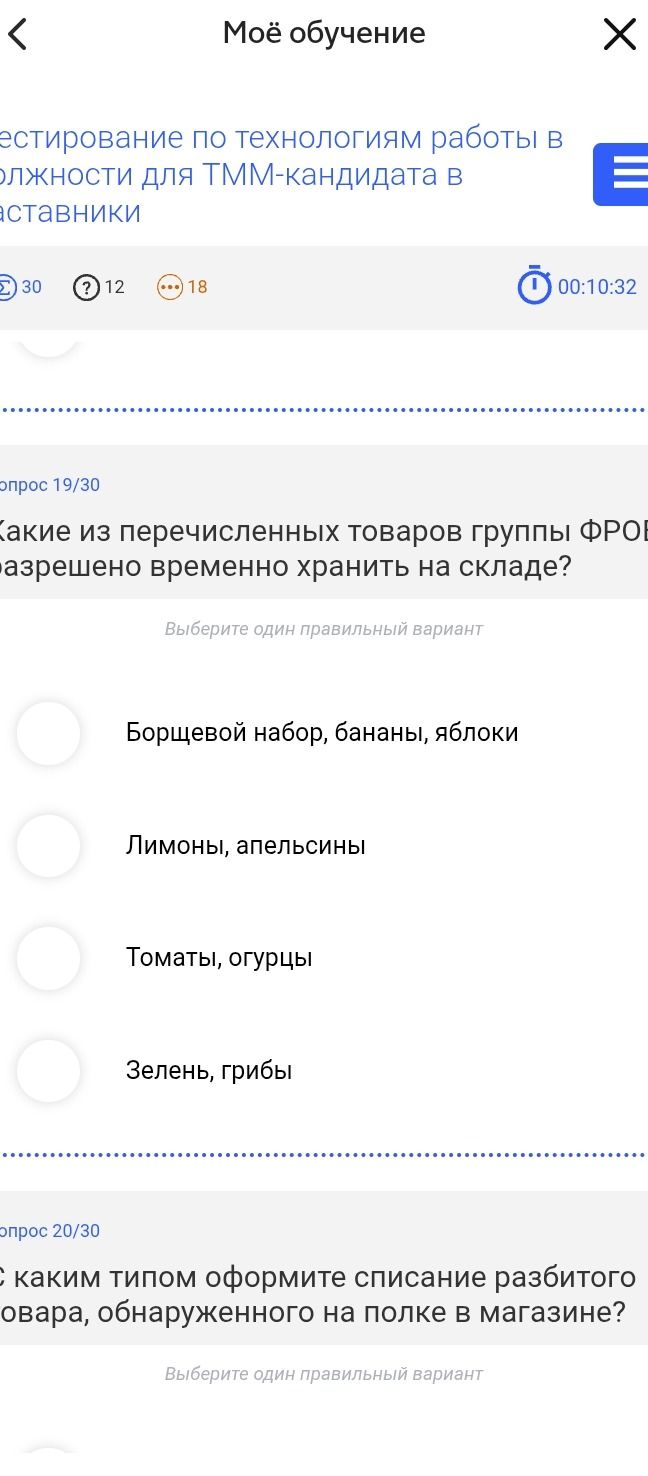
Разбитый товар относится к товарным потерям вследствие порчи или боя. Его списывают с типом причины «бой» (если такой вариант предусмотрен системой); при отсутствии отдельного типа используется «порча».
Ответ: списание по причине «бой».
Разбитый товар относится к товарным потерям вследствие порчи или боя. Его списывают с типом причины «бой» (если такой вариант предусмотрен системой); при отсутствии отдельного типа используется «порча».
Ответ: списание по причине «бой».
