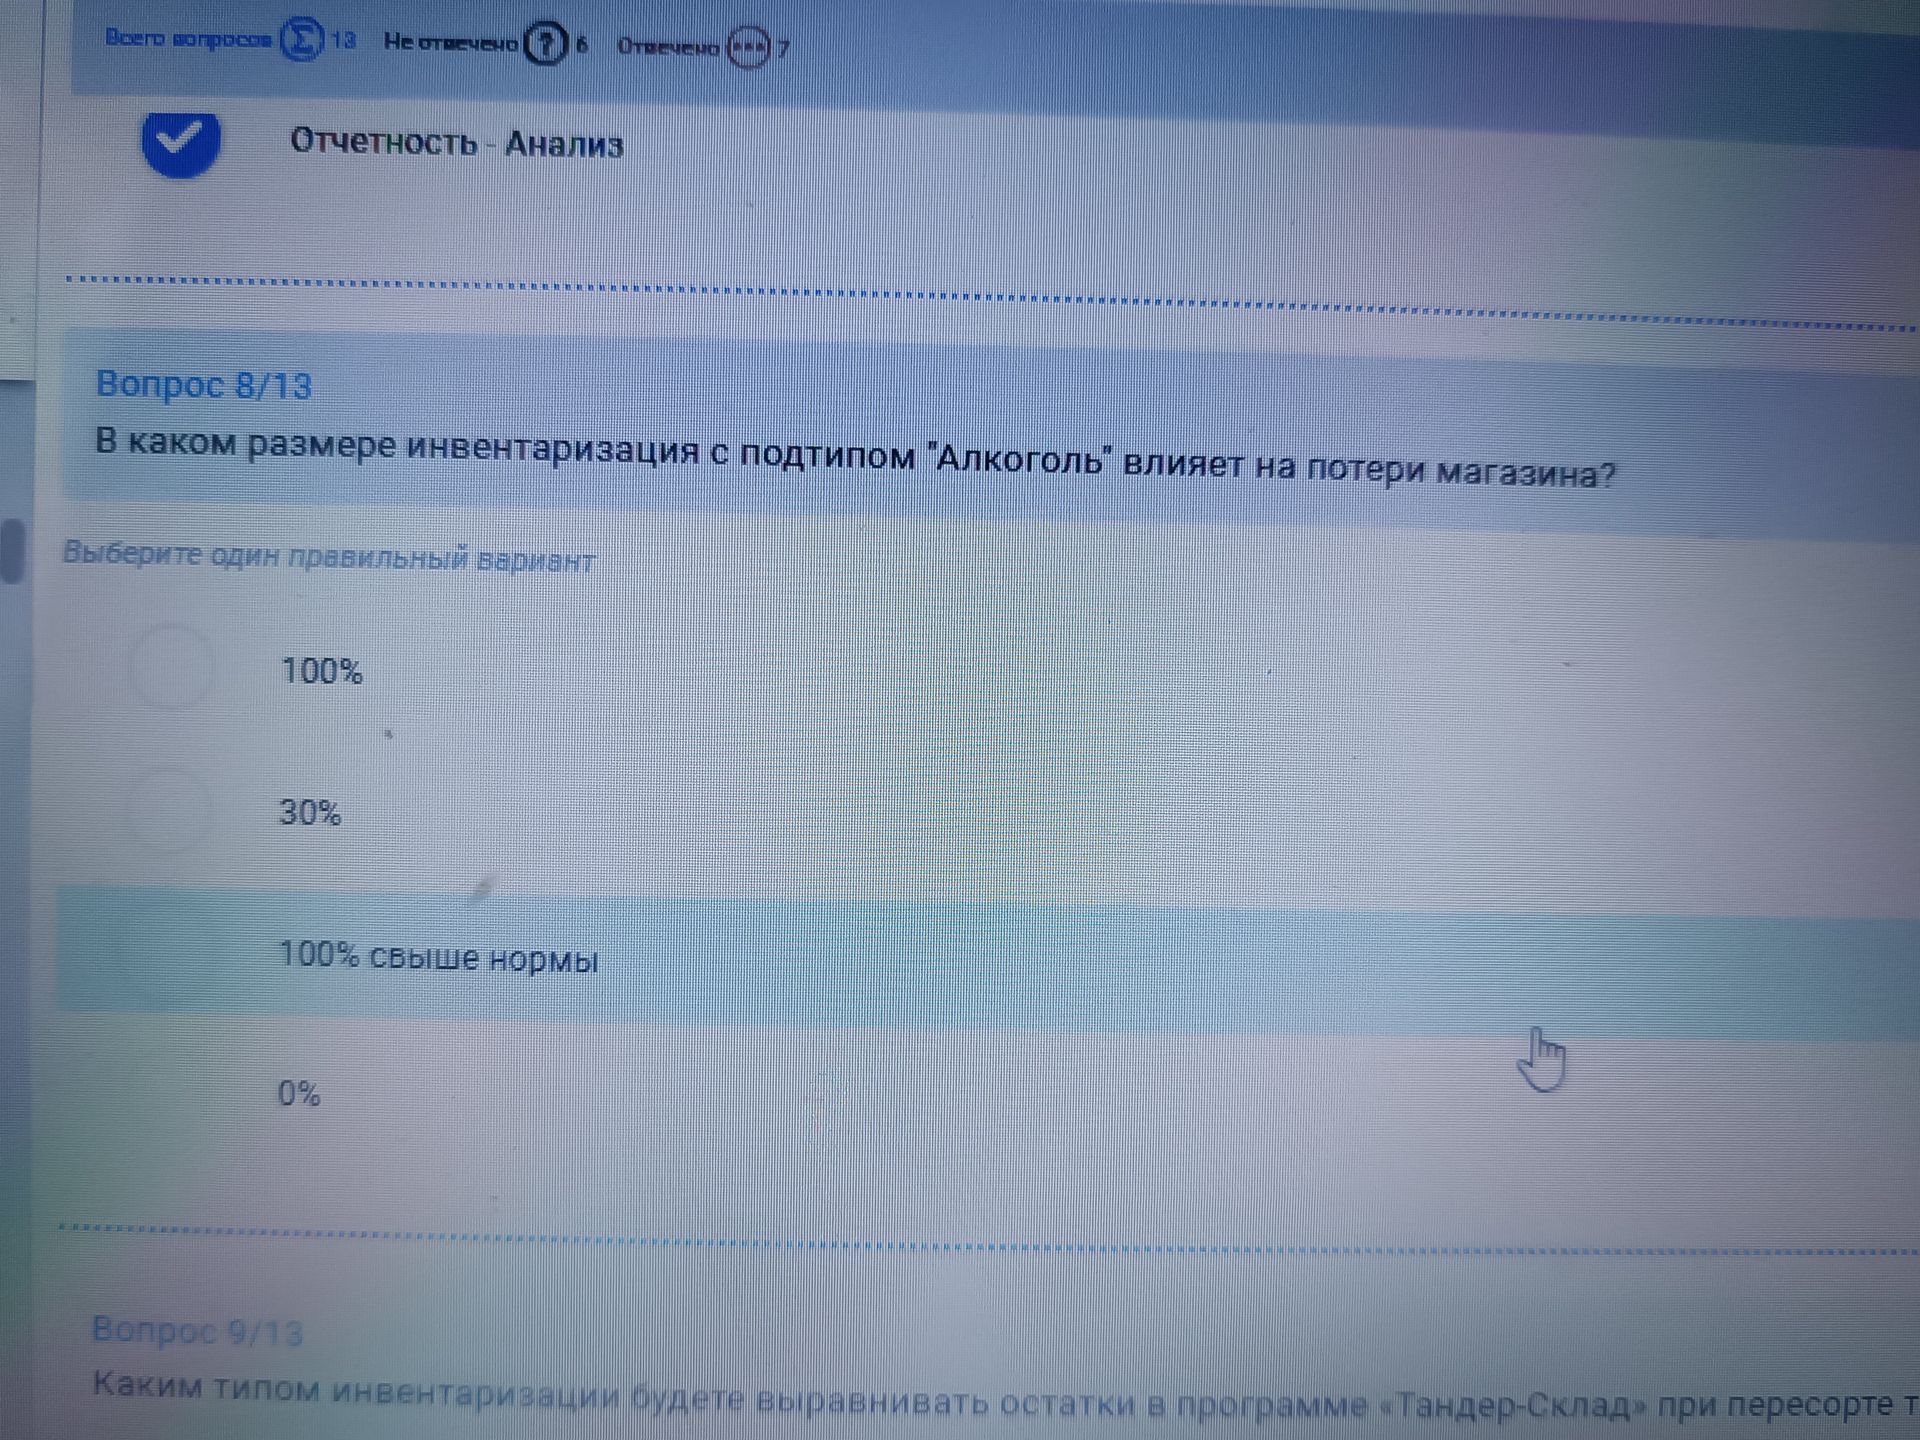
Ответ:При инвентаризации с подтипом «Алкоголь» потери учитываются в размере 100% свыше нормы.Ответ: 100% свыше нормы.

 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика