
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
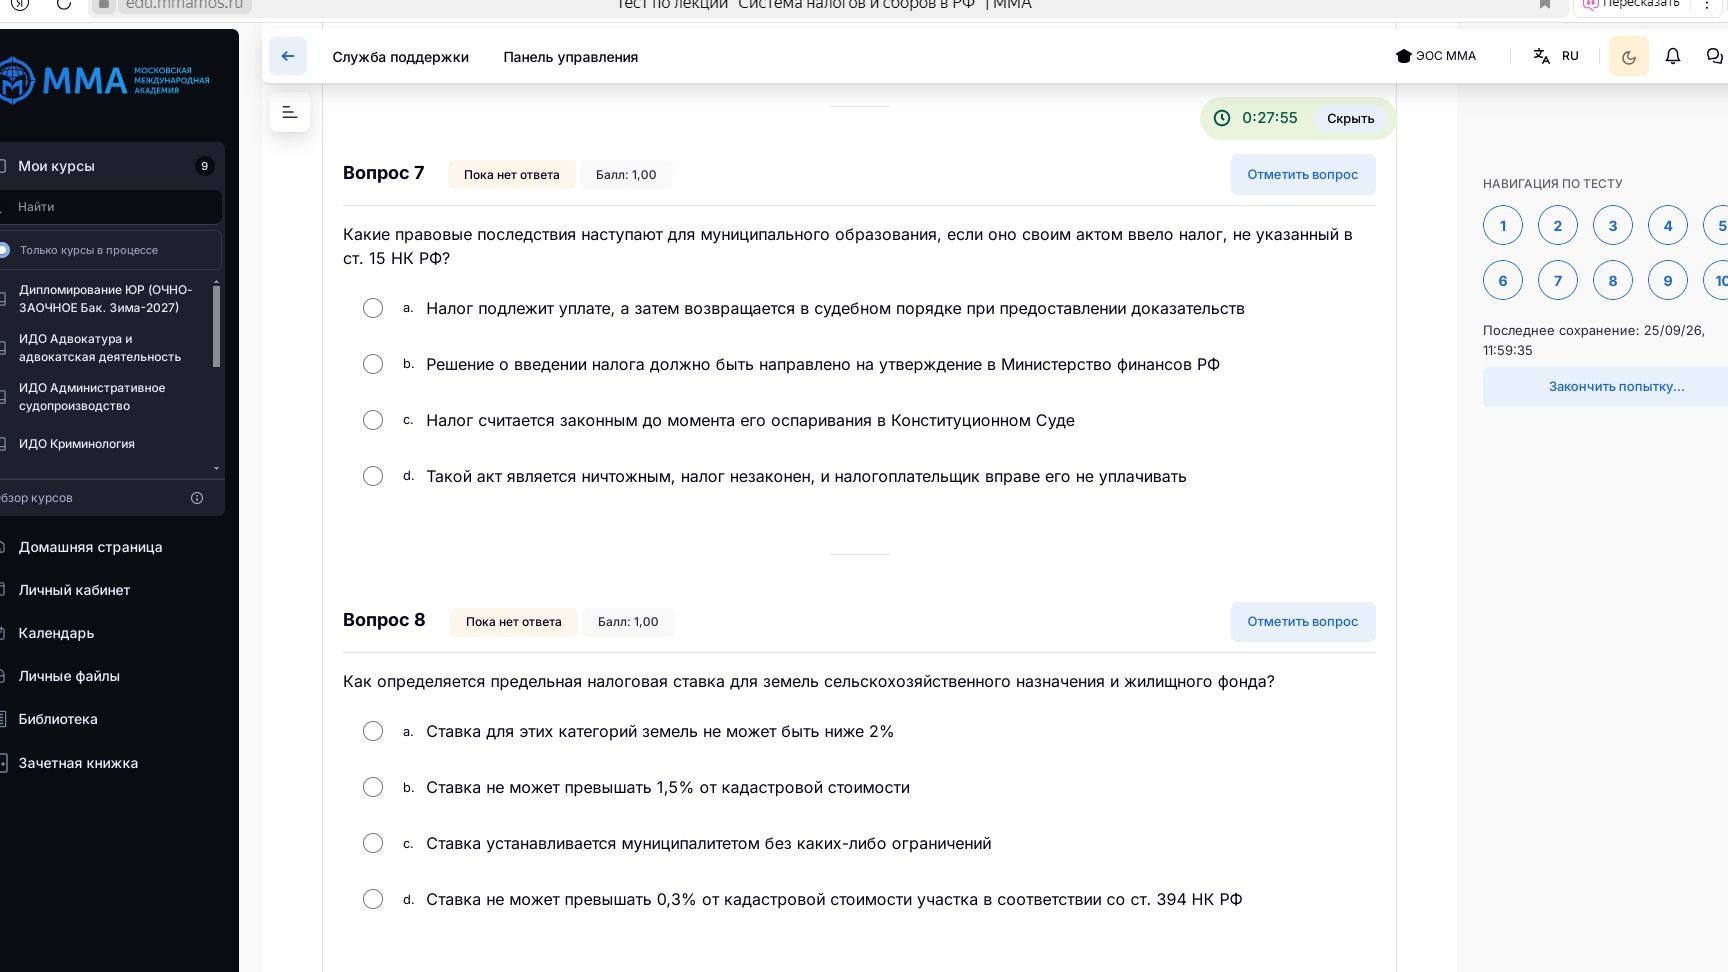
Согласно подп. 1 п. 1 ст. 394 НК РФ, для земель сельскохозяйственного назначения и земель, занятых жилищным фондом (с учётом установленных Кодексом условий), налоговая ставка не может превышать 0,3% кадастровой стоимости.
Ответ: d) Ставка не может превышать 0,3% от кадастровой стоимости участка.
Согласно подп. 1 п. 1 ст. 394 НК РФ, для земель сельскохозяйственного назначения и земель, занятых жилищным фондом (с учётом установленных Кодексом условий), налоговая ставка не может превышать 0,3% кадастровой стоимости.
Ответ: d) Ставка не может превышать 0,3% от кадастровой стоимости участка.
