
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
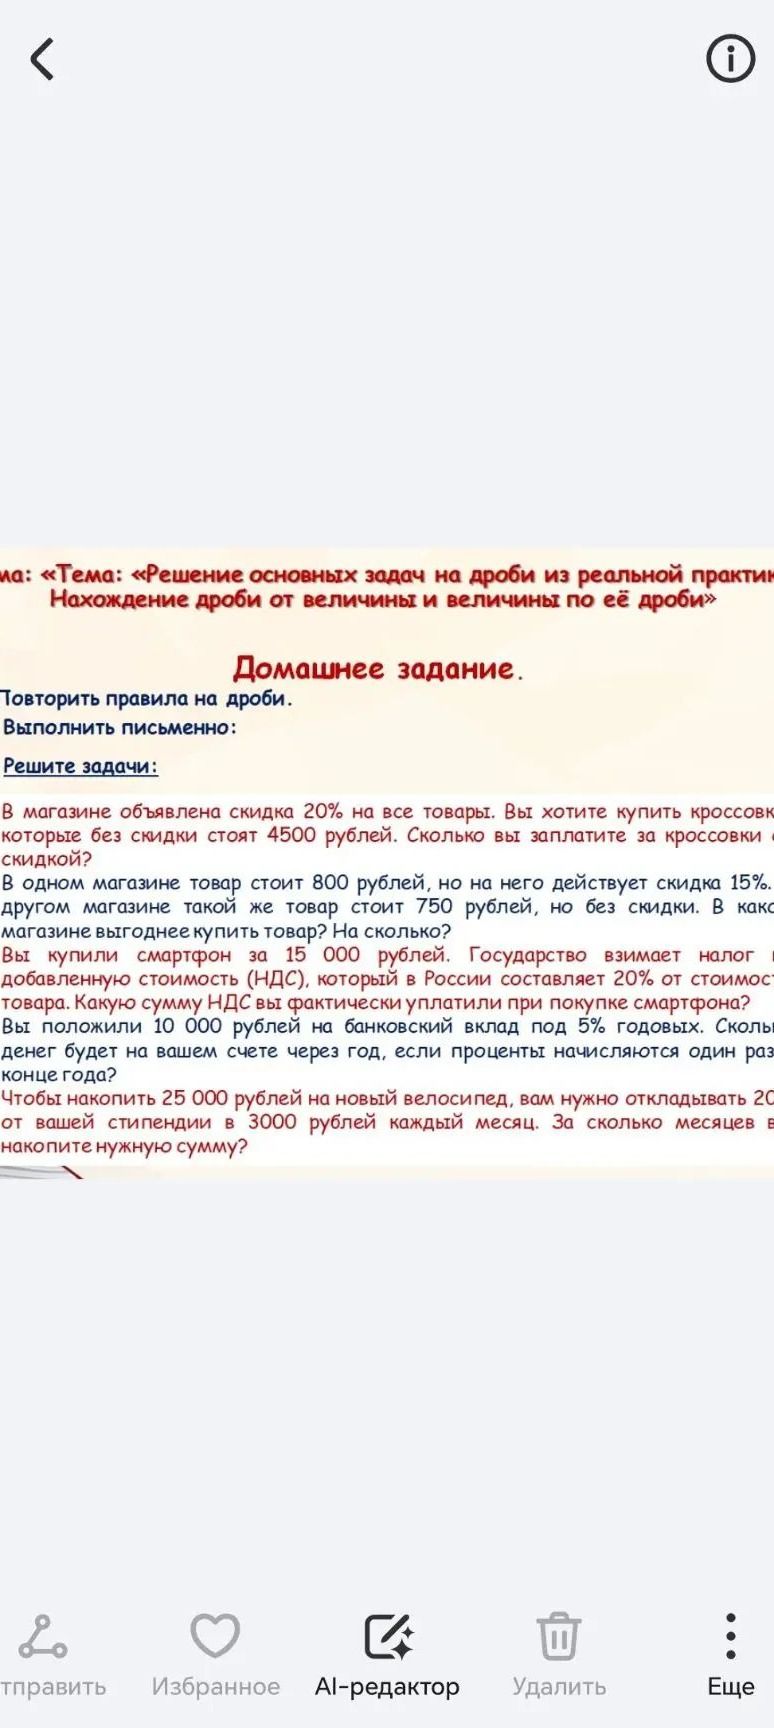
Ответ:
Если 15 000 рублей — стоимость товара до начисления НДС, то налог равен: 15 000 × 0,20 = 3000 рублей.
Если же 15 000 рублей — уже уплаченная цена с включённым НДС, налоговая доля в этой сумме составляет 15 000 × 20 / 120 = 2500 рублей.
Ответ: 3000 рублей, если 15 000 рублей указаны без НДС; 2500 рублей, если это итоговая цена с НДС.
