
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
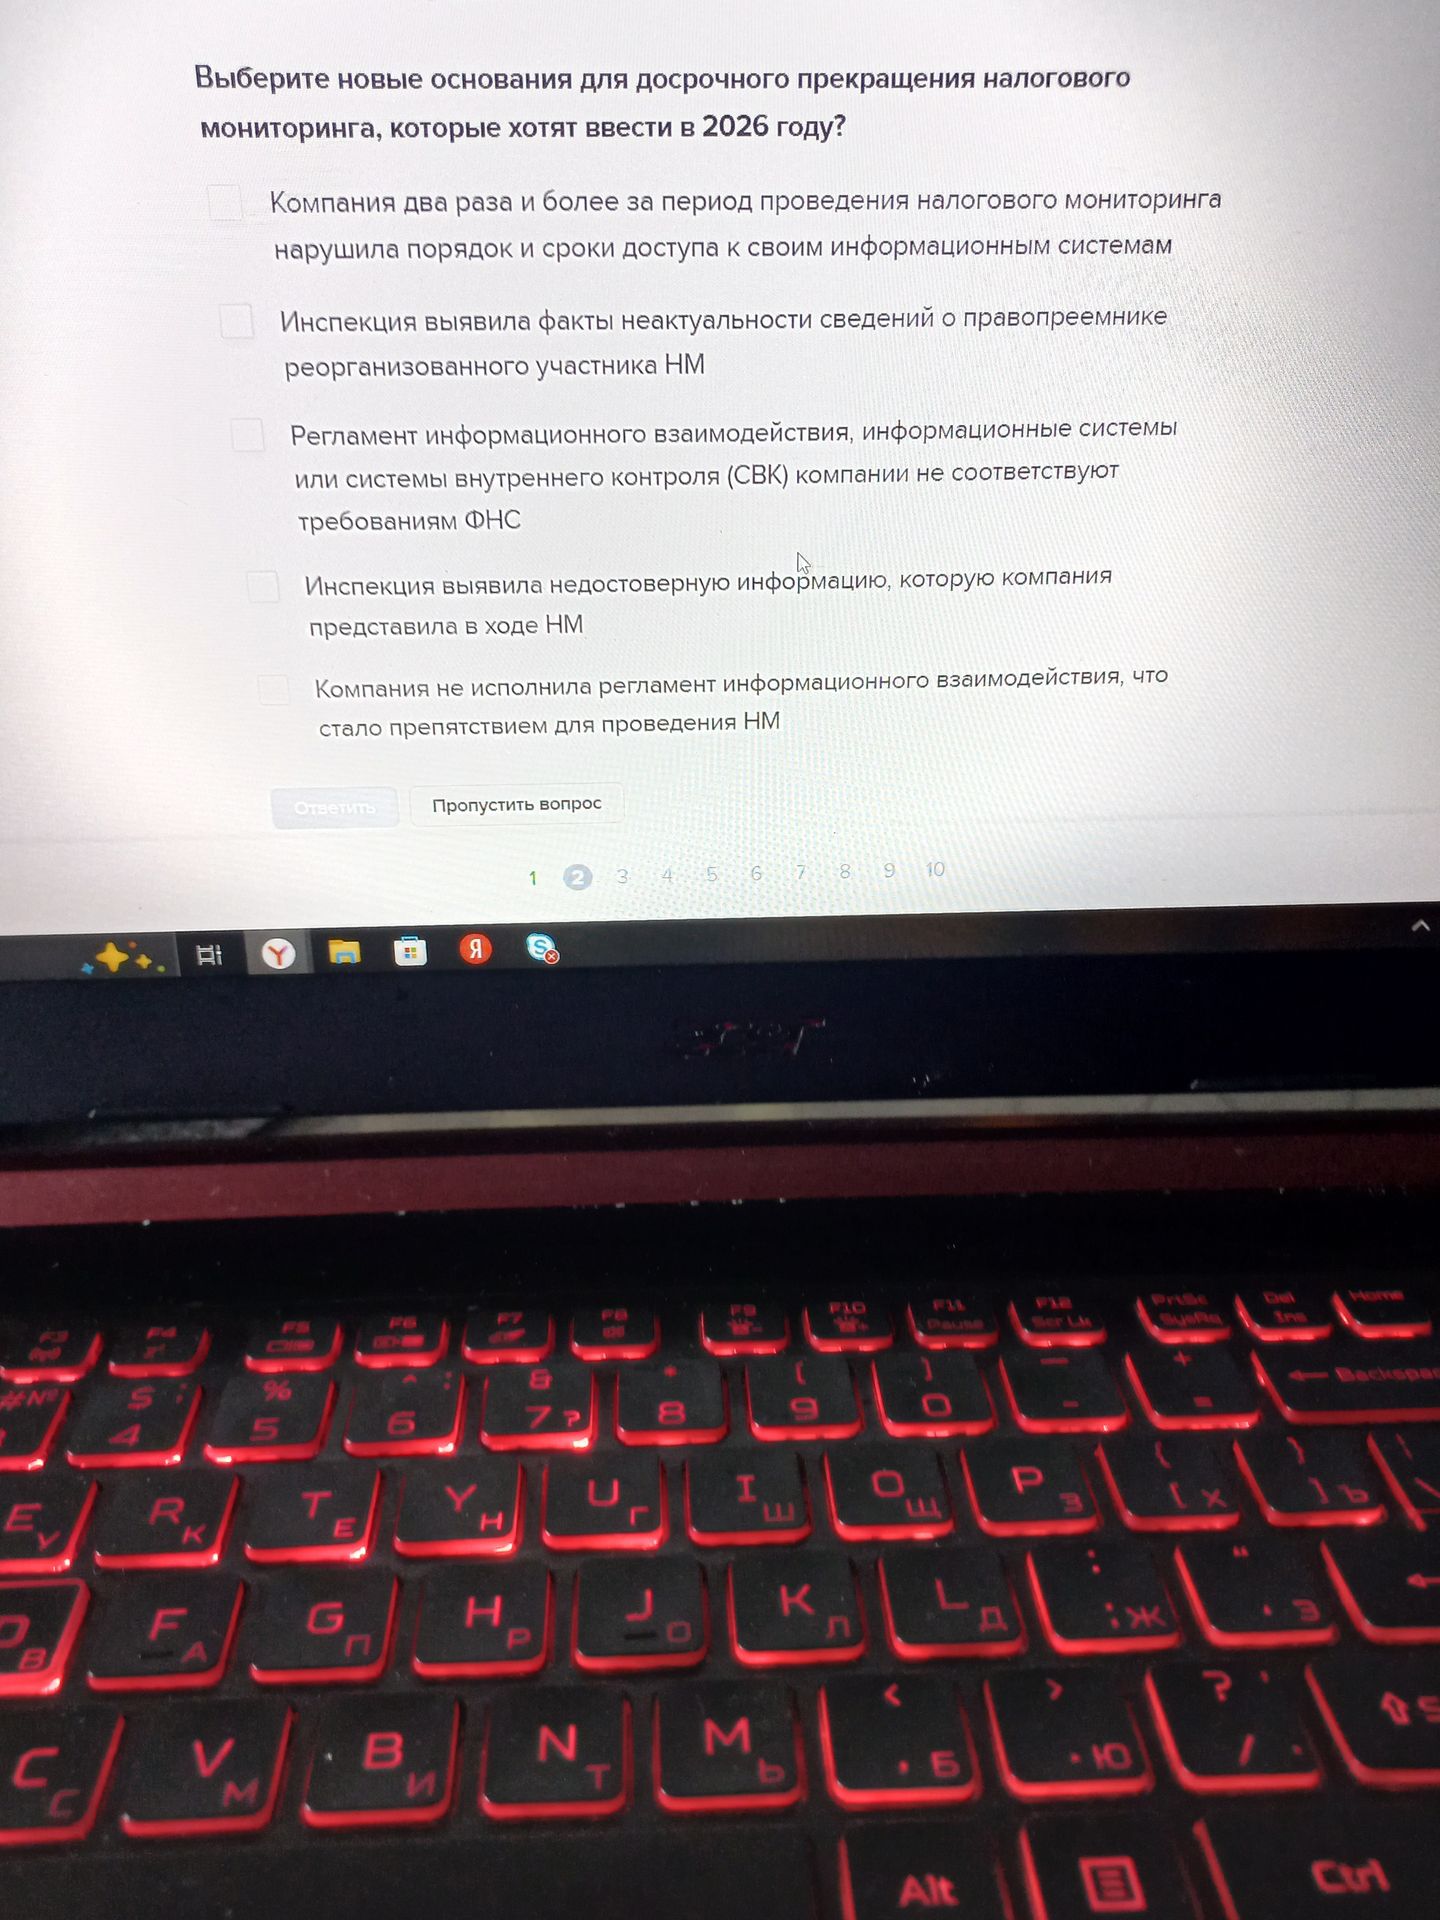
Следует выбрать все пять вариантов:
- Компания два раза и более за период проведения налогового мониторинга нарушила порядок и сроки доступа к своим информационным системам.
- Инспекция выявила факты неактуальности сведений о правопреемнике реорганизованного участника НМ.
- Регламент информационного взаимодействия, информационные системы или СВК компании не соответствуют требованиям ФНС.
- Инспекция выявила недостоверную информацию, представленную компанией в ходе НМ.
- Компания не выполнила регламент информационного взаимодействия, что стало препятствием для проведения НМ.
Ответ: все перечисленные основания.
