
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
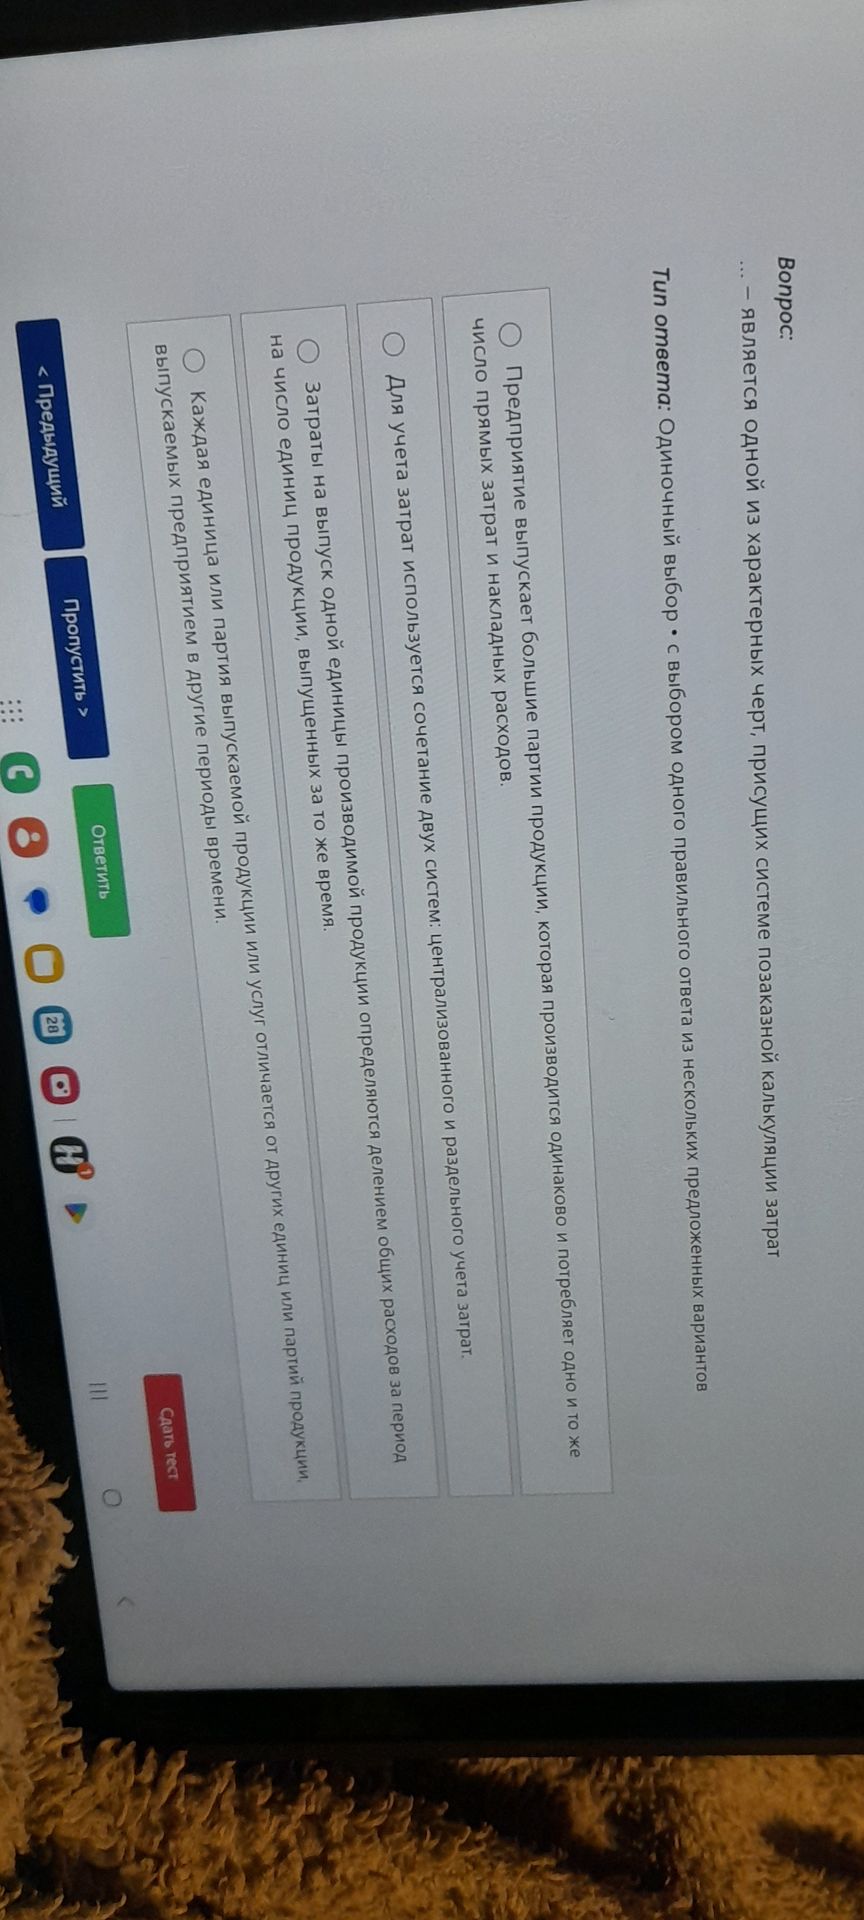
Ответ:
При позаказном методе затраты учитывают отдельно для каждого заказа. Он подходит, когда выпускаемые изделия или партии отличаются друг от друга.
Ответ: 4) Каждая единица или партия выпускаемой продукции или услуг отличается от других единиц или партий.
