
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
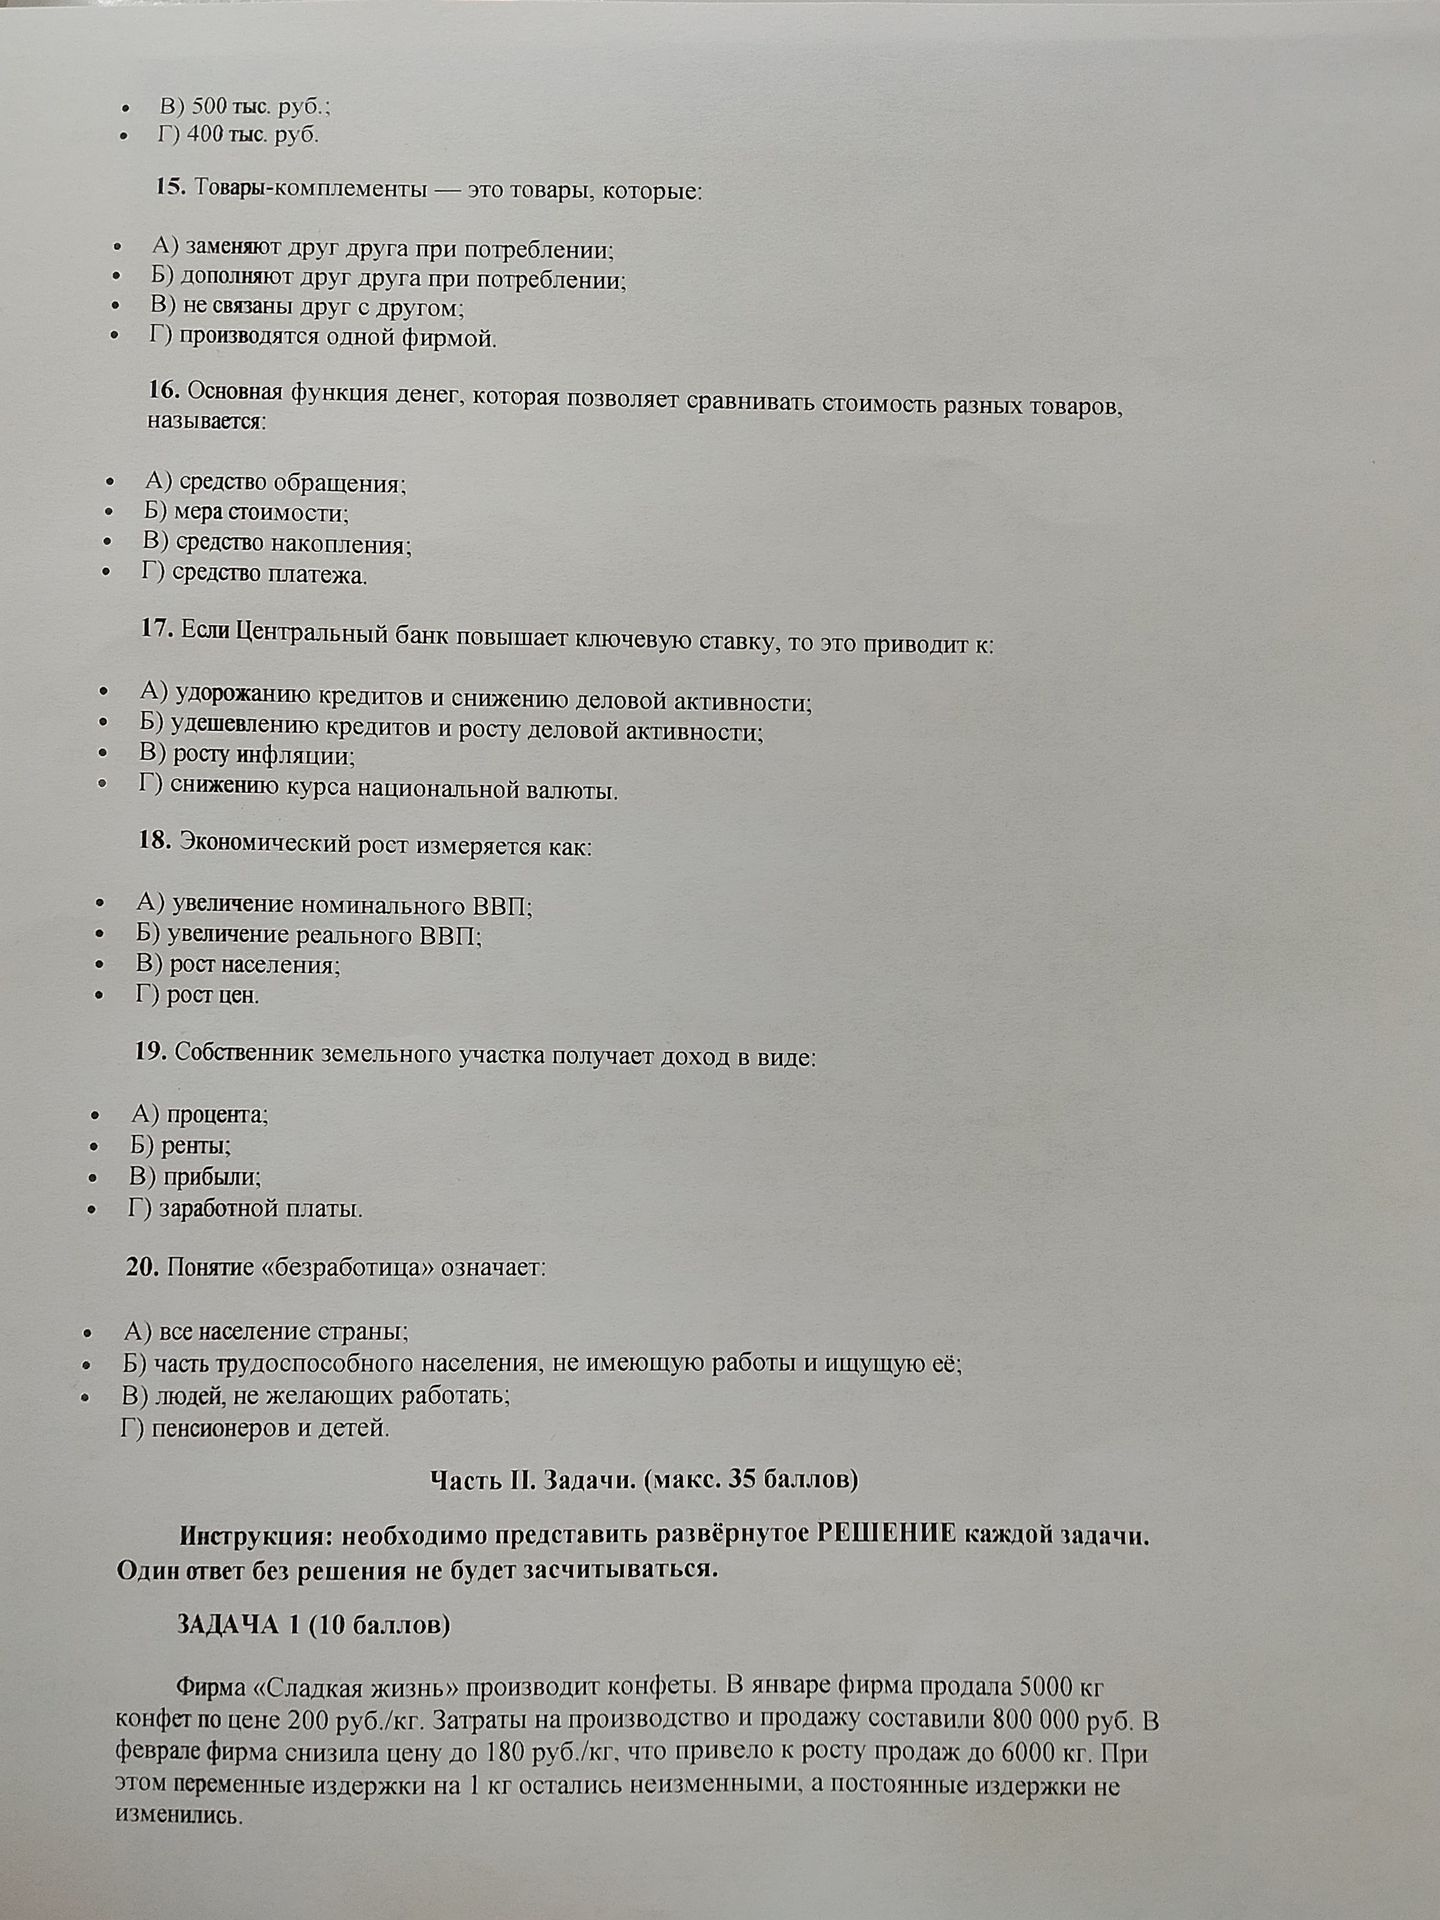
Январь.
- Выручка: 500 × 200 = 100 000 руб.
- Общие затраты — 800 000 руб., поэтому прибыль: 100 000 − 800 000 = −700 000 руб.
Пусть переменные издержки на 1 кг равны v руб., а постоянные издержки — F руб. Из январских данных следует только одно уравнение: 500v + F = 800 000.
Февраль. Объём продаж, цена и общие затраты:
- выручка: 600 × 180 = 108 000 руб.;
- затраты: 600v + F = 600v + (800 000 − 500v) = 800 000 + 100v руб.;
- прибыль: 108 000 − (800 000 + 100v) = −692 000 − 100v руб.
Чтобы найти точную февральскую прибыль или сравнить её с январской, нужны величины переменных издержек на килограмм и постоянных издержек (либо одно из этих значений). Из условия известно лишь их суммарное значение за январь — 800 000 руб.
Ответ: январская выручка — 100 000 руб., январский финансовый результат — убыток 700 000 руб. Февральская выручка — 108 000 руб.; точные затраты, прибыль и изменение прибыли определить нельзя без разбивки издержек на переменные и постоянные.
Январь.
- Выручка: 500 × 200 = 100 000 руб.
- Общие затраты — 800 000 руб., поэтому прибыль: 100 000 − 800 000 = −700 000 руб.
Пусть переменные издержки на 1 кг равны v руб., а постоянные издержки — F руб. Из январских данных следует только одно уравнение: 500v + F = 800 000.
Февраль. Объём продаж, цена и общие затраты:
- выручка: 600 × 180 = 108 000 руб.;
- затраты: 600v + F = 600v + (800 000 − 500v) = 800 000 + 100v руб.;
- прибыль: 108 000 − (800 000 + 100v) = −692 000 − 100v руб.
Чтобы найти точную февральскую прибыль или сравнить её с январской, нужны величины переменных издержек на килограмм и постоянных издержек (либо одно из этих значений). Из условия известно лишь их суммарное значение за январь — 800 000 руб.
Ответ: январская выручка — 100 000 руб., январский финансовый результат — убыток 700 000 руб. Февральская выручка — 108 000 руб.; точные затраты, прибыль и изменение прибыли определить нельзя без разбивки издержек на переменные и постоянные.
