
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
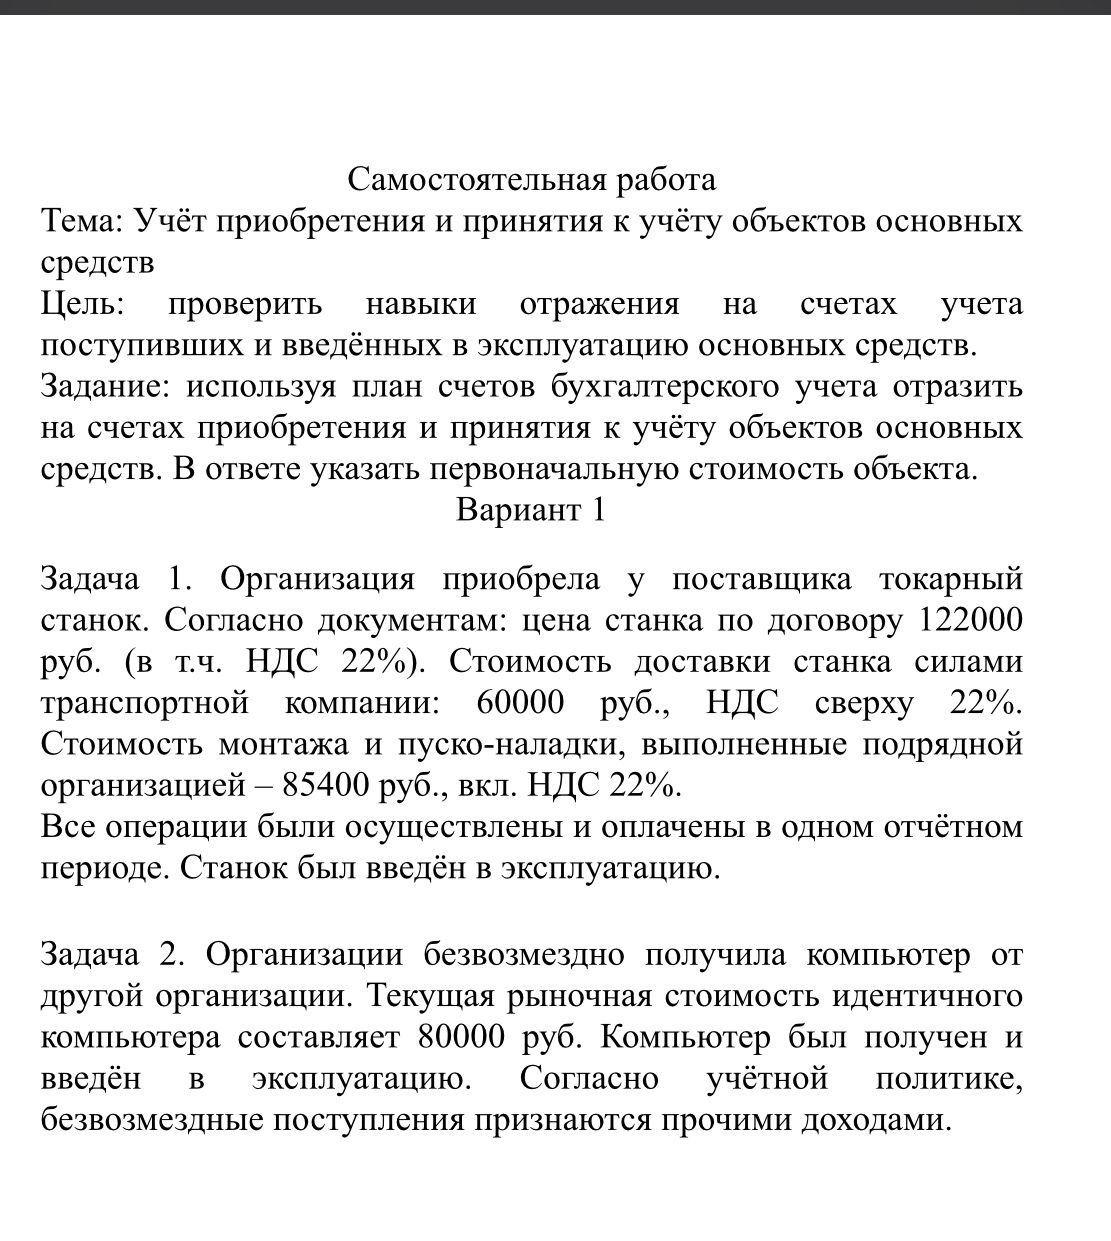
Ответ:
НДС, предъявленный поставщиками, не включается в первоначальную стоимость при условии, что организация вправе принять его к вычету. Так как станок требует монтажа, его стоимость вместе с доставкой сначала учитывается на счёте 07.
Определим стоимость станка без НДС: 122 000 ÷ 1,22 = 100 000 руб.; НДС — 22 000 руб.
Стоимость доставки — 60 000 руб.; НДС сверху: 60 000 × 22% = 13 200 руб.; всего к оплате — 73 200 руб.
Стоимость монтажа без НДС: 85 400 ÷ 1,22 = 70 000 руб.; НДС — 15 400 руб.
Первоначальная стоимость: 100 000 + 60 000 + 70 000 = 230 000 руб.
Бухгалтерские записи:
- Дт 07 Кт 60 — 100 000 руб., отражена стоимость станка без НДС;
- Дт 19 Кт 60 — 22 000 руб., учтён НДС по станку;
- Дт 07 Кт 60 — 60 000 руб., учтена доставка без НДС;
- Дт 19 Кт 60 — 13 200 руб., учтён НДС по доставке;
- Дт 60 Кт 51 — 122 000 руб., оплачен станок;
- Дт 60 Кт 51 — 73 200 руб., оплачена доставка;
- Дт 08 Кт 07 — 160 000 руб., оборудование передано в монтаж вместе с относящимися к нему затратами на доставку;
- Дт 08 Кт 60 — 70 000 руб., учтены затраты на монтаж и пуско-наладку без НДС;
- Дт 19 Кт 60 — 15 400 руб., учтён НДС по монтажным работам;
- Дт 60 Кт 51 — 85 400 руб., оплачены монтаж и пуско-наладка;
- Дт 68 Кт 19 — 50 600 руб., НДС принят к вычету при наличии необходимых документов и соблюдении условий вычета;
- Дт 01 Кт 08 — 230 000 руб., станок принят к учёту в составе основных средств после ввода в эксплуатацию.
Ответ: первоначальная стоимость станка — 230 000 руб.
НДС, предъявленный поставщиками, не включается в первоначальную стоимость при условии, что организация вправе принять его к вычету. Так как станок требует монтажа, его стоимость вместе с доставкой сначала учитывается на счёте 07.
Определим стоимость станка без НДС: 122 000 ÷ 1,22 = 100 000 руб.; НДС — 22 000 руб.
Стоимость доставки — 60 000 руб.; НДС сверху: 60 000 × 22% = 13 200 руб.; всего к оплате — 73 200 руб.
Стоимость монтажа без НДС: 85 400 ÷ 1,22 = 70 000 руб.; НДС — 15 400 руб.
Первоначальная стоимость: 100 000 + 60 000 + 70 000 = 230 000 руб.
Бухгалтерские записи:
- Дт 07 Кт 60 — 100 000 руб., отражена стоимость станка без НДС;
- Дт 19 Кт 60 — 22 000 руб., учтён НДС по станку;
- Дт 07 Кт 60 — 60 000 руб., учтена доставка без НДС;
- Дт 19 Кт 60 — 13 200 руб., учтён НДС по доставке;
- Дт 60 Кт 51 — 122 000 руб., оплачен станок;
- Дт 60 Кт 51 — 73 200 руб., оплачена доставка;
- Дт 08 Кт 07 — 160 000 руб., оборудование передано в монтаж вместе с относящимися к нему затратами на доставку;
- Дт 08 Кт 60 — 70 000 руб., учтены затраты на монтаж и пуско-наладку без НДС;
- Дт 19 Кт 60 — 15 400 руб., учтён НДС по монтажным работам;
- Дт 60 Кт 51 — 85 400 руб., оплачены монтаж и пуско-наладка;
- Дт 68 Кт 19 — 50 600 руб., НДС принят к вычету при наличии необходимых документов и соблюдении условий вычета;
- Дт 01 Кт 08 — 230 000 руб., станок принят к учёту в составе основных средств после ввода в эксплуатацию.
Ответ: первоначальная стоимость станка — 230 000 руб.
