
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
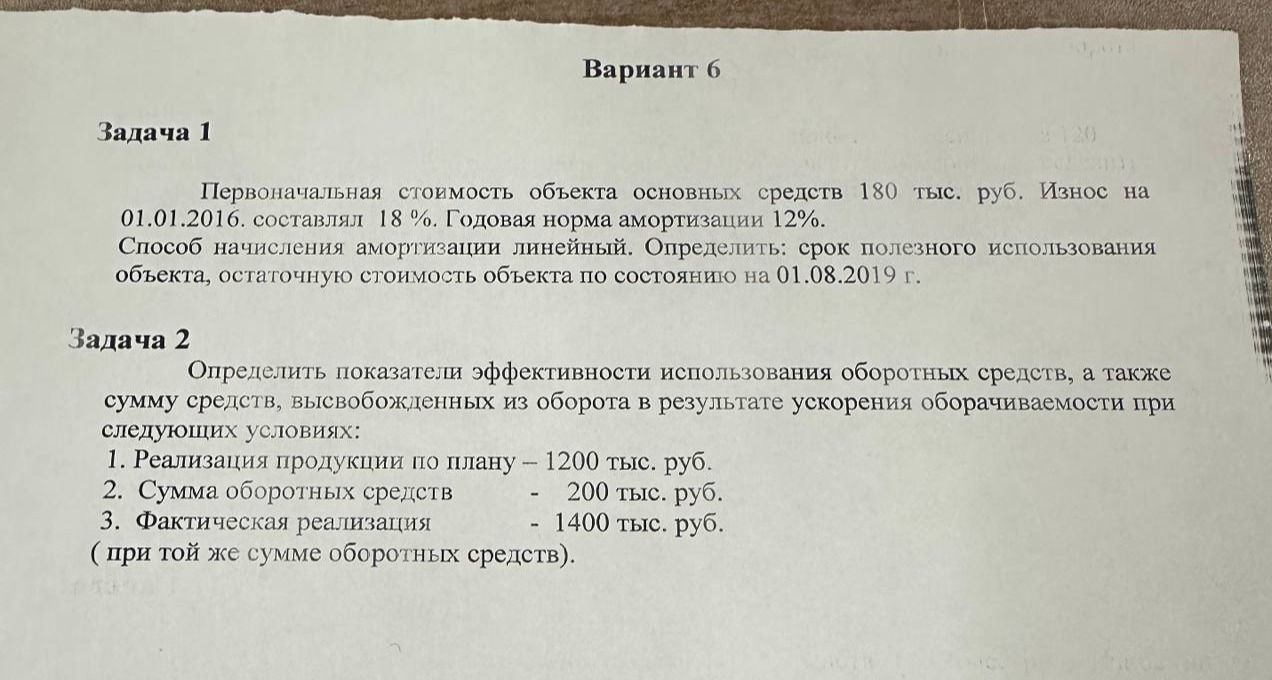
Ответ:
1. Срок полезного использования.
При линейном способе годовая норма амортизации равна отношению 100% к сроку полезного использования:
\(T = 100\% / 12\% = 8{,}33\) года, то есть 8 лет 4 месяца.
2. Остаточная стоимость на 01.08.2019.
Износ на 01.01.2016 составлял \(180 \cdot 0{,}18 = 32{,}4\) тыс. руб., следовательно, балансовая остаточная стоимость на эту дату — \(180 - 32{,}4 = 147{,}6\) тыс. руб.
С 01.01.2016 до 01.08.2019 прошло 3 года 7 месяцев. Амортизация за этот период: \(180 \cdot 0{,}12 \cdot (3 + 7/12) = 77{,}4\) тыс. руб.
Остаточная стоимость: \(147{,}6 - 77{,}4 = 70{,}2\) тыс. руб.
Ответ: срок полезного использования — 8 лет 4 месяца; остаточная стоимость на 01.08.2019 — 70,2 тыс. руб.
1. Срок полезного использования.
При линейном способе годовая норма амортизации равна отношению 100% к сроку полезного использования:
\(T = 100\% / 12\% = 8{,}33\) года, то есть 8 лет 4 месяца.
2. Остаточная стоимость на 01.08.2019.
Износ на 01.01.2016 составлял \(180 \cdot 0{,}18 = 32{,}4\) тыс. руб., следовательно, балансовая остаточная стоимость на эту дату — \(180 - 32{,}4 = 147{,}6\) тыс. руб.
С 01.01.2016 до 01.08.2019 прошло 3 года 7 месяцев. Амортизация за этот период: \(180 \cdot 0{,}12 \cdot (3 + 7/12) = 77{,}4\) тыс. руб.
Остаточная стоимость: \(147{,}6 - 77{,}4 = 70{,}2\) тыс. руб.
Ответ: срок полезного использования — 8 лет 4 месяца; остаточная стоимость на 01.08.2019 — 70,2 тыс. руб.
