
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
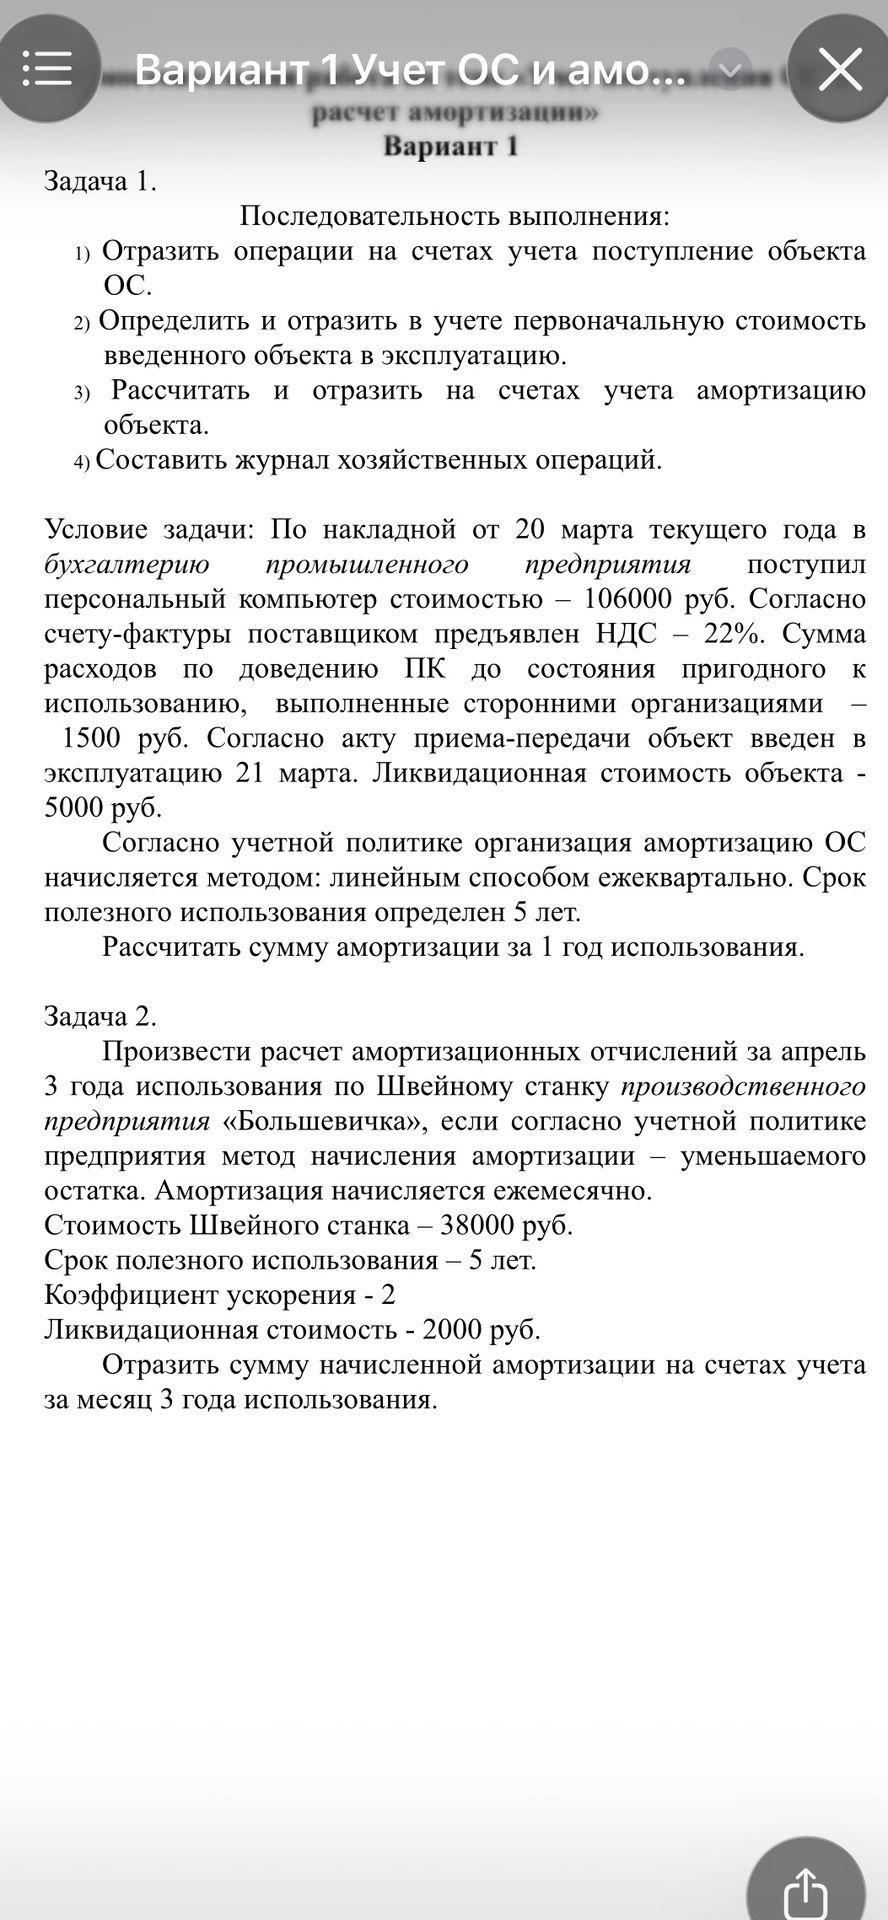
Ответ:
Допущение: считаю, что 106 000 руб. — стоимость компьютера без НДС, а 1 500 руб. — расходы без отдельно указанного НДС. НДС по приобретению услуг не рассчитываю, так как в условии он не указан. Амортизация начинается с апреля — месяца, следующего за вводом объекта в эксплуатацию.
1. Первоначальная стоимость
НДС по компьютеру: \(106000 \cdot 22\% = 23320\) руб.
Первоначальная стоимость без возмещаемого НДС: \(106000 + 1500 = 107500\) руб.
2. Амортизация за первый год использования
Амортизируемая стоимость: \(107500 - 5000 = 102500\) руб.
Годовая амортизация: \(102500 : 5 = 20500\) руб.
Квартальная амортизация: \(20500 : 4 = 5125\) руб. За первые 12 месяцев начисляются четыре квартальные суммы, всего 20 500 руб.
3. Журнал хозяйственных операций
| Операция | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|
| Отражена стоимость компьютера без НДС | 08 | 60 | 106 000 |
| Учтен предъявленный поставщиком НДС | 19 | 60 | 23 320 |
| Отражены расходы на доведение компьютера до пригодного состояния | 08 | 60 | 1 500 |
| Компьютер принят к учету в составе основных средств | 01 | 08 | 107 500 |
| Начислена квартальная амортизация (4 раза за год) | 20 | 02 | 5 125 за квартал; 20 500 за год |
Счет 20 использован как пример счета учета затрат основного производства; конкретный счет затрат зависит от использования компьютера и рабочего плана счетов организации.
Ответ: первоначальная стоимость — 107 500 руб.; амортизация за первый год — 20 500 руб., по 5 125 руб. за квартал.
Допущение: считаю, что 106 000 руб. — стоимость компьютера без НДС, а 1 500 руб. — расходы без отдельно указанного НДС. НДС по приобретению услуг не рассчитываю, так как в условии он не указан. Амортизация начинается с апреля — месяца, следующего за вводом объекта в эксплуатацию.
1. Первоначальная стоимость
НДС по компьютеру: \(106000 \cdot 22\% = 23320\) руб.
Первоначальная стоимость без возмещаемого НДС: \(106000 + 1500 = 107500\) руб.
2. Амортизация за первый год использования
Амортизируемая стоимость: \(107500 - 5000 = 102500\) руб.
Годовая амортизация: \(102500 : 5 = 20500\) руб.
Квартальная амортизация: \(20500 : 4 = 5125\) руб. За первые 12 месяцев начисляются четыре квартальные суммы, всего 20 500 руб.
3. Журнал хозяйственных операций
| Операция | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|
| Отражена стоимость компьютера без НДС | 08 | 60 | 106 000 |
| Учтен предъявленный поставщиком НДС | 19 | 60 | 23 320 |
| Отражены расходы на доведение компьютера до пригодного состояния | 08 | 60 | 1 500 |
| Компьютер принят к учету в составе основных средств | 01 | 08 | 107 500 |
| Начислена квартальная амортизация (4 раза за год) | 20 | 02 | 5 125 за квартал; 20 500 за год |
Счет 20 использован как пример счета учета затрат основного производства; конкретный счет затрат зависит от использования компьютера и рабочего плана счетов организации.
Ответ: первоначальная стоимость — 107 500 руб.; амортизация за первый год — 20 500 руб., по 5 125 руб. за квартал.
