
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
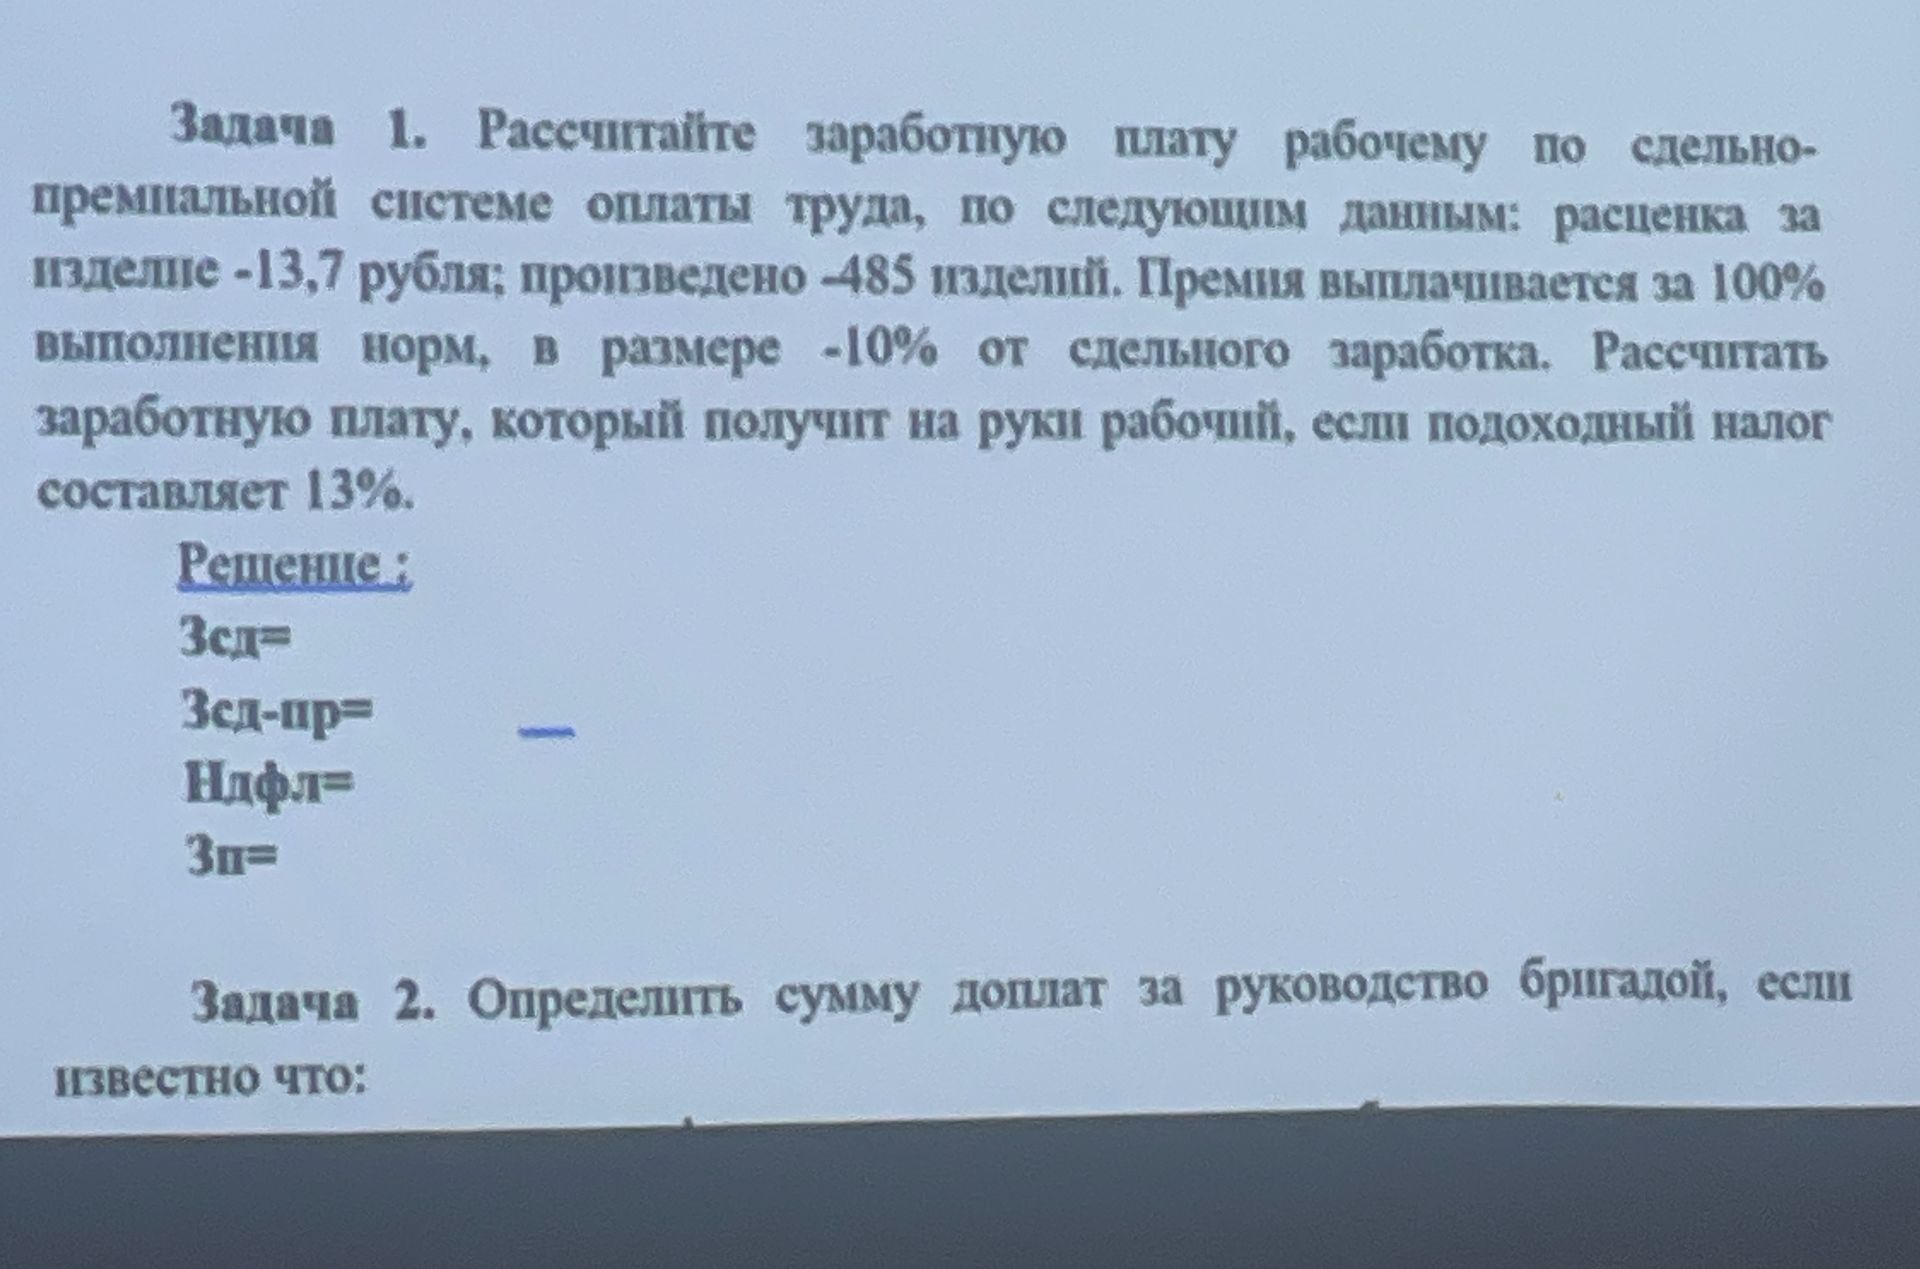
Ответ:
Сдельный заработок: умножаем расценку на количество изделий: 13,7 × 485 = 6 644,50 руб.
Премия за выполнение нормы составляет 10% от сдельного заработка: 6 644,50 × 0,10 = 664,45 руб.
Начисленная заработная плата: 6 644,50 + 664,45 = 7 308,95 руб.
Подоходный налог: 7 308,95 × 0,13 = 950,163 руб., то есть 950,16 руб. после округления до копеек.
К выплате: 7 308,95 − 950,16 = 6 358,79 руб.
Ответ: рабочий получит на руки 6 358,79 руб.
