
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
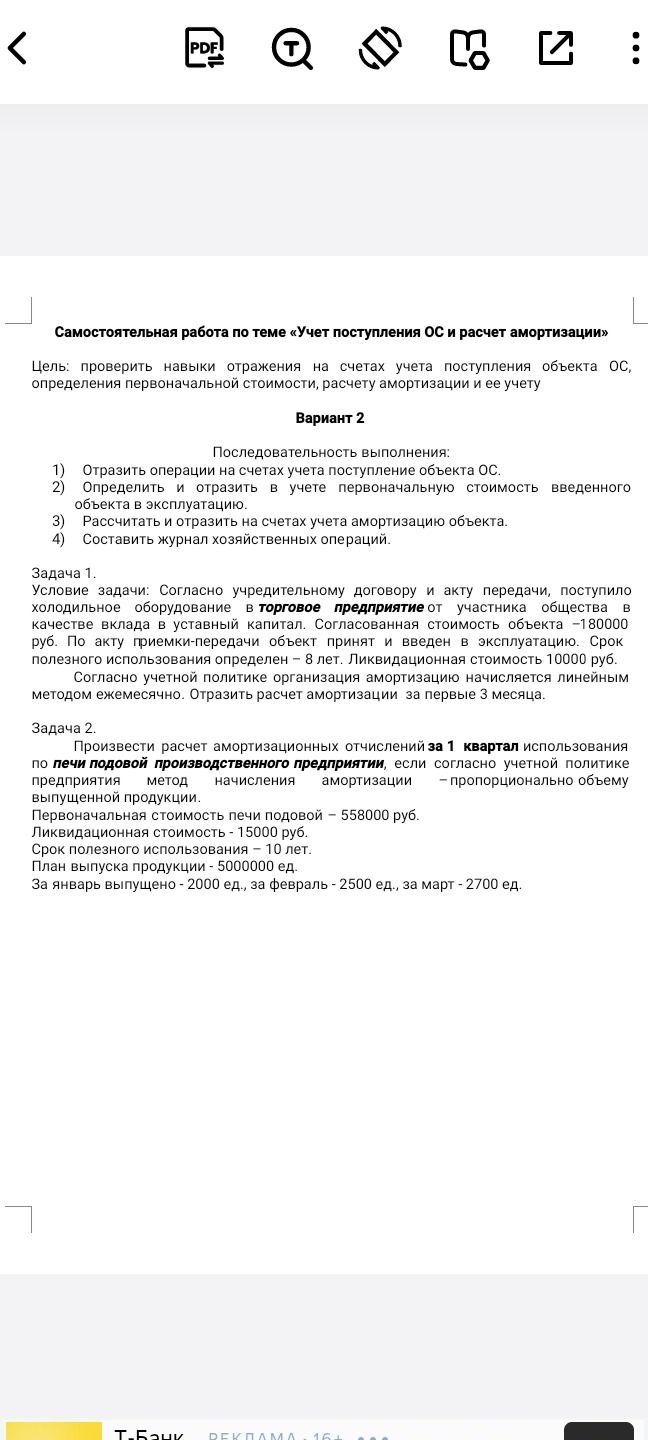
1. Поступление и принятие к учёту
- Отражаем согласованную стоимость вклада участника: Дт 08 Кт 75 — 180 000 руб.
- Принимаем оборудование к учёту в составе основных средств после ввода в эксплуатацию: Дт 01 Кт 08 — 180 000 руб.
2. Расчёт амортизации
Переводим срок полезного использования в месяцы: \(8 \cdot 12 = 96\) мес.
Амортизируемая стоимость: \(180\,000 - 10\,000 = 170\,000\) руб.
Ежемесячная амортизация: \(170\,000 : 96 = 1\,770.8333\ldots\) руб. В учёте сумму округляем до копеек: 1 770,83 руб. за месяц.
За первые 3 месяца: \(170\,000 : 96 \cdot 3 = 5\,312.50\) руб.
3. Отражение амортизации
Для оборудования, используемого в торговой деятельности, начисление отражается записью: Дт 44 Кт 02 — по 1 770,83 руб. за каждый месяц. За три месяца — всего 5 312,50 руб.
Ответ: амортизация за первые три месяца — 5 312,50 руб.
1. Поступление и принятие к учёту
- Отражаем согласованную стоимость вклада участника: Дт 08 Кт 75 — 180 000 руб.
- Принимаем оборудование к учёту в составе основных средств после ввода в эксплуатацию: Дт 01 Кт 08 — 180 000 руб.
2. Расчёт амортизации
Переводим срок полезного использования в месяцы: \(8 \cdot 12 = 96\) мес.
Амортизируемая стоимость: \(180\,000 - 10\,000 = 170\,000\) руб.
Ежемесячная амортизация: \(170\,000 : 96 = 1\,770.8333\ldots\) руб. В учёте сумму округляем до копеек: 1 770,83 руб. за месяц.
За первые 3 месяца: \(170\,000 : 96 \cdot 3 = 5\,312.50\) руб.
3. Отражение амортизации
Для оборудования, используемого в торговой деятельности, начисление отражается записью: Дт 44 Кт 02 — по 1 770,83 руб. за каждый месяц. За три месяца — всего 5 312,50 руб.
Ответ: амортизация за первые три месяца — 5 312,50 руб.
