
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
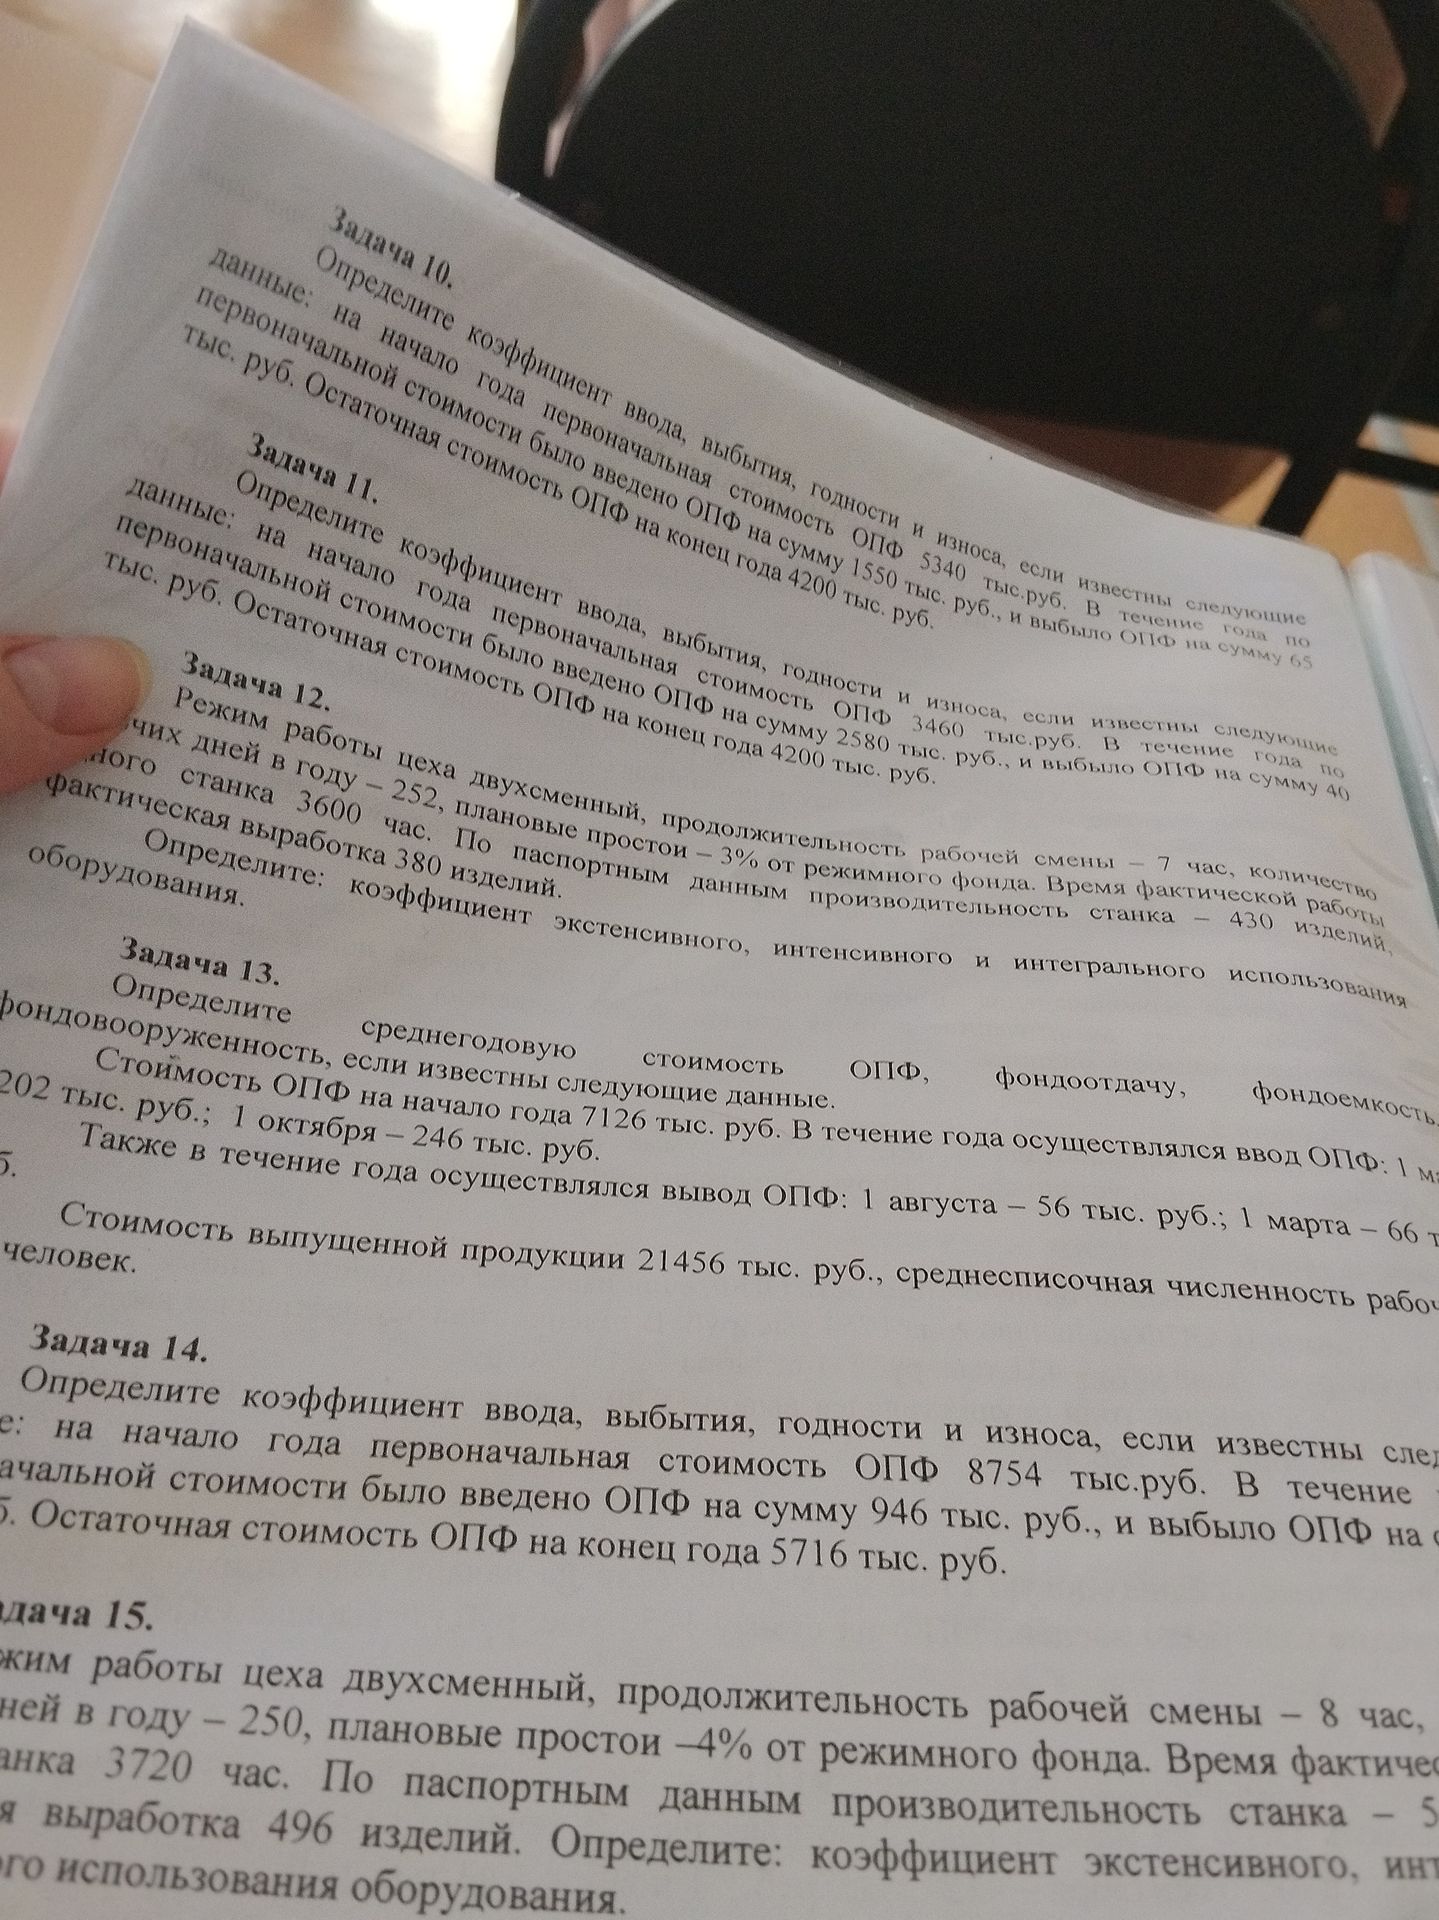
Ответ:
Первоначальная стоимость ОПФ на конец года: 5340 + 1550 − 65 = 6825 тыс. руб.
Коэффициент ввода рассчитываем как отношение стоимости введённых ОПФ к стоимости ОПФ на конец года: 1550 / 6825 ≈ 0,2271, или 22,71%.
Коэффициент выбытия: 65 / 5340 ≈ 0,01217, или 1,22%.
Коэффициент годности: 4200 / 6825 ≈ 0,6154, или 61,54%.
Коэффициент износа: 1 − 0,6154 ≈ 0,3846, или 38,46%.
Ответ: коэффициент ввода — 22,71%; выбытия — 1,22%; годности — 61,54%; износа — 38,46%.
Первоначальная стоимость ОПФ на конец года: 5340 + 1550 − 65 = 6825 тыс. руб.
Коэффициент ввода рассчитываем как отношение стоимости введённых ОПФ к стоимости ОПФ на конец года: 1550 / 6825 ≈ 0,2271, или 22,71%.
Коэффициент выбытия: 65 / 5340 ≈ 0,01217, или 1,22%.
Коэффициент годности: 4200 / 6825 ≈ 0,6154, или 61,54%.
Коэффициент износа: 1 − 0,6154 ≈ 0,3846, или 38,46%.
Ответ: коэффициент ввода — 22,71%; выбытия — 1,22%; годности — 61,54%; износа — 38,46%.
