
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
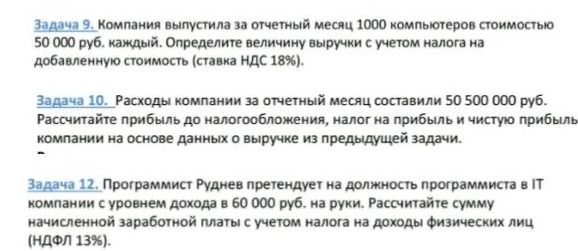
Ответ:
Для расчета прибыли выручку учитывают без НДС: НДС — налог, подлежащий перечислению в бюджет, а не доход компании. По задаче 9 выручка без НДС равна 50 000 000 руб.
Прибыль до налогообложения: 50 000 000 − 50 500 000 = −500 000 руб. Компания получила убыток.
При убытке налог на прибыль к уплате равен 0 руб.
Чистый финансовый результат: −500 000 − 0 = −500 000 руб.
Ответ: убыток до налогообложения — 500 000 руб.; налог на прибыль — 0 руб.; чистый убыток — 500 000 руб.
