
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
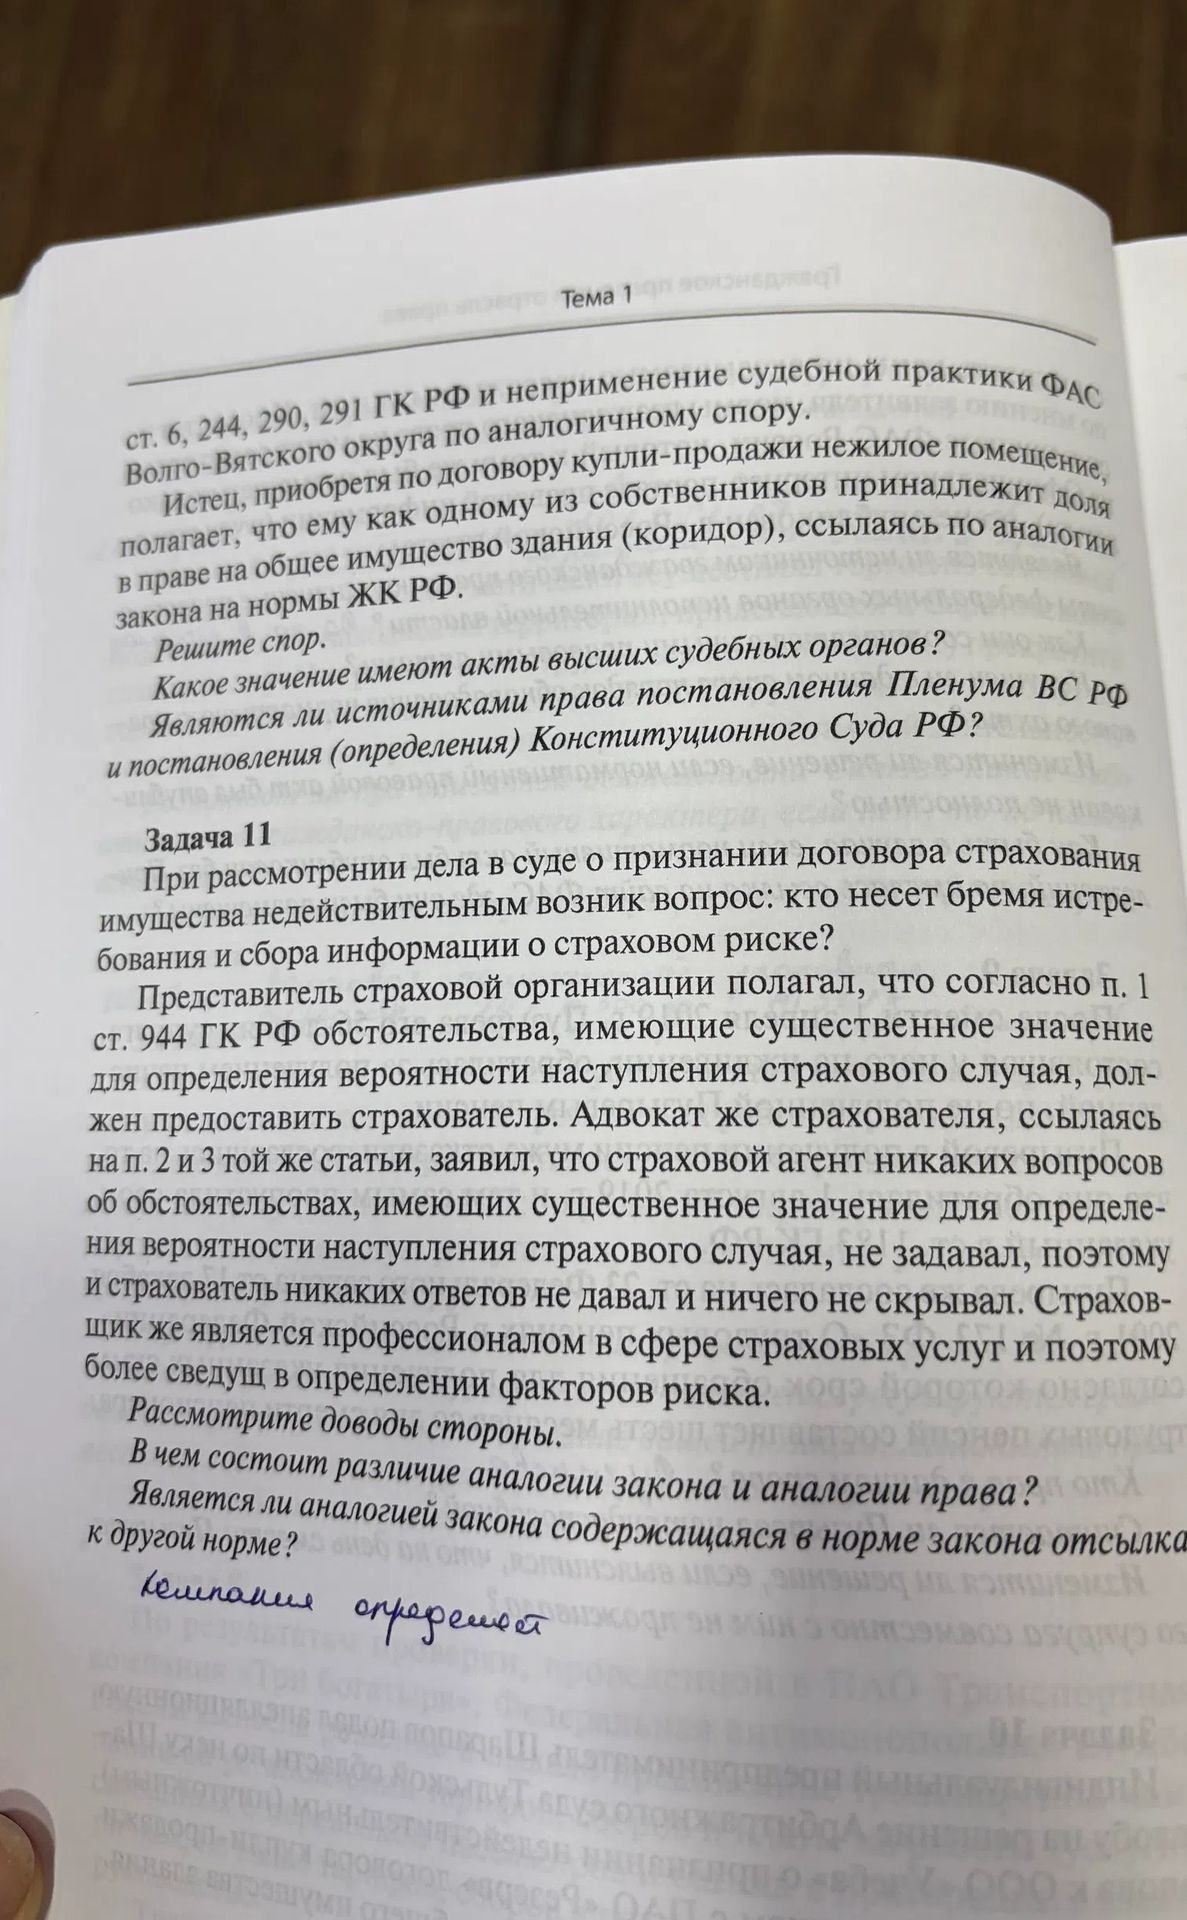
Ответ:
Распределение бремени предоставления информации.
По общему правилу п. 1 ст. 944 ГК РФ при заключении договора страхователь обязан сообщить страховщику известные ему обстоятельства, имеющие существенное значение для определения вероятности наступления страхового случая и размера возможных убытков. Существенными признаются обстоятельства, прямо оговорённые страховщиком в стандартной форме договора или письменном запросе.
Из этого следует, что страхователь не обязан сообщать абсолютно любые сведения о своём имуществе и самостоятельно определять все возможные факторы риска. Его обязанность конкретизируется вопросами страховщика. Страховщик как профессиональный участник страхового рынка должен сформулировать вопросы так, чтобы получить сведения, необходимые для оценки риска.
Если страховщик задал страхователю конкретные вопросы о существенных обстоятельствах, страхователь обязан дать достоверные ответы и не вправе умышленно сообщать заведомо ложные сведения.
Если страховщик не задал соответствующих вопросов и не указал необходимые обстоятельства в предложенной форме, отсутствие сведений само по себе не свидетельствует о нарушении страхователем ст. 944 ГК РФ.
Само по себе наличие у страхователя специальных знаний о своём имуществе не заменяет обязанности страховщика определить круг обстоятельств, существенных для оценки страхового риска.
Поэтому довод страховщика об общей обязанности страхователя самостоятельно собрать и предоставить всю информацию о риске является чрезмерно широким. Довод страхователя об отсутствии обязанности отвечать на незаданные вопросы в целом соответствует п. 2 ст. 944 ГК РФ. Однако суд должен установить содержание заявления о страховании, письменных вопросов страховщика, фактически сообщённые сведения и наличие умысла страхователя на сообщение заведомо недостоверной информации.
Последствия, предусмотренные п. 3 ст. 944 ГК РФ, возможны, если будет доказано, что страхователь сообщил заведомо ложные сведения в ответ на поставленные страховщиком вопросы. Если существенные обстоятельства не были оговорены страховщиком и вопросы о них не задавались, оснований для признания договора недействительным только по этому мотиву нет.
Аналогия закона и аналогия права.
Аналогия закона применяется, когда отношения прямо не урегулированы законодательством и отсутствует соглашение сторон или обычай, но существует норма, регулирующая сходные отношения. На основании этой нормы разрешается конкретный спор.
Аналогия права применяется, когда невозможно использовать аналогию закона. Тогда права и обязанности определяются исходя из общих начал и смысла законодательства, требований добросовестности, разумности и справедливости.
В гражданском праве применение аналогии допускается при соблюдении условий, установленных ст. 6 ГК РФ. Аналогия не применяется к нормам, устанавливающим исключения из общих правил или ограничивающим гражданские права, если такое применение расширяет содержание исключения.
Отсылка к другой норме.
Отсылка, содержащаяся в норме закона, не является аналогией закона. Законодатель прямо устанавливает, что для регулирования соответствующего отношения применяется другая конкретная норма или её часть. Это обычный приём юридической техники и прямое нормативное регулирование.
При аналогии закона, напротив, отсутствует норма, непосредственно регулирующая спорное отношение; суд самостоятельно выбирает норму, регулирующую сходное отношение, и применяет её по сходству. Поэтому отсылочную норму нельзя смешивать с аналогией закона.
Ответ: страхователь обязан сообщать достоверные сведения об обстоятельствах, о которых страховщик задал вопросы или которые прямо указал в форме заявления. При отсутствии таких вопросов страховщик не может автоматически возложить на страхователя обязанность самостоятельно выявлять и сообщать все факторы риска. Аналогия закона основана на применении нормы о сходном отношении, аналогия права — на общих началах и принципах права. Законодательная отсылка к другой норме аналогией закона не является.
Распределение бремени предоставления информации.
По общему правилу п. 1 ст. 944 ГК РФ при заключении договора страхователь обязан сообщить страховщику известные ему обстоятельства, имеющие существенное значение для определения вероятности наступления страхового случая и размера возможных убытков. Существенными признаются обстоятельства, прямо оговорённые страховщиком в стандартной форме договора или письменном запросе.
Из этого следует, что страхователь не обязан сообщать абсолютно любые сведения о своём имуществе и самостоятельно определять все возможные факторы риска. Его обязанность конкретизируется вопросами страховщика. Страховщик как профессиональный участник страхового рынка должен сформулировать вопросы так, чтобы получить сведения, необходимые для оценки риска.
Если страховщик задал страхователю конкретные вопросы о существенных обстоятельствах, страхователь обязан дать достоверные ответы и не вправе умышленно сообщать заведомо ложные сведения.
Если страховщик не задал соответствующих вопросов и не указал необходимые обстоятельства в предложенной форме, отсутствие сведений само по себе не свидетельствует о нарушении страхователем ст. 944 ГК РФ.
Само по себе наличие у страхователя специальных знаний о своём имуществе не заменяет обязанности страховщика определить круг обстоятельств, существенных для оценки страхового риска.
Поэтому довод страховщика об общей обязанности страхователя самостоятельно собрать и предоставить всю информацию о риске является чрезмерно широким. Довод страхователя об отсутствии обязанности отвечать на незаданные вопросы в целом соответствует п. 2 ст. 944 ГК РФ. Однако суд должен установить содержание заявления о страховании, письменных вопросов страховщика, фактически сообщённые сведения и наличие умысла страхователя на сообщение заведомо недостоверной информации.
Последствия, предусмотренные п. 3 ст. 944 ГК РФ, возможны, если будет доказано, что страхователь сообщил заведомо ложные сведения в ответ на поставленные страховщиком вопросы. Если существенные обстоятельства не были оговорены страховщиком и вопросы о них не задавались, оснований для признания договора недействительным только по этому мотиву нет.
Аналогия закона и аналогия права.
Аналогия закона применяется, когда отношения прямо не урегулированы законодательством и отсутствует соглашение сторон или обычай, но существует норма, регулирующая сходные отношения. На основании этой нормы разрешается конкретный спор.
Аналогия права применяется, когда невозможно использовать аналогию закона. Тогда права и обязанности определяются исходя из общих начал и смысла законодательства, требований добросовестности, разумности и справедливости.
В гражданском праве применение аналогии допускается при соблюдении условий, установленных ст. 6 ГК РФ. Аналогия не применяется к нормам, устанавливающим исключения из общих правил или ограничивающим гражданские права, если такое применение расширяет содержание исключения.
Отсылка к другой норме.
Отсылка, содержащаяся в норме закона, не является аналогией закона. Законодатель прямо устанавливает, что для регулирования соответствующего отношения применяется другая конкретная норма или её часть. Это обычный приём юридической техники и прямое нормативное регулирование.
При аналогии закона, напротив, отсутствует норма, непосредственно регулирующая спорное отношение; суд самостоятельно выбирает норму, регулирующую сходное отношение, и применяет её по сходству. Поэтому отсылочную норму нельзя смешивать с аналогией закона.
Ответ: страхователь обязан сообщать достоверные сведения об обстоятельствах, о которых страховщик задал вопросы или которые прямо указал в форме заявления. При отсутствии таких вопросов страховщик не может автоматически возложить на страхователя обязанность самостоятельно выявлять и сообщать все факторы риска. Аналогия закона основана на применении нормы о сходном отношении, аналогия права — на общих началах и принципах права. Законодательная отсылка к другой норме аналогией закона не является.
