
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
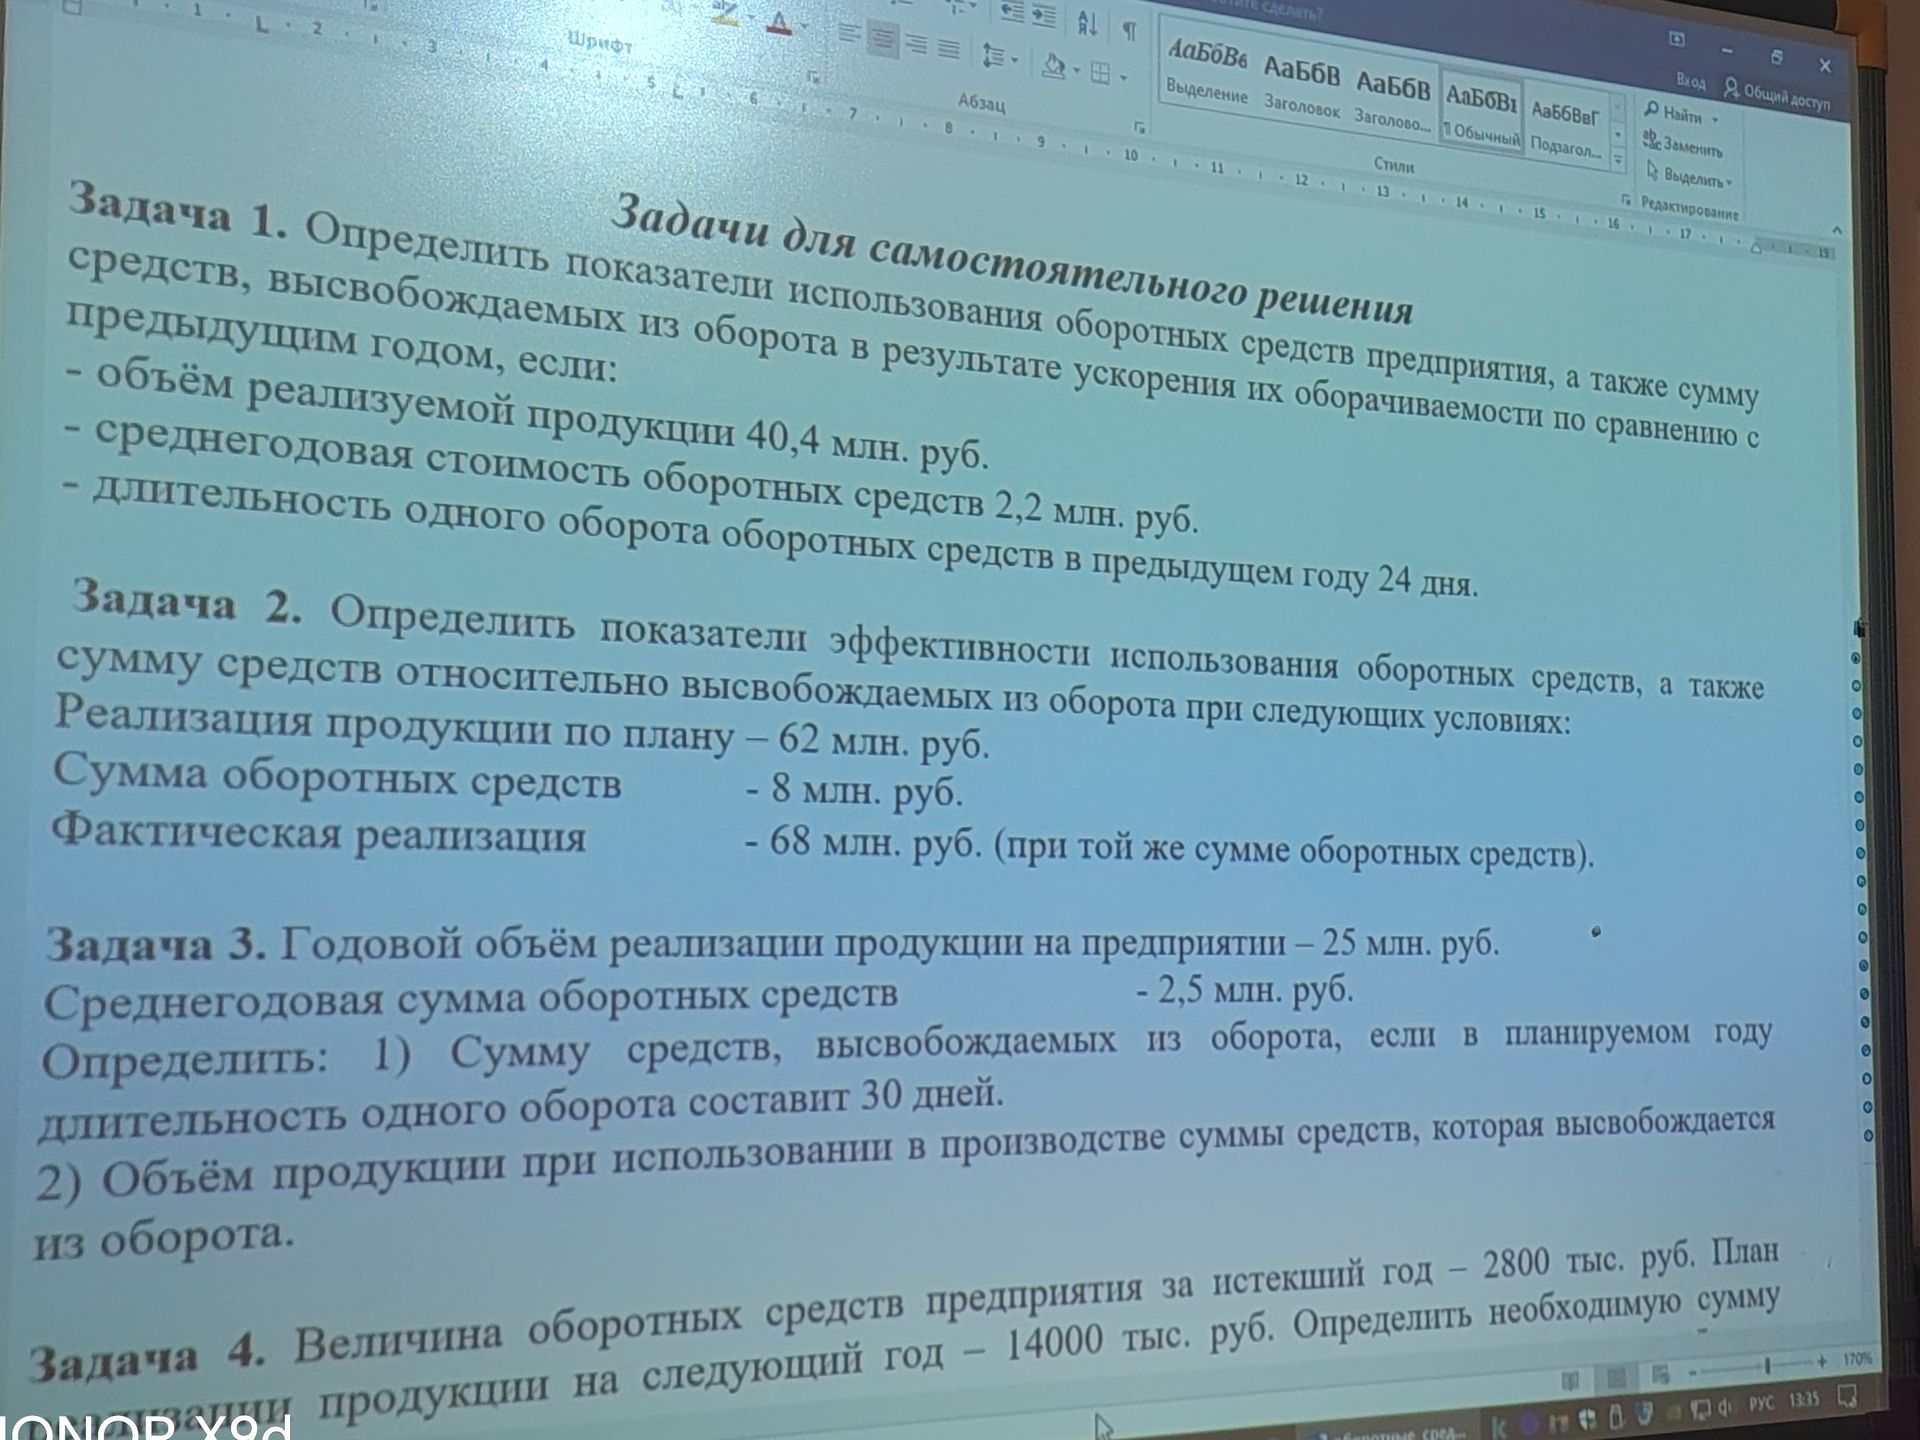
Для расчёта длительности оборота принимаем год равным 360 дням.
Плановый коэффициент оборачиваемости: \(K_{пл} = 62 / 8 = 7{,}75\) оборота.
Фактический коэффициент: \(K_{ф} = 68 / 8 = 8{,}5\) оборота. При неизменной сумме оборотных средств рост реализации повысил оборачиваемость.
Плановая длительность оборота: \(D_{пл} = 360 / 7{,}75 \approx 46{,}45\) дня. Фактическая длительность: \(D_{ф} = 360 / 8{,}5 \approx 42{,}35\) дня.
Относительное высвобождение средств при фактическом объёме реализации: \(68 / 7{,}75 - 8 \approx 0{,}774\) млн руб. Это разница между суммой оборотных средств, которая потребовалась бы при плановой оборачиваемости, и фактически использованными 8 млн руб.
Ответ: плановый коэффициент — 7,75 оборота, фактический — 8,5 оборота; длительность оборота — соответственно около 46,45 и 42,35 дня; относительное высвобождение — около 0,774 млн руб.
