
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
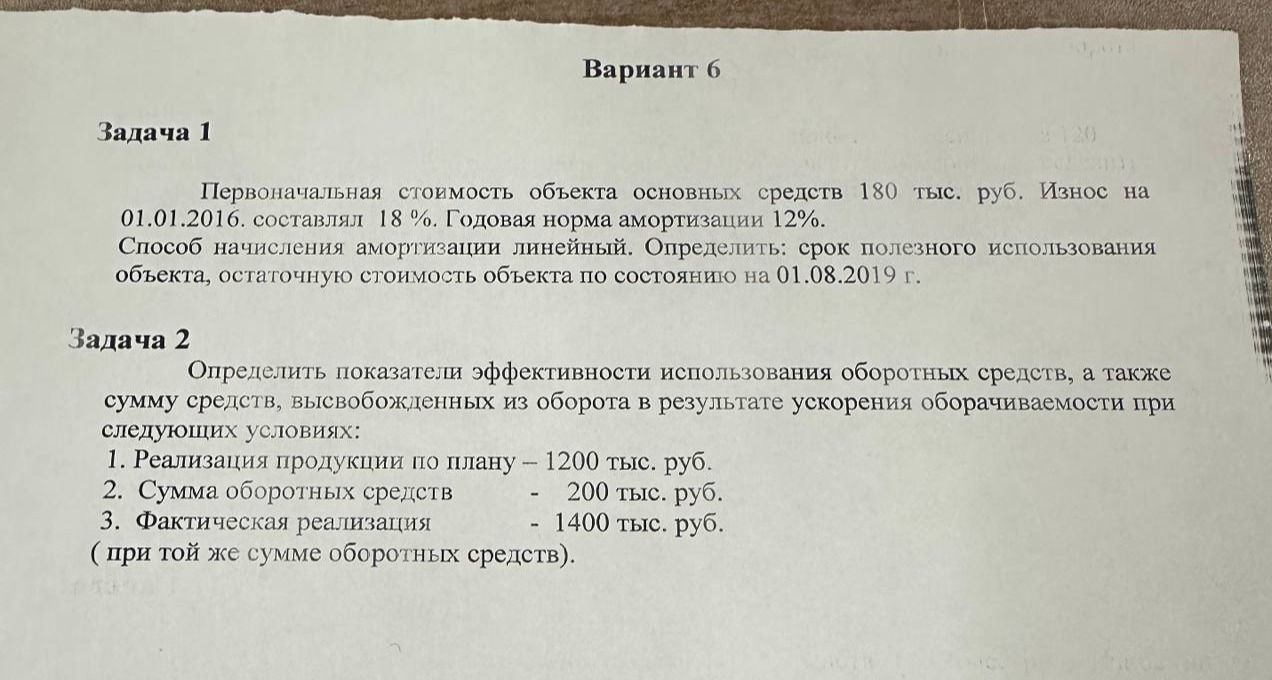
Ответ:
1. Коэффициент оборачиваемости.
Он равен отношению объёма реализации к среднему остатку оборотных средств.
По плану: \(K_{пл} = 1200 / 200 = 6\) оборотов.
Фактически: \(K_{ф} = 1400 / 200 = 7\) оборотов.
2. Коэффициент закрепления оборотных средств.
Это отношение оборотных средств к реализации.
По плану: \(К_{закр.пл} = 200 / 1200 = 0{,}1667\) руб./руб.
Фактически: \(К_{закр.ф} = 200 / 1400 \approx 0{,}1429\) руб./руб.
3. Продолжительность одного оборота.
При расчёте по стандартному условному году в 360 дней:
По плану: \(D_{пл} = 360 / 6 = 60\) дней.
Фактически: \(D_{ф} = 360 / 7 \approx 51{,}43\) дня.
Оборачиваемость ускорилась на \(60 - 51{,}43 \approx 8{,}57\) дня.
4. Высвобождение средств.
При фактическом объёме реализации за плановой продолжительности оборота потребовалось бы \(1400 \cdot 60 / 360 = 233{,}33\) тыс. руб. Фактически использовано 200 тыс. руб.
Относительное высвобождение: \(233{,}33 - 200 = 33{,}33\) тыс. руб.
Ответ: оборачиваемость выросла с 6 до 7 оборотов; коэффициент закрепления снизился с 0,1667 до 0,1429 руб./руб.; длительность оборота сократилась примерно на 8,57 дня; относительное высвобождение — 33,33 тыс. руб.
1. Коэффициент оборачиваемости.
Он равен отношению объёма реализации к среднему остатку оборотных средств.
По плану: \(K_{пл} = 1200 / 200 = 6\) оборотов.
Фактически: \(K_{ф} = 1400 / 200 = 7\) оборотов.
2. Коэффициент закрепления оборотных средств.
Это отношение оборотных средств к реализации.
По плану: \(К_{закр.пл} = 200 / 1200 = 0{,}1667\) руб./руб.
Фактически: \(К_{закр.ф} = 200 / 1400 \approx 0{,}1429\) руб./руб.
3. Продолжительность одного оборота.
При расчёте по стандартному условному году в 360 дней:
По плану: \(D_{пл} = 360 / 6 = 60\) дней.
Фактически: \(D_{ф} = 360 / 7 \approx 51{,}43\) дня.
Оборачиваемость ускорилась на \(60 - 51{,}43 \approx 8{,}57\) дня.
4. Высвобождение средств.
При фактическом объёме реализации за плановой продолжительности оборота потребовалось бы \(1400 \cdot 60 / 360 = 233{,}33\) тыс. руб. Фактически использовано 200 тыс. руб.
Относительное высвобождение: \(233{,}33 - 200 = 33{,}33\) тыс. руб.
Ответ: оборачиваемость выросла с 6 до 7 оборотов; коэффициент закрепления снизился с 0,1667 до 0,1429 руб./руб.; длительность оборота сократилась примерно на 8,57 дня; относительное высвобождение — 33,33 тыс. руб.
