
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
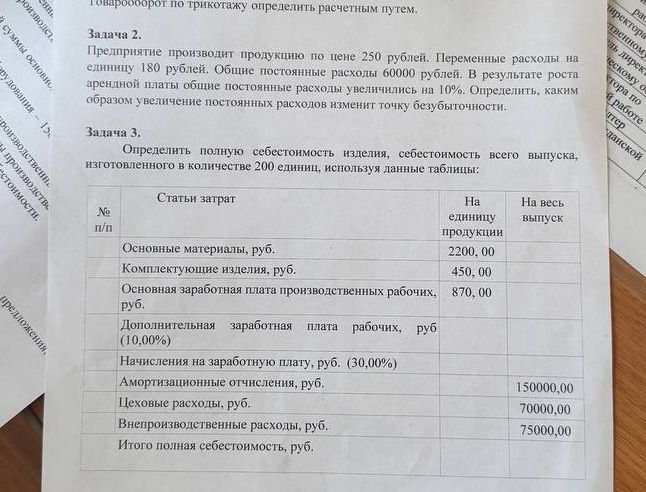
Маржинальный доход на единицу продукции равен цене за вычетом переменных расходов:
250 − 180 = 70 рублей.
До увеличения постоянных расходов точка безубыточности в натуральном выражении составляла:
60 000 ÷ 70 ≈ 857,14 единицы.
Постоянные расходы увеличились на:
60 000 × 10% = 6 000 рублей.
Новые постоянные расходы: 60 000 + 6 000 = 66 000 рублей. Новая точка безубыточности:
66 000 ÷ 70 ≈ 942,86 единицы.
Изменение точки безубыточности: 942,86 − 857,14 ≈ 85,72 единицы. В целых единицах для покрытия расходов необходимо увеличить объём продаж с 858 до 943 единиц.
Ответ: точка безубыточности возрастёт примерно на 85,72 единицы, или на 10%.
Маржинальный доход на единицу продукции равен цене за вычетом переменных расходов:
250 − 180 = 70 рублей.
До увеличения постоянных расходов точка безубыточности в натуральном выражении составляла:
60 000 ÷ 70 ≈ 857,14 единицы.
Постоянные расходы увеличились на:
60 000 × 10% = 6 000 рублей.
Новые постоянные расходы: 60 000 + 6 000 = 66 000 рублей. Новая точка безубыточности:
66 000 ÷ 70 ≈ 942,86 единицы.
Изменение точки безубыточности: 942,86 − 857,14 ≈ 85,72 единицы. В целых единицах для покрытия расходов необходимо увеличить объём продаж с 858 до 943 единиц.
Ответ: точка безубыточности возрастёт примерно на 85,72 единицы, или на 10%.
