
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
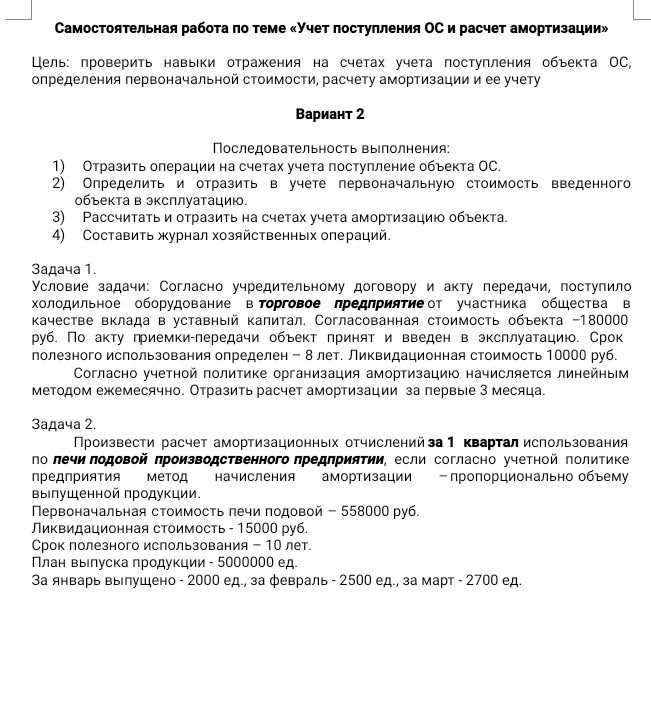
Ответ:
Амортизируемая стоимость печи: 558 000 − 15 000 = 543 000 руб.
Амортизация на единицу продукции: 543 000 ÷ 500 000 = 1,086 руб./ед. Срок полезного использования равен 10 годам; при этом методе расчет за квартал выполняется по фактическому выпуску и плановому объему продукции.
Расчет по месяцам:
- Январь: 2 000 × 1,086 = 2 172,00 руб.
- Февраль: 2 500 × 1,086 = 2 715,00 руб.
- Март: 2 700 × 1,086 = 2 932,20 руб.
Итого за квартал: 2 172,00 + 2 715,00 + 2 932,20 = 7 819,20 руб. Амортизация производственного оборудования отражается по дебету счета 20 и кредиту счета 02.
| Период | Выпуск, ед. | Амортизация, руб. | Дебет | Кредит |
|---|---|---|---|---|
| Январь | 2 000 | 2 172,00 | 20 | 02 |
| Февраль | 2 500 | 2 715,00 | 20 | 02 |
| Март | 2 700 | 2 932,20 | 20 | 02 |
| Итого за квартал | 7 200 | 7 819,20 | 20 | 02 |
Ответ: амортизация за 1-й квартал составляет 7 819,20 руб.
Амортизируемая стоимость печи: 558 000 − 15 000 = 543 000 руб.
Амортизация на единицу продукции: 543 000 ÷ 500 000 = 1,086 руб./ед. Срок полезного использования равен 10 годам; при этом методе расчет за квартал выполняется по фактическому выпуску и плановому объему продукции.
Расчет по месяцам:
- Январь: 2 000 × 1,086 = 2 172,00 руб.
- Февраль: 2 500 × 1,086 = 2 715,00 руб.
- Март: 2 700 × 1,086 = 2 932,20 руб.
Итого за квартал: 2 172,00 + 2 715,00 + 2 932,20 = 7 819,20 руб. Амортизация производственного оборудования отражается по дебету счета 20 и кредиту счета 02.
| Период | Выпуск, ед. | Амортизация, руб. | Дебет | Кредит |
|---|---|---|---|---|
| Январь | 2 000 | 2 172,00 | 20 | 02 |
| Февраль | 2 500 | 2 715,00 | 20 | 02 |
| Март | 2 700 | 2 932,20 | 20 | 02 |
| Итого за квартал | 7 200 | 7 819,20 | 20 | 02 |
Ответ: амортизация за 1-й квартал составляет 7 819,20 руб.
