
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
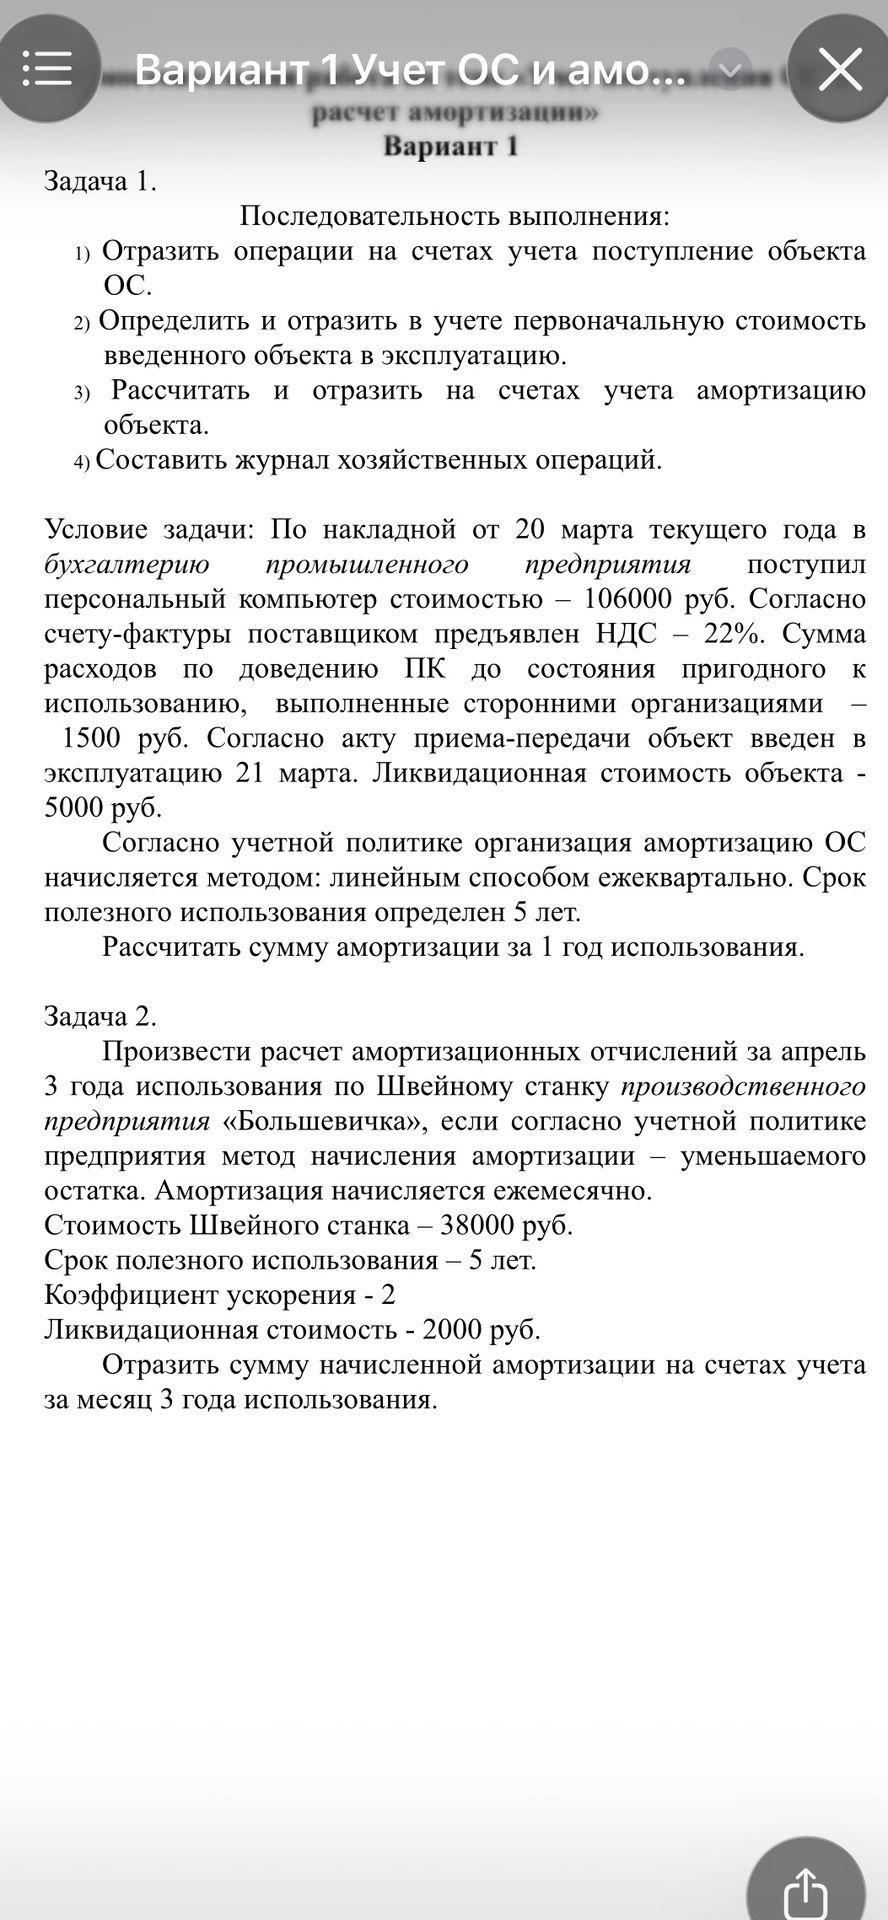
Для расчета принимаю, что требуется начислить амортизацию за апрель третьего года эксплуатации. Применяю метод уменьшаемого остатка: годовая норма, умноженная на коэффициент ускорения, используется для расчета годовой амортизации от остаточной стоимости на начало года; годовую сумму делю на 12. Ликвидационная стоимость ограничивает сумму амортизации за весь срок использования.
Норма амортизации: \(100\% : 5 = 20\%\). С учетом коэффициента ускорения: \(20\% \cdot 2 = 40\%\) в год.
Первый год: амортизация \(38000 \cdot 40\% = 15200\) руб.; остаточная стоимость на конец года \(38000 - 15200 = 22800\) руб.
Второй год: амортизация \(22800 \cdot 40\% = 9120\) руб.; остаточная стоимость на конец года \(22800 - 9120 = 13680\) руб.
Третий год: годовая амортизация \(13680 \cdot 40\% = 5472\) руб. Она не приводит к снижению стоимости ниже ликвидационной стоимости 2000 руб. Ежемесячная сумма: \(5472 : 12 = 456\) руб.
Проводка за апрель третьего года: дебет 20, кредит 02 — 456 руб. Счет 20 указан для затрат основного производства.
Ответ: за апрель третьего года использования начисляется 456 руб. амортизации.
Для расчета принимаю, что требуется начислить амортизацию за апрель третьего года эксплуатации. Применяю метод уменьшаемого остатка: годовая норма, умноженная на коэффициент ускорения, используется для расчета годовой амортизации от остаточной стоимости на начало года; годовую сумму делю на 12. Ликвидационная стоимость ограничивает сумму амортизации за весь срок использования.
Норма амортизации: \(100\% : 5 = 20\%\). С учетом коэффициента ускорения: \(20\% \cdot 2 = 40\%\) в год.
Первый год: амортизация \(38000 \cdot 40\% = 15200\) руб.; остаточная стоимость на конец года \(38000 - 15200 = 22800\) руб.
Второй год: амортизация \(22800 \cdot 40\% = 9120\) руб.; остаточная стоимость на конец года \(22800 - 9120 = 13680\) руб.
Третий год: годовая амортизация \(13680 \cdot 40\% = 5472\) руб. Она не приводит к снижению стоимости ниже ликвидационной стоимости 2000 руб. Ежемесячная сумма: \(5472 : 12 = 456\) руб.
Проводка за апрель третьего года: дебет 20, кредит 02 — 456 руб. Счет 20 указан для затрат основного производства.
Ответ: за апрель третьего года использования начисляется 456 руб. амортизации.
