
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
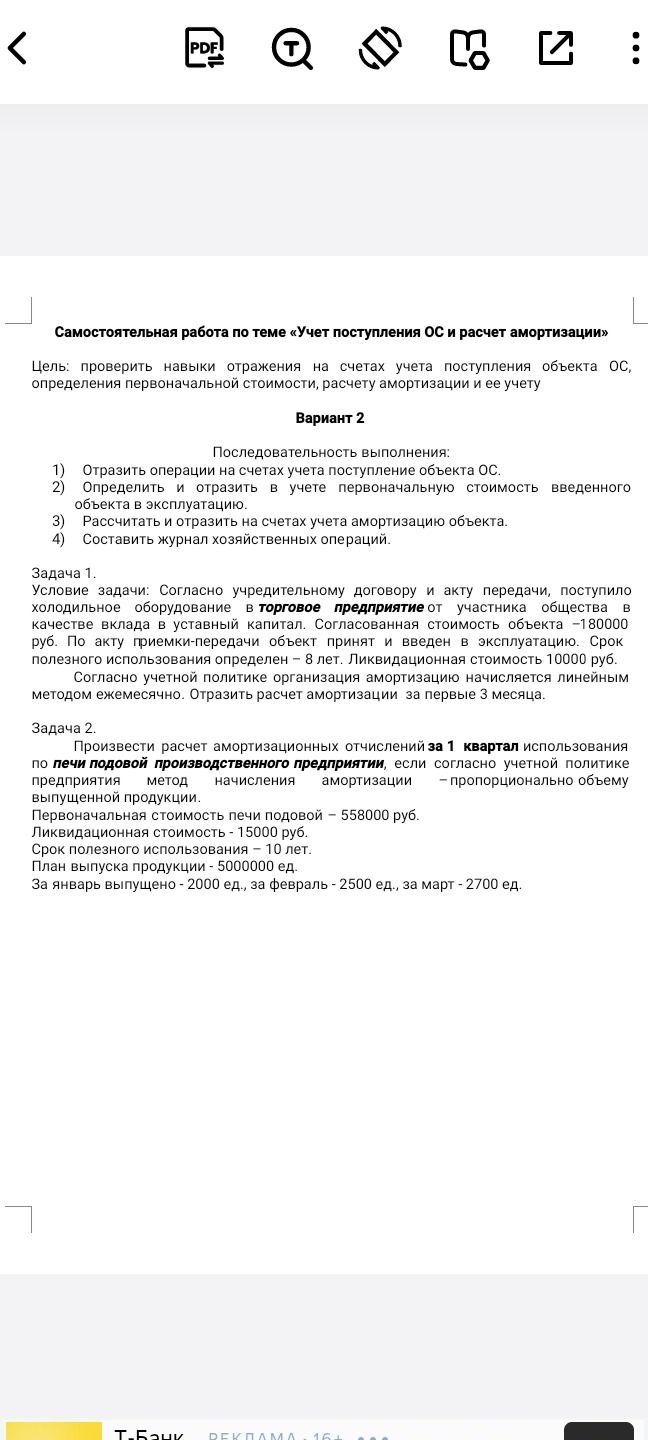
Ответ:
1. Определяем амортизируемую стоимость
\(558\,000 - 15\,000 = 543\,000\) руб.
2. Рассчитываем амортизацию на единицу продукции
По методу пропорционально объёму продукции амортизируемую стоимость делим на плановый выпуск за срок использования: \(543\,000 : 5\,000\,000 = 0.1086\) руб. на единицу.
3. Рассчитываем амортизацию за квартал
Фактический выпуск за квартал: \(2\,000 + 2\,500 + 2\,700 = 7\,200\) ед.
Амортизация за квартал: \(7\,200 \cdot 0.1086 = 781.92\) руб.
По месяцам: январь — \(2\,000 \cdot 0.1086 = 217.20\) руб.; февраль — \(2\,500 \cdot 0.1086 = 271.50\) руб.; март — \(2\,700 \cdot 0.1086 = 293.22\) руб.
4. Бухгалтерская запись
Амортизация производственной печи за квартал отражается записью Дт 20 Кт 02 — 781,92 руб. Срок полезного использования в годах при этом методе на сумму отчислений не влияет: расчёт основан на фактическом выпуске и плановом объёме продукции.
Ответ: амортизационные отчисления за 1 квартал — 781,92 руб.
1. Определяем амортизируемую стоимость
\(558\,000 - 15\,000 = 543\,000\) руб.
2. Рассчитываем амортизацию на единицу продукции
По методу пропорционально объёму продукции амортизируемую стоимость делим на плановый выпуск за срок использования: \(543\,000 : 5\,000\,000 = 0.1086\) руб. на единицу.
3. Рассчитываем амортизацию за квартал
Фактический выпуск за квартал: \(2\,000 + 2\,500 + 2\,700 = 7\,200\) ед.
Амортизация за квартал: \(7\,200 \cdot 0.1086 = 781.92\) руб.
По месяцам: январь — \(2\,000 \cdot 0.1086 = 217.20\) руб.; февраль — \(2\,500 \cdot 0.1086 = 271.50\) руб.; март — \(2\,700 \cdot 0.1086 = 293.22\) руб.
4. Бухгалтерская запись
Амортизация производственной печи за квартал отражается записью Дт 20 Кт 02 — 781,92 руб. Срок полезного использования в годах при этом методе на сумму отчислений не влияет: расчёт основан на фактическом выпуске и плановом объёме продукции.
Ответ: амортизационные отчисления за 1 квартал — 781,92 руб.
