
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
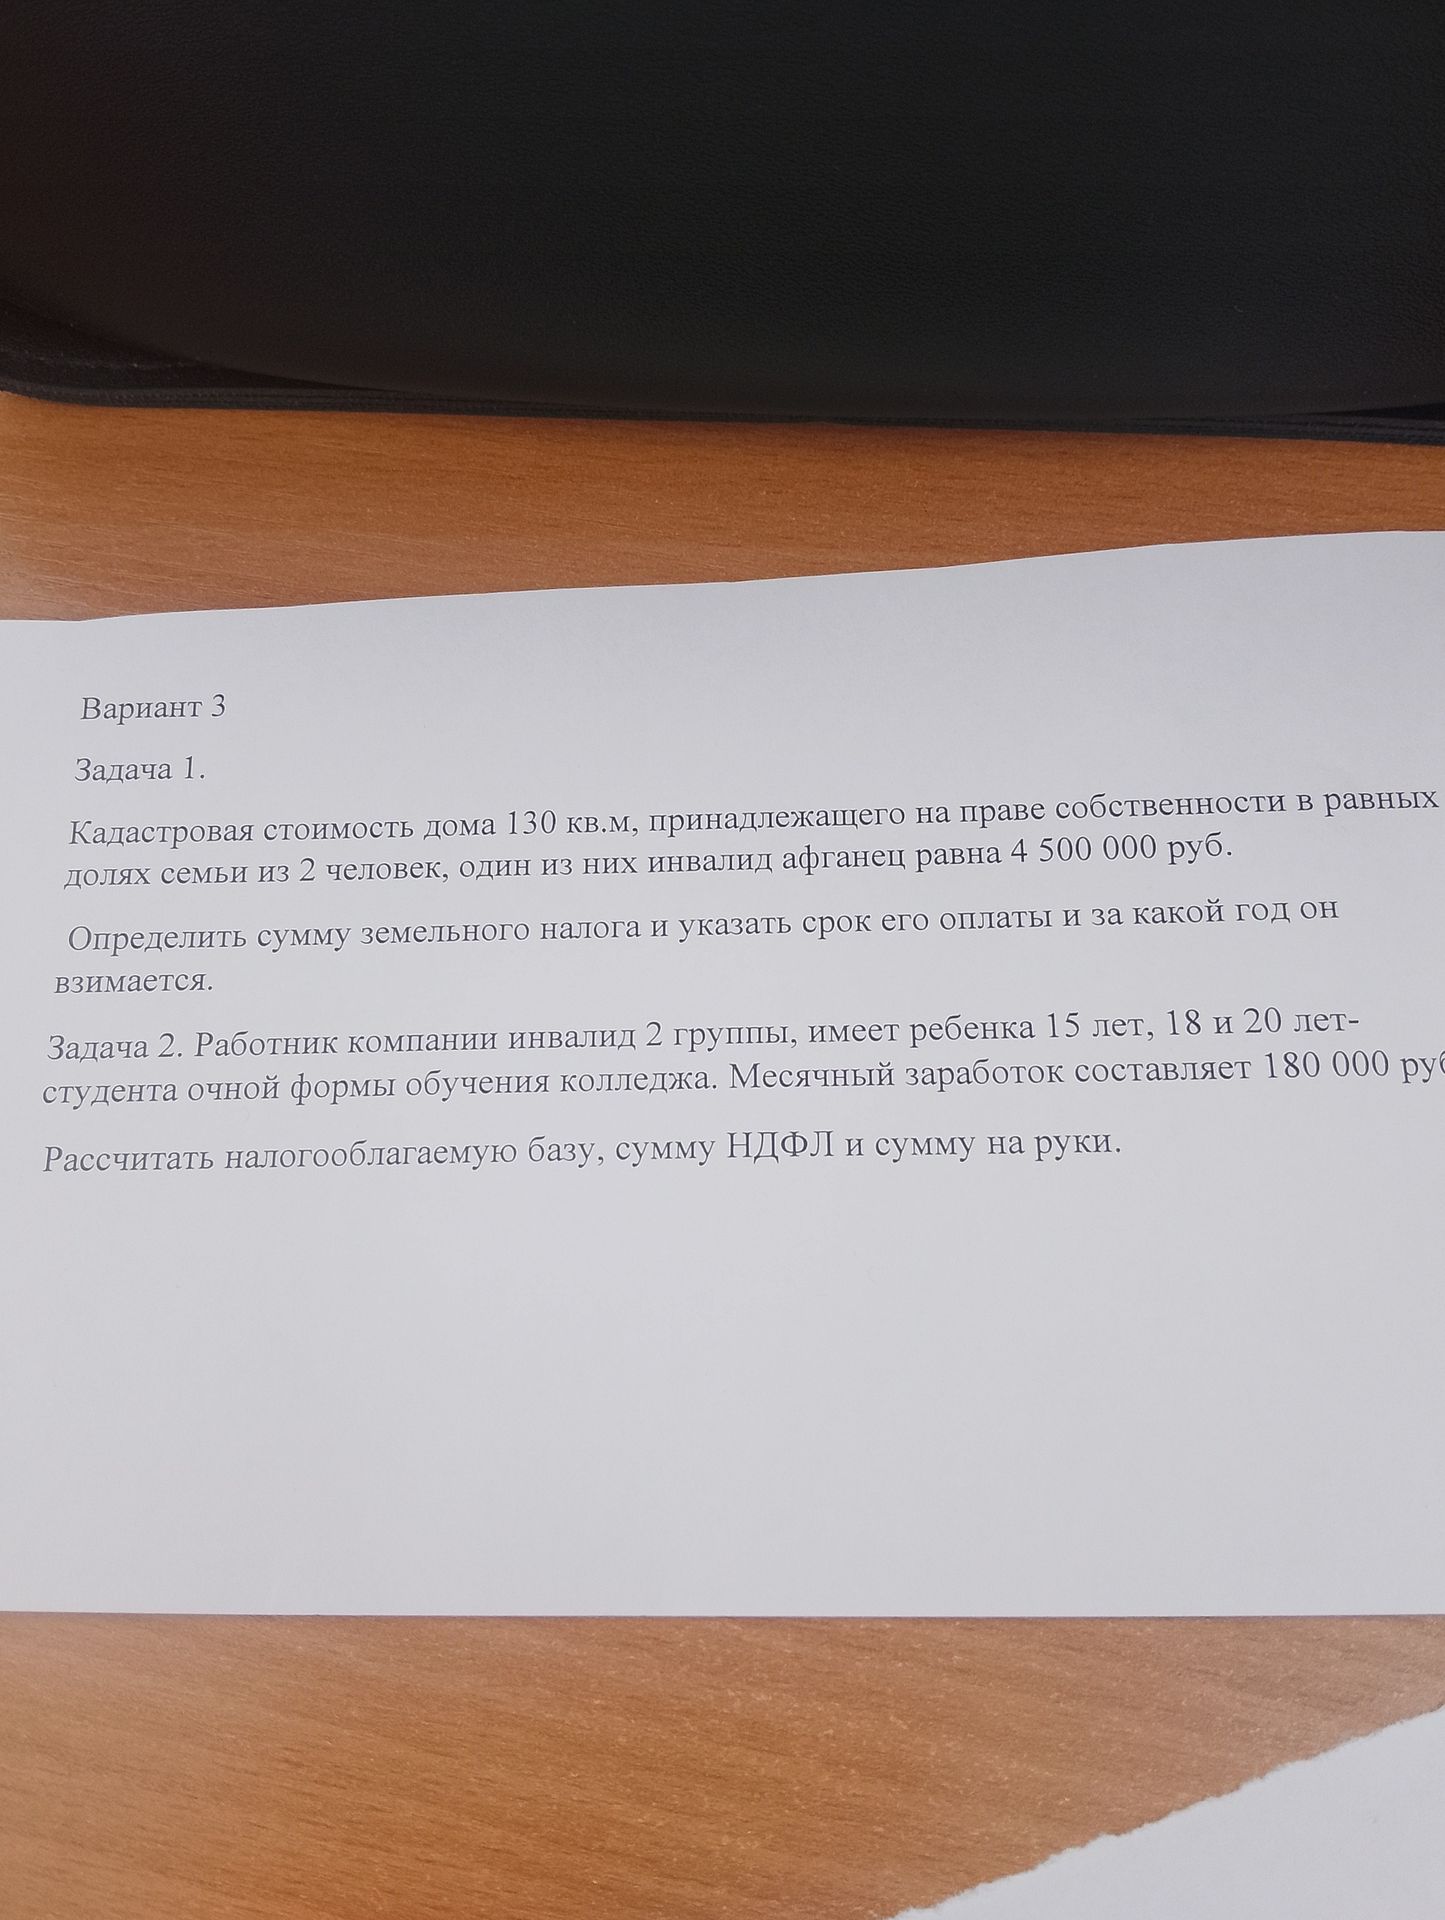
Ответ:
Решение.
Предположим, что стандартные вычеты на детей ещё применяются в данном месяце.
- Вычет на первого ребёнка: 1 400 руб.
- Вычет на второго ребёнка: 1 400 руб.
- Вычет на третьего ребёнка: 3 000 руб.
- Вычет работнику-инвалиду II группы: 500 руб.
Дети в возрасте 18 и 20 лет имеют право на стандартный вычет, поскольку обучаются по очной форме в колледже и не достигли 24 лет.
Общая сумма вычетов:
\(1\,400+1\,400+3\,000+500=6\,300\) руб.
Налогооблагаемая база:
\(180\,000-6\,300=173\,700\) руб.
Годовой доход после вычетов составляет \(173\,700\times12=2\,084\,400\) руб., что не превышает порог 2 400 000 руб. Поэтому применяется ставка НДФЛ 13%.
Сумма НДФЛ:
\(173\,700\times0.13=22\,581\) руб.
Сумма к получению:
\(180\,000-22\,581=157\,419\) руб.
Ответ: налогооблагаемая база — 173 700 руб.; НДФЛ — 22 581 руб.; сумма на руки — 157 419 руб.
Примечание: стандартные вычеты на детей предоставляются до месяца, в котором доход работника с начала года превысит 450 000 руб. При заработке 180 000 руб. в месяц это происходит после третьего месяца, если доходы с начала года отсутствуют. В последующих месяцах при сохранении остальных условий применяется только вычет 500 руб.: база — 179 500 руб., НДФЛ — 23 335 руб., сумма на руки — 156 665 руб.
Решение.
Предположим, что стандартные вычеты на детей ещё применяются в данном месяце.
- Вычет на первого ребёнка: 1 400 руб.
- Вычет на второго ребёнка: 1 400 руб.
- Вычет на третьего ребёнка: 3 000 руб.
- Вычет работнику-инвалиду II группы: 500 руб.
Дети в возрасте 18 и 20 лет имеют право на стандартный вычет, поскольку обучаются по очной форме в колледже и не достигли 24 лет.
Общая сумма вычетов:
\(1\,400+1\,400+3\,000+500=6\,300\) руб.
Налогооблагаемая база:
\(180\,000-6\,300=173\,700\) руб.
Годовой доход после вычетов составляет \(173\,700\times12=2\,084\,400\) руб., что не превышает порог 2 400 000 руб. Поэтому применяется ставка НДФЛ 13%.
Сумма НДФЛ:
\(173\,700\times0.13=22\,581\) руб.
Сумма к получению:
\(180\,000-22\,581=157\,419\) руб.
Ответ: налогооблагаемая база — 173 700 руб.; НДФЛ — 22 581 руб.; сумма на руки — 157 419 руб.
Примечание: стандартные вычеты на детей предоставляются до месяца, в котором доход работника с начала года превысит 450 000 руб. При заработке 180 000 руб. в месяц это происходит после третьего месяца, если доходы с начала года отсутствуют. В последующих месяцах при сохранении остальных условий применяется только вычет 500 руб.: база — 179 500 руб., НДФЛ — 23 335 руб., сумма на руки — 156 665 руб.
