
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
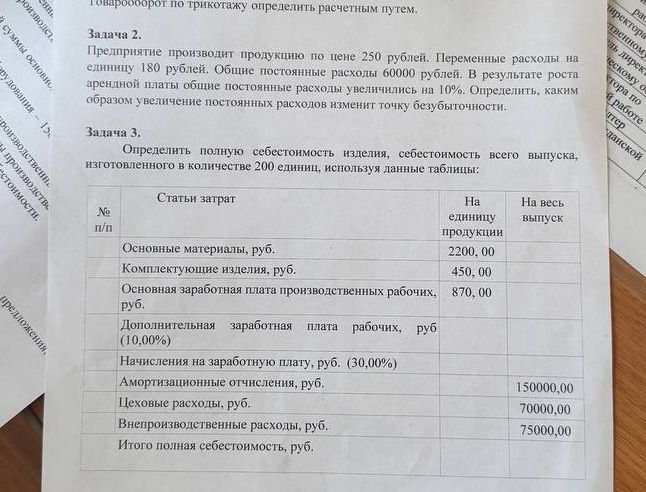
Дополнительную заработную плату рассчитываем как 10% от основной; начисления — как 30% от суммы основной и дополнительной заработной платы.
- Дополнительная заработная плата на единицу: 870 × 10% = 87 руб.; на весь выпуск: 87 × 200 = 17 400 руб.
- Заработная плата с учётом дополнительной: 870 + 87 = 957 руб. на единицу.
- Начисления на заработную плату: 957 × 30% = 287,10 руб. на единицу; на весь выпуск: 287,10 × 200 = 57 420 руб.
- Расходы, указанные на весь выпуск, пересчитываем на единицу: амортизация 150 000 ÷ 200 = 750 руб.; цеховые расходы 70 000 ÷ 200 = 350 руб.; внепроизводственные расходы 75 000 ÷ 200 = 375 руб.
| Статьи затрат | На единицу продукции, руб. | На весь выпуск, руб. |
|---|---|---|
| Основные материалы | 2 200,00 | 440 000,00 |
| Комплектующие изделия | 450,00 | 90 000,00 |
| Основная заработная плата производственных рабочих | 870,00 | 174 000,00 |
| Дополнительная заработная плата рабочих (10%) | 87,00 | 17 400,00 |
| Начисления на заработную плату (30%) | 287,10 | 57 420,00 |
| Амортизационные отчисления | 750,00 | 150 000,00 |
| Цеховые расходы | 350,00 | 70 000,00 |
| Внепроизводственные расходы | 375,00 | 75 000,00 |
| Итого полная себестоимость | 5 369,10 | 1 073 820,00 |
Проверка: 5 369,10 × 200 = 1 073 820 руб.
Ответ: полная себестоимость единицы изделия — 5 369,10 руб.; себестоимость выпуска из 200 изделий — 1 073 820 руб.
Дополнительную заработную плату рассчитываем как 10% от основной; начисления — как 30% от суммы основной и дополнительной заработной платы.
- Дополнительная заработная плата на единицу: 870 × 10% = 87 руб.; на весь выпуск: 87 × 200 = 17 400 руб.
- Заработная плата с учётом дополнительной: 870 + 87 = 957 руб. на единицу.
- Начисления на заработную плату: 957 × 30% = 287,10 руб. на единицу; на весь выпуск: 287,10 × 200 = 57 420 руб.
- Расходы, указанные на весь выпуск, пересчитываем на единицу: амортизация 150 000 ÷ 200 = 750 руб.; цеховые расходы 70 000 ÷ 200 = 350 руб.; внепроизводственные расходы 75 000 ÷ 200 = 375 руб.
| Статьи затрат | На единицу продукции, руб. | На весь выпуск, руб. |
|---|---|---|
| Основные материалы | 2 200,00 | 440 000,00 |
| Комплектующие изделия | 450,00 | 90 000,00 |
| Основная заработная плата производственных рабочих | 870,00 | 174 000,00 |
| Дополнительная заработная плата рабочих (10%) | 87,00 | 17 400,00 |
| Начисления на заработную плату (30%) | 287,10 | 57 420,00 |
| Амортизационные отчисления | 750,00 | 150 000,00 |
| Цеховые расходы | 350,00 | 70 000,00 |
| Внепроизводственные расходы | 375,00 | 75 000,00 |
| Итого полная себестоимость | 5 369,10 | 1 073 820,00 |
Проверка: 5 369,10 × 200 = 1 073 820 руб.
Ответ: полная себестоимость единицы изделия — 5 369,10 руб.; себестоимость выпуска из 200 изделий — 1 073 820 руб.
