
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
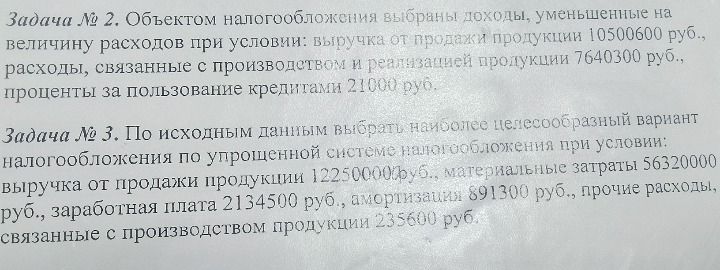
Сравним два объекта УСН: «доходы» и «доходы минус расходы». Считаем, что все перечисленные расходы допустимы к учёту при УСН, а ставка составляет 6% и 15% соответственно; фактические ставки могут зависеть от регионального закона.
- Налог при объекте «доходы»: 1 225 000 × 6% = 73 500 руб.
- Сложим расходы: 562 000 + 213 500 + 213 450 + 89 300 + 23 600 = 1 101 850 руб.
- Налоговая база при объекте «доходы минус расходы»: 1 225 000 − 1 101 850 = 123 150 руб.
- Расчётный налог: 123 150 × 15% = 18 472,50 руб. Минимальный налог составляет 1% от доходов: 1 225 000 × 1% = 12 250 руб.; поскольку расчётный налог больше минимального, к уплате — 18 472,50 руб.
- Сравнение: 18 472,50 руб. меньше 73 500 руб.
Ответ: по приведённым данным целесообразнее объект УСН «доходы минус расходы».
