
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
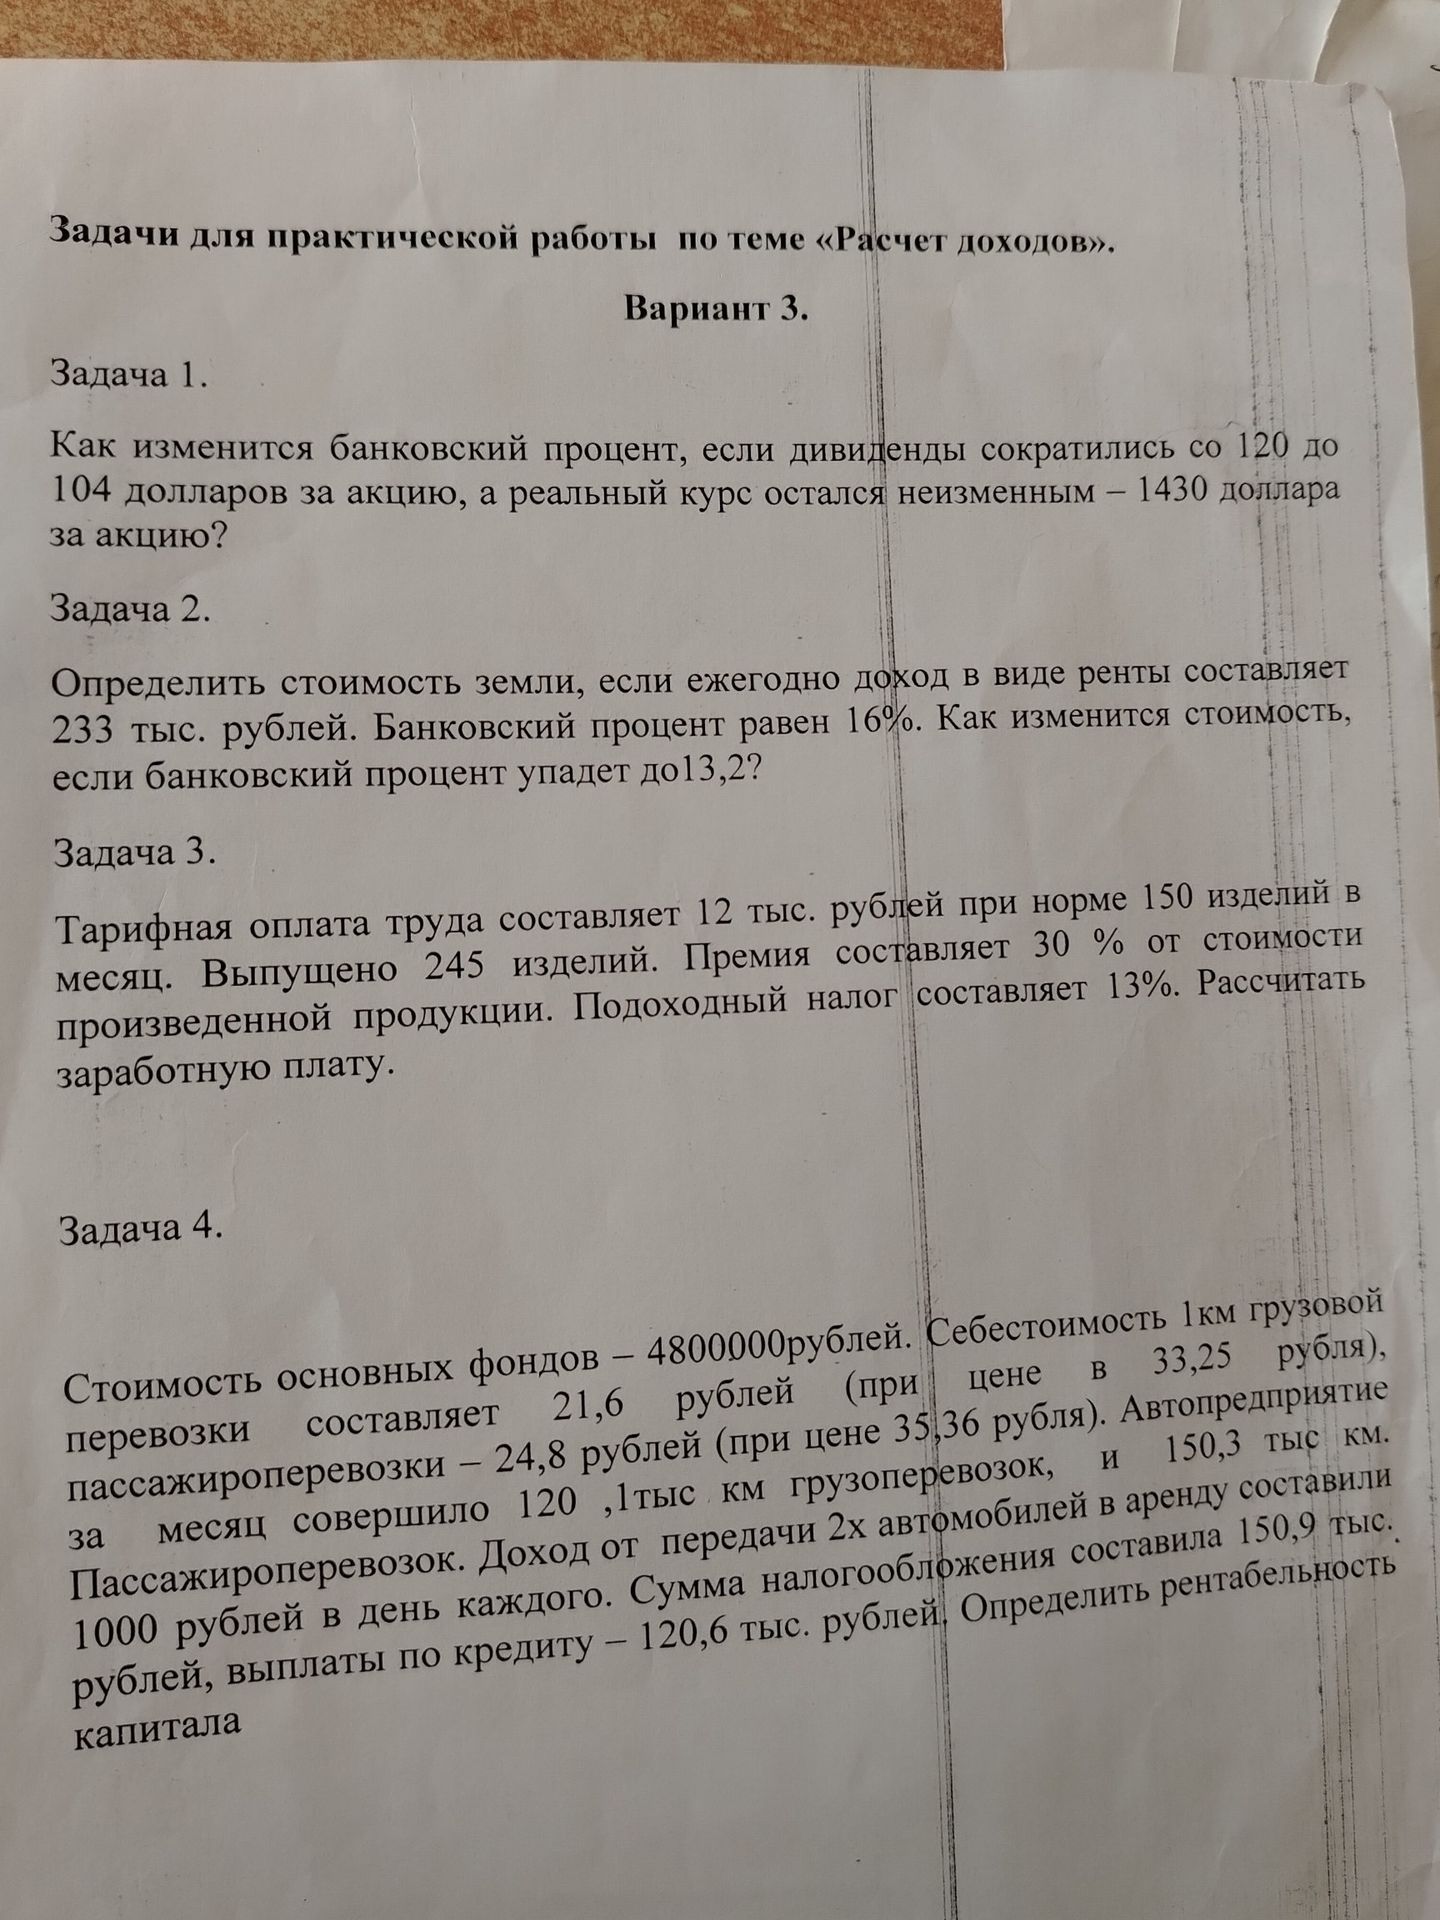
Ответ:
Принимаем, что тарифная оплата начисляется пропорционально количеству изделий, а премия в размере 30% рассчитывается от начисленной тарифной оплаты за фактически выпущенную продукцию.
- Оплата за 245 изделий: \(12\,000 \times 245 : 150 = 19\,600\) рублей.
- Премия: \(19\,600 \times 0{,}30 = 5\,880\) рублей.
- Начисленная зарплата: \(19\,600 + 5\,880 = 25\,480\) рублей.
- Подоходный налог: \(25\,480 \times 0{,}13 = 3\,312{,}40\) рубля.
- Зарплата после удержания налога: \(25\,480 - 3\,312{,}40 = 22\,167{,}60\) рубля.
Ответ: начисленная заработная плата — 25 480 рублей; к выплате после налога — 22 167,60 рубля.
