
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
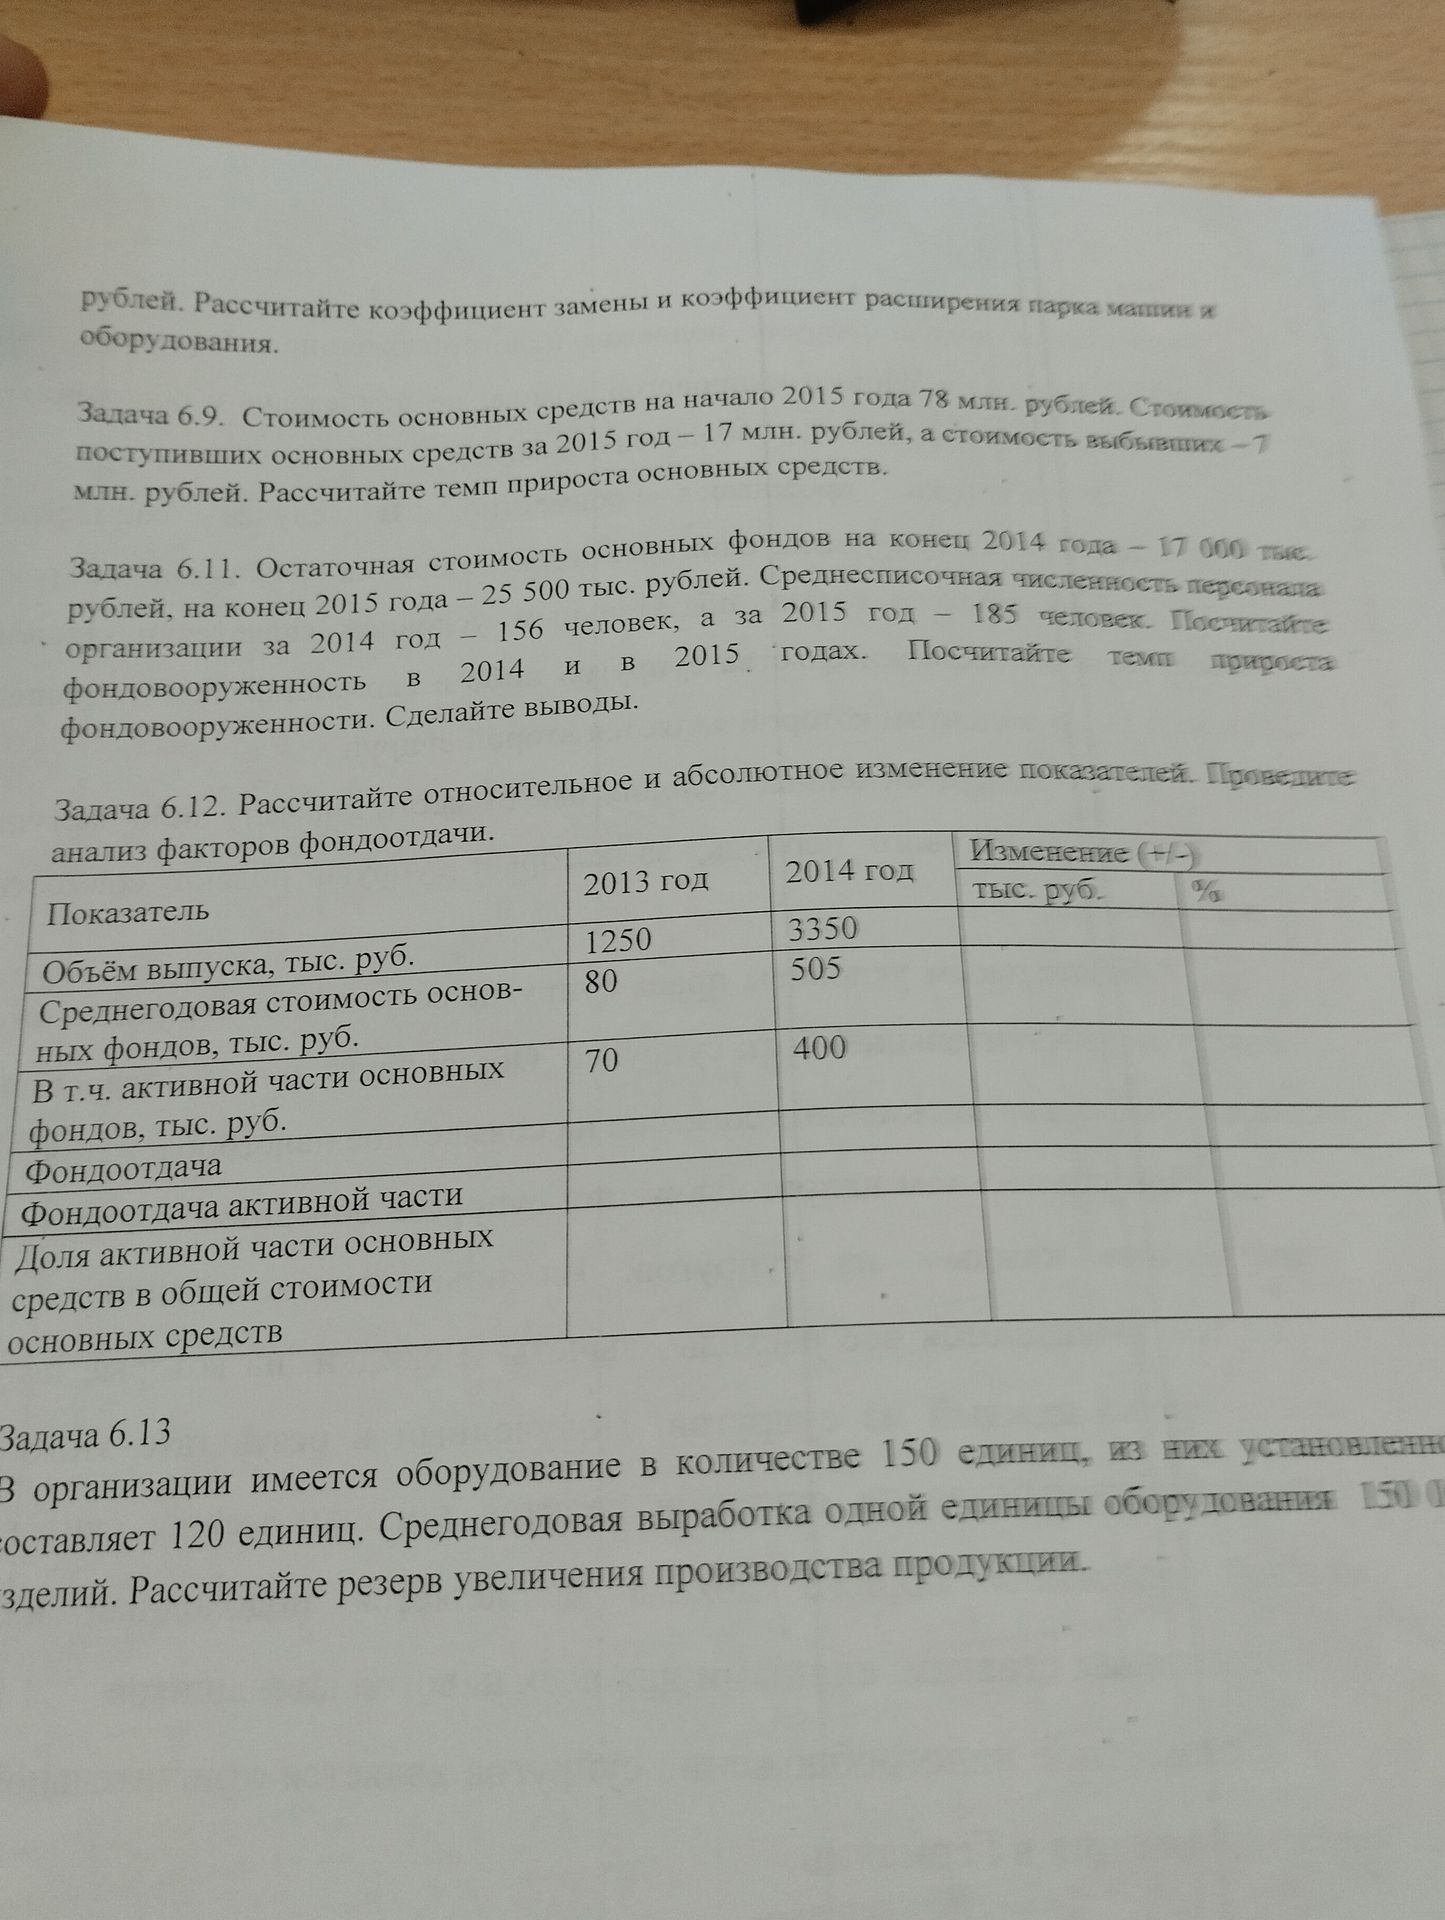
Фондоотдача = объём выпуска / среднегодовая стоимость основных фондов. Фондоотдача активной части = объём выпуска / стоимость активной части. Долю активной части находим делением её стоимости на стоимость всех основных фондов. Абсолютное изменение — значение 2014 года минус значение 2013 года; относительное изменение — это абсолютное изменение, делённое на показатель 2013 года.
| Показатель | 2013 год | 2014 год | Изменение, абсолютное | Изменение, % |
|---|---|---|---|---|
| Объём выпуска, тыс. руб. | 1 250 | 3 350 | +2 100 тыс. руб. | +168,00% |
| Среднегодовая стоимость основных фондов, тыс. руб. | 80 | 505 | +425 тыс. руб. | +531,25% |
| Активная часть основных фондов, тыс. руб. | 70 | 400 | +330 тыс. руб. | +471,43% |
| Фондоотдача | 15,625 руб./руб. | 6,634 руб./руб. | −8,991 руб./руб. | −57,54% |
| Фондоотдача активной части | 17,857 руб./руб. | 8,375 руб./руб. | −9,482 руб./руб. | −53,10% |
| Доля активной части в общей стоимости основных фондов | 87,50% | 79,21% | −8,29 процентного пункта | −9,48% |
Факторный анализ фондоотдачи: фондоотдача = фондоотдача активной части × доля активной части.
- Влияние изменения фондоотдачи активной части: (8,375 − 17,857) × 0,875 ≈ −8,297 руб./руб.
- Влияние изменения доли активной части: 8,375 × (0,792079 − 0,875) ≈ −0,694 руб./руб.
- Общее изменение: −8,297 − 0,694 ≈ −8,991 руб./руб., что совпадает с изменением фондоотдачи.
Фондоотдача снизилась главным образом из-за уменьшения отдачи активной части основных фондов; уменьшение её доли также повлияло отрицательно.
Ответ: фондоотдача снизилась на 8,991 руб./руб., или на 57,54%.
Фондоотдача = объём выпуска / среднегодовая стоимость основных фондов. Фондоотдача активной части = объём выпуска / стоимость активной части. Долю активной части находим делением её стоимости на стоимость всех основных фондов. Абсолютное изменение — значение 2014 года минус значение 2013 года; относительное изменение — это абсолютное изменение, делённое на показатель 2013 года.
| Показатель | 2013 год | 2014 год | Изменение, абсолютное | Изменение, % |
|---|---|---|---|---|
| Объём выпуска, тыс. руб. | 1 250 | 3 350 | +2 100 тыс. руб. | +168,00% |
| Среднегодовая стоимость основных фондов, тыс. руб. | 80 | 505 | +425 тыс. руб. | +531,25% |
| Активная часть основных фондов, тыс. руб. | 70 | 400 | +330 тыс. руб. | +471,43% |
| Фондоотдача | 15,625 руб./руб. | 6,634 руб./руб. | −8,991 руб./руб. | −57,54% |
| Фондоотдача активной части | 17,857 руб./руб. | 8,375 руб./руб. | −9,482 руб./руб. | −53,10% |
| Доля активной части в общей стоимости основных фондов | 87,50% | 79,21% | −8,29 процентного пункта | −9,48% |
Факторный анализ фондоотдачи: фондоотдача = фондоотдача активной части × доля активной части.
- Влияние изменения фондоотдачи активной части: (8,375 − 17,857) × 0,875 ≈ −8,297 руб./руб.
- Влияние изменения доли активной части: 8,375 × (0,792079 − 0,875) ≈ −0,694 руб./руб.
- Общее изменение: −8,297 − 0,694 ≈ −8,991 руб./руб., что совпадает с изменением фондоотдачи.
Фондоотдача снизилась главным образом из-за уменьшения отдачи активной части основных фондов; уменьшение её доли также повлияло отрицательно.
Ответ: фондоотдача снизилась на 8,991 руб./руб., или на 57,54%.
