
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
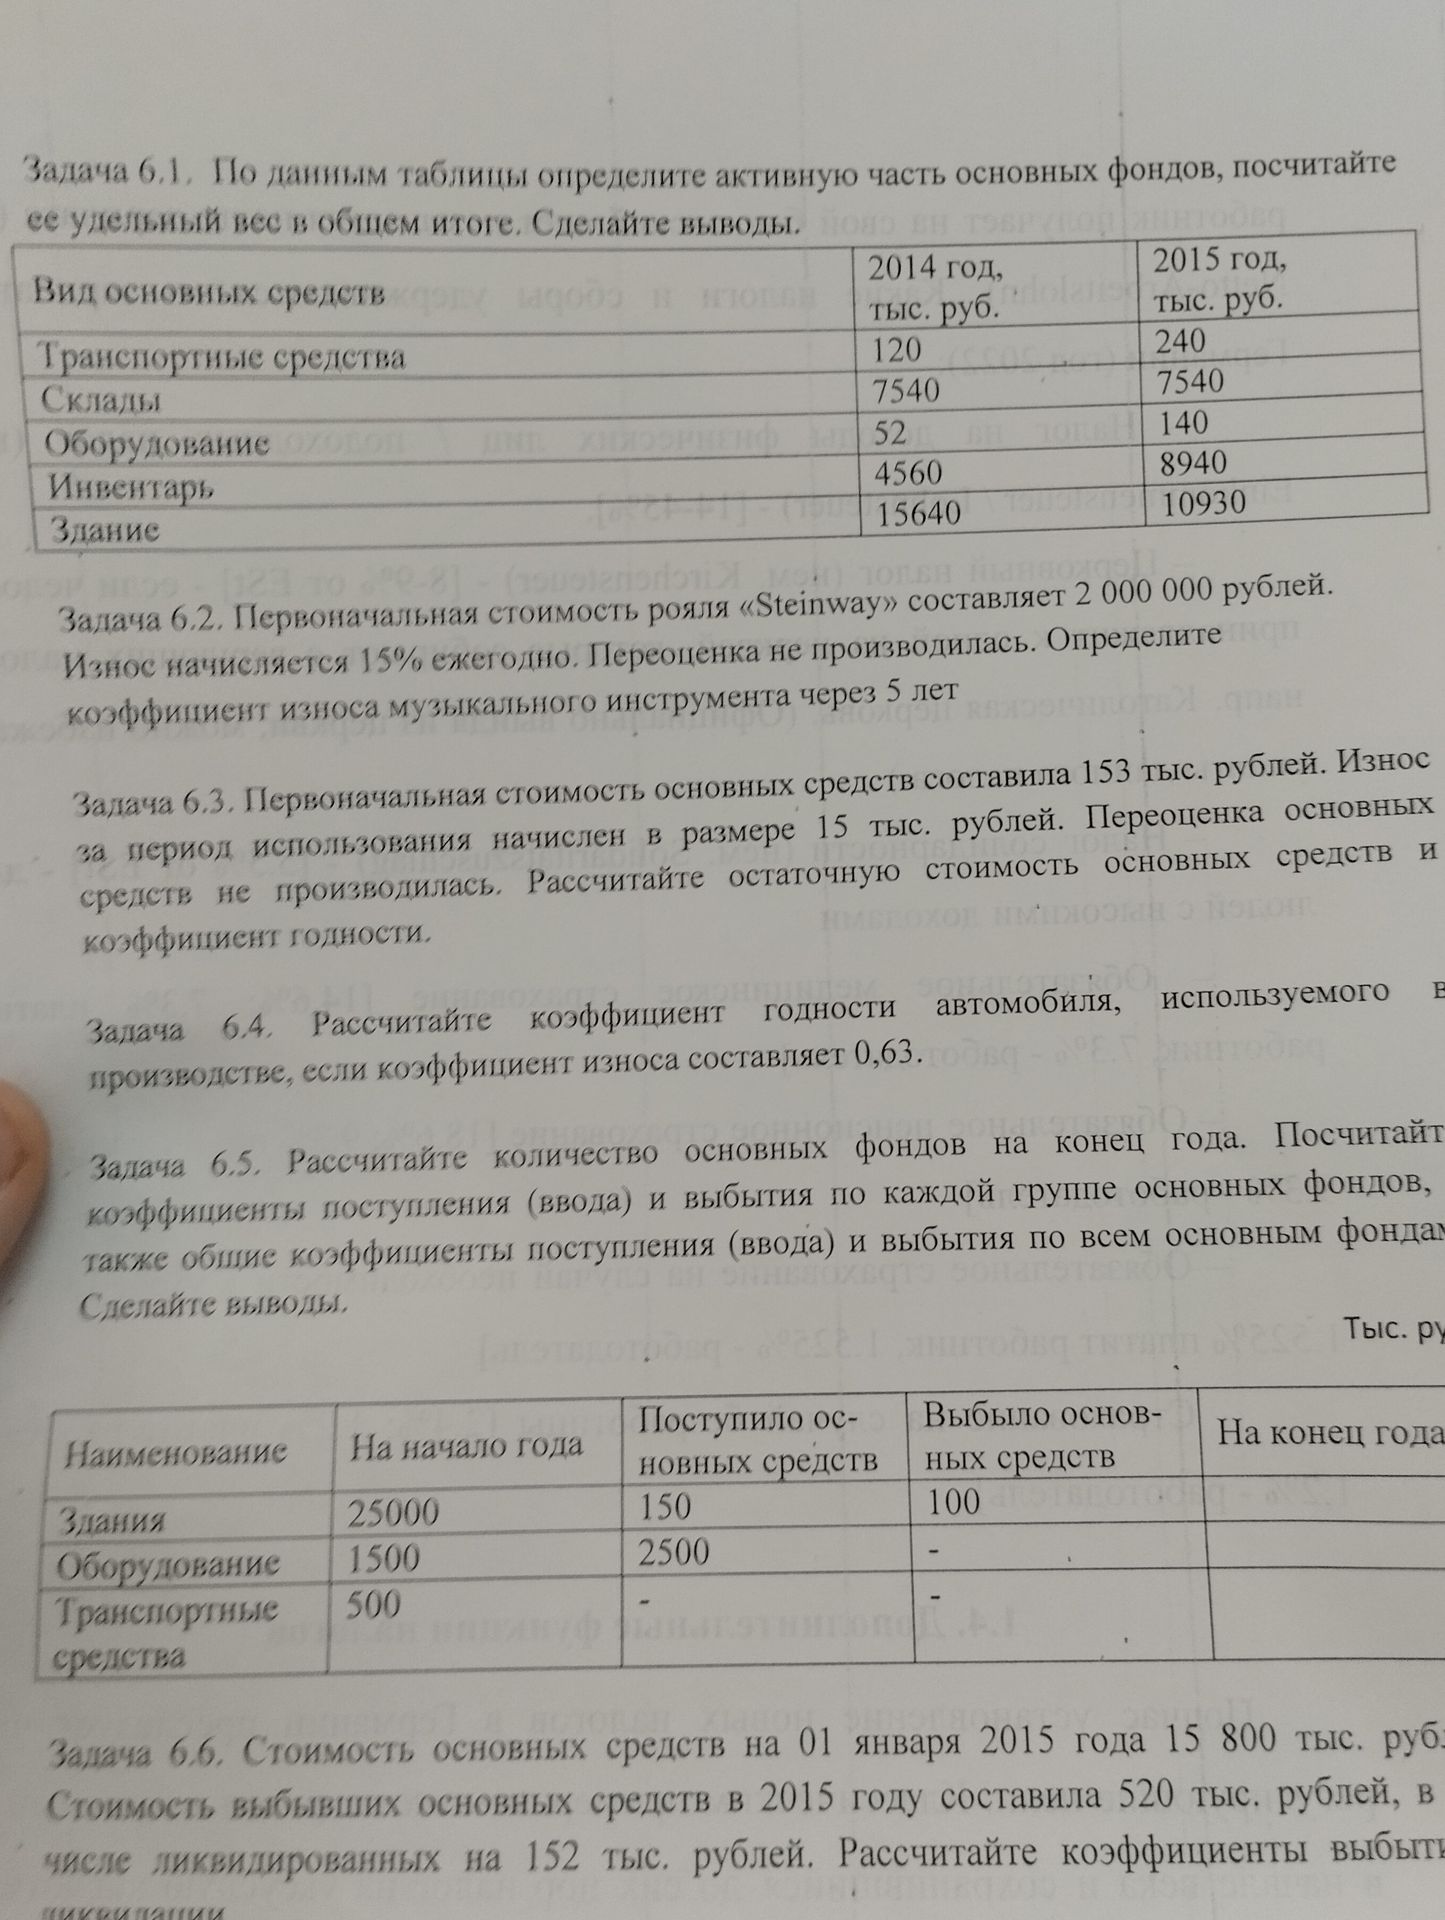
Ответ:
Стоимость на конец года рассчитываем как стоимость на начало года плюс поступление минус выбытие. Коэффициент поступления рассчитываем как поступившая стоимость / стоимость на конец года; коэффициент выбытия — как выбывшая стоимость / стоимость на начало года. Прочерки принимаем за отсутствие поступления или выбытия.
| Группа основных фондов | На конец года, тыс. руб. | Коэффициент поступления | Коэффициент выбытия |
|---|---|---|---|
| Здания | 25000 + 150 − 100 = 25050 | 150 / 25050 ≈ 0,0060 (0,60%) | 100 / 25000 = 0,004 (0,40%) |
| Оборудование | 1500 + 2500 = 4000 | 2500 / 4000 = 0,625 (62,5%) | 0 |
| Транспортные средства | 500 | 0 | 0 |
| Всего | 29550 | 2650 / 29550 ≈ 0,0897 (8,97%) | 100 / 27000 ≈ 0,0037 (0,37%) |
Общая стоимость на начало года: 25000 + 1500 + 500 = 27000 тыс. руб. Поступило всего 150 + 2500 = 2650 тыс. руб.; выбыло 100 тыс. руб. Наибольшее обновление произошло в группе оборудования.
Ответ: стоимость основных фондов на конец года — 29550 тыс. руб.; общий коэффициент поступления — около 8,97%, коэффициент выбытия — около 0,37%.
Стоимость на конец года рассчитываем как стоимость на начало года плюс поступление минус выбытие. Коэффициент поступления рассчитываем как поступившая стоимость / стоимость на конец года; коэффициент выбытия — как выбывшая стоимость / стоимость на начало года. Прочерки принимаем за отсутствие поступления или выбытия.
| Группа основных фондов | На конец года, тыс. руб. | Коэффициент поступления | Коэффициент выбытия |
|---|---|---|---|
| Здания | 25000 + 150 − 100 = 25050 | 150 / 25050 ≈ 0,0060 (0,60%) | 100 / 25000 = 0,004 (0,40%) |
| Оборудование | 1500 + 2500 = 4000 | 2500 / 4000 = 0,625 (62,5%) | 0 |
| Транспортные средства | 500 | 0 | 0 |
| Всего | 29550 | 2650 / 29550 ≈ 0,0897 (8,97%) | 100 / 27000 ≈ 0,0037 (0,37%) |
Общая стоимость на начало года: 25000 + 1500 + 500 = 27000 тыс. руб. Поступило всего 150 + 2500 = 2650 тыс. руб.; выбыло 100 тыс. руб. Наибольшее обновление произошло в группе оборудования.
Ответ: стоимость основных фондов на конец года — 29550 тыс. руб.; общий коэффициент поступления — около 8,97%, коэффициент выбытия — около 0,37%.
