
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
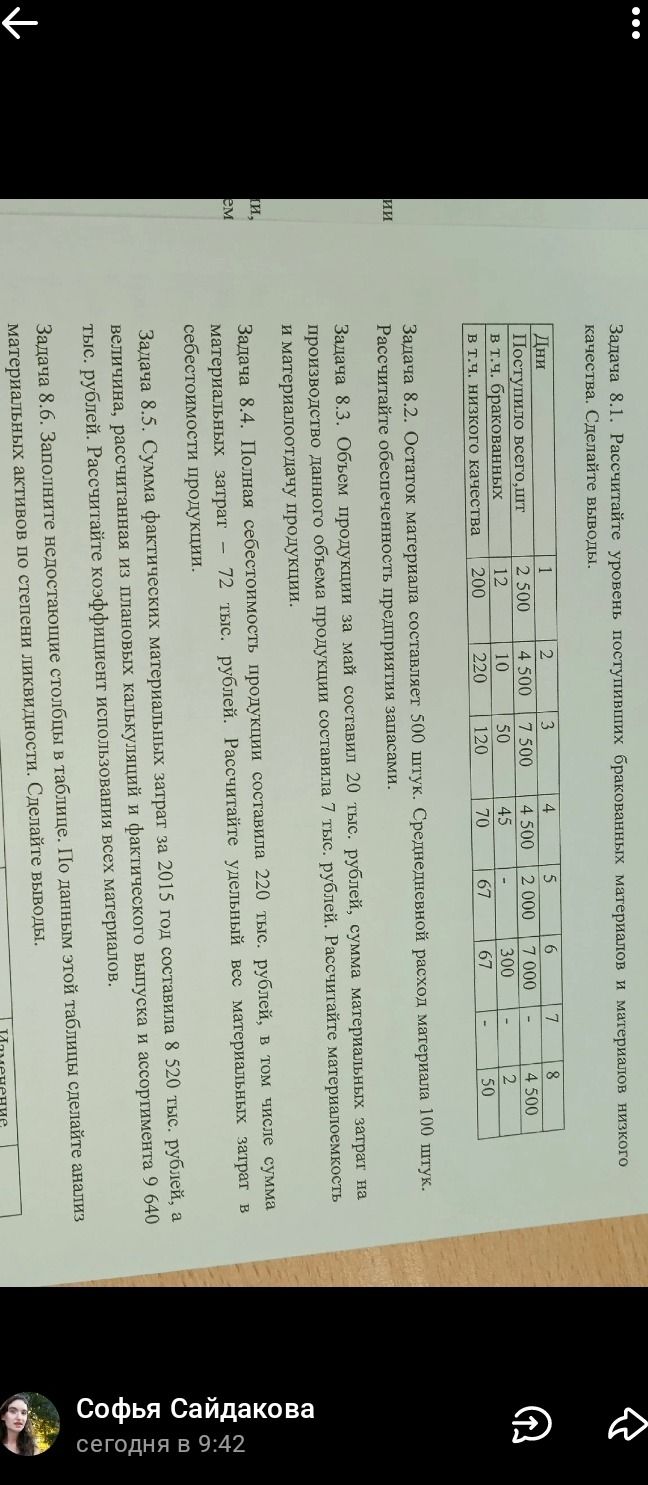
Коэффициент использования материалов рассчитываем как отношение фактических материальных затрат к затратам, рассчитанным по плановым калькуляциям для фактического выпуска:
8 520 ÷ 9 640 ≈ 0,884.
В процентах это примерно 88,38%.
Ответ: коэффициент использования материалов ≈ 0,884, или 88,38%.
Коэффициент использования материалов рассчитываем как отношение фактических материальных затрат к затратам, рассчитанным по плановым калькуляциям для фактического выпуска:
8 520 ÷ 9 640 ≈ 0,884.
В процентах это примерно 88,38%.
Ответ: коэффициент использования материалов ≈ 0,884, или 88,38%.
