
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
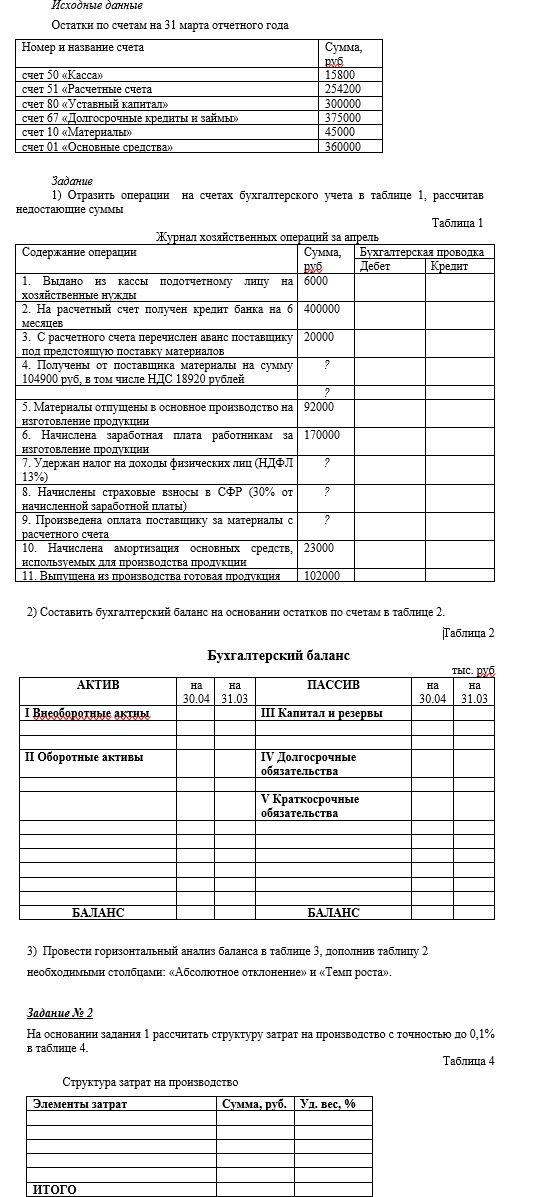
Ответ:
1. Журнал хозяйственных операций за апрель
Расчет недостающих сумм: материалы без НДС — 104 900 − 18 920 = 85 980 руб.; НДФЛ — 170 000 × 13% = 22 100 руб.; страховые взносы — 170 000 × 30% = 51 000 руб. В операции 9 считаю оплаченной сумму счета поставщика за полученные материалы — 104 900 руб.
| № | Содержание операции | Сумма, руб. | Дебет | Кредит |
|---|---|---|---|---|
| 1 | Выдано под отчет из кассы | 6 000 | 71 | 50 |
| 2 | Получен банковский кредит на 6 месяцев | 400 000 | 51 | 66 |
| 3 | Перечислен аванс поставщику | 20 000 | 60 | 51 |
| 4 | Получены материалы без НДС | 85 980 | 10 | 60 |
| 4 | Учтен НДС по приобретенным материалам | 18 920 | 19 | 60 |
| 5 | Материалы отпущены в основное производство | 92 000 | 20 | 10 |
| 6 | Начислена заработная плата производственным работникам | 170 000 | 20 | 70 |
| 7 | Удержан НДФЛ | 22 100 | 70 | 68 |
| 8 | Начислены страховые взносы | 51 000 | 20 | 69 |
| 9 | Оплачен поставщик за материалы | 104 900 | 60 | 51 |
| 10 | Начислена амортизация производственных основных средств | 23 000 | 20 | 02 |
| 11 | Выпущена готовая продукция | 102 000 | 43 | 20 |
Краткосрочный кредит отражен по счету 66. Если в учебном плане для такого кредита используется счет 67, во второй проводке вместо счета 66 указывается 67; сумма баланса от этого не меняется.
2. Бухгалтерский баланс
Расчет остатков: счет 20 — 92 000 + 170 000 + 51 000 + 23 000 − 102 000 = 234 000 руб.; счет 51 — 254 200 + 400 000 − 20 000 − 104 900 = 529 300 руб. Остатки в балансе приведены в тыс. руб. В строках «Запасы» объединены материалы, незавершенное производство и готовая продукция; «Дебиторская задолженность» включает авансы поставщику и подотчетную сумму.
| Статья баланса, тыс. руб. | На 31.03 | На 30.04 |
|---|---|---|
| АКТИВ | ||
| I. Внеоборотные активы: основные средства (остаточная стоимость) | 360,0 | 337,0 |
| II. Оборотные активы: запасы | 45,0 | 374,98 |
| НДС по приобретенным ценностям | 0 | 18,92 |
| Дебиторская задолженность | 0 | 26,0 |
| Денежные средства | 270,0 | 539,1 |
| БАЛАНС АКТИВА | 675,0 | 1 296,0 |
| ПАССИВ | ||
| III. Капитал и резервы | 300,0 | 300,0 |
| IV. Долгосрочные обязательства | 375,0 | 375,0 |
| V. Краткосрочные обязательства: банковский кредит | 0 | 400,0 |
| Задолженность по оплате труда, налогам, взносам и амортизации | 0 | 244,0 |
| БАЛАНС ПАССИВА | 675,0 | 1 319,0 |
В таблице баланса обнаруживается расхождение: сумма активов составляет 1 296,0 тыс. руб., пассивов — 1 319,0 тыс. руб. Разница 23,0 тыс. руб. равна начисленной амортизации: для корректного баланса нужно уменьшить стоимость основных средств на накопленную амортизацию счета 02. При этом начальный счет 01 дан без остатка счета 02, поэтому для однозначного баланса недостаточно начального остатка накопленной амортизации. Если условно принять начальный остаток счета 02 равным нулю, основные средства на конец периода составят 337,0 тыс. руб., а итог актива — 1 296,0 тыс. руб.; остающееся расхождение указывает на неполноту или неоднозначность исходных данных.
Также в исходной таблице 2 нет читаемых строк для детализации статей баланса, а таблица 3 отсутствует. Поэтому ниже горизонтальный анализ рассчитан по доступным агрегированным статьям; исходный шаблон таблицы 3 прислать нельзя, поскольку его на изображении нет.
3. Горизонтальный анализ, тыс. руб. Абсолютное отклонение = значение на 30.04 − значение на 31.03; темп роста = значение на 30.04 ÷ значение на 31.03 × 100%. Для нулевой начальной величины темп роста не рассчитывается.
| Статья | 31.03 | 30.04 | Абсолютное отклонение | Темп роста, % |
|---|---|---|---|---|
| Основные средства, условно без начальной амортизации | 360,0 | 337,0 | −23,0 | 93,6 |
| Запасы | 45,0 | 374,98 | 329,98 | 833,3 |
| НДС по приобретенным ценностям | 0 | 18,92 | 18,92 | не рассчитывается |
| Дебиторская задолженность | 0 | 26,0 | 26,0 | не рассчитывается |
| Денежные средства | 270,0 | 539,1 | 269,1 | 199,7 |
| Итого актив по имеющимся данным | 675,0 | 1 296,0 | 621,0 | 192,0 |
| Капитал и резервы | 300,0 | 300,0 | 0 | 100,0 |
| Долгосрочные обязательства | 375,0 | 375,0 | 0 | 100,0 |
| Краткосрочные обязательства | 0 | 644,0 | 644,0 | не рассчитывается |
| Итого пассив | 675,0 | 1 319,0 | 644,0 | 195,4 |
Для составления сбалансированного баланса нужно уточнить остаток счета 02 на 31 марта и предназначение краткосрочного кредита (счет 66 или 67). Кроме того, в исходных данных не отражены операции, которые могли бы объяснить разницу баланса.
